Simulasi Monte Carlo dalam Trading: Pengertian dan Cara Menggunakannya
- Apa Itu Simulasi Monte Carlo dalam Trading?
- Mengapa Trader Menggunakan Metode Monte Carlo Alih-Alih Hanya Mengandalkan Backtest
- Cara Kerja Simulasi Monte Carlo untuk Strategi Trading
- Jenis-Jenis Metode Monte Carlo yang Digunakan dalam Trading
- Membaca Kurva Ekuitas Monte Carlo dan Metrik Risiko Utama
- Berapa Banyak Simulasi yang Cukup? (Dan Pengaturan Praktis Lainnya)
- Cara Menggunakan Simulator Monte Carlo Switch Markets (Langkah demi Langkah)
- Studi Kasus: Monte Carlo pada Strategi Forex Sederhana (Skenario Realistis)
- Menggunakan Simulasi Monte Carlo dalam Algorithmic Trading dan AI Trading
- Hal Terpenting Saat Menafsirkan Hasil Monte Carlo
- Masalah Umum Saat Menerapkan Simulasi Monte Carlo dalam Trading
- Cara Memulai: Alat, Data, dan Alur Kerja Sederhana
- FAQ
Menjalankan satu backtest hanya memberikan Anda satu versi realitas. Simulasi Monte Carlo dalam trading memberikan Anda ribuan versi. Dengan mengacak ulang riwayat trade Anda dalam urutan acak, Anda dapat memetakan seluruh kemungkinan yang bisa terjadi pada akun Anda—bukan hanya apa yang sudah terjadi sekali. Panduan ini akan membahas teori, alur kerja, studi kasus forex yang realistis, serta keputusan praktis yang harus diambil berdasarkan hasil Monte Carlo.
Poin Penting
Apa Itu Simulasi Monte Carlo dalam Trading?
Simulasi Monte Carlo menggunakan pengambilan sampel acak berulang—biasanya 1.000 hingga 10.000 kali pengujian—untuk memodelkan distribusi probabilitas dari hasil yang mungkin terjadi pada suatu strategi trading. Jadi, alih-alih hanya melihat satu backtest, setiap simulasi secara acak menentukan urutan trade Anda yang profit dan loss, lalu membentuk kurva ekuitas baru setiap kalinya. Hasilnya adalah peta potensi hasil, bukan sekadar satu jalur yang "paling mungkin terjadi".
Dalam trading, analisis Monte Carlo digunakan untuk:
- Mengukur risiko drawdown di bawah berbagai urutan trade yang berbeda
- Mengestimasi probabilitas kebangkrutan (peluang kerugian akun yang signifikan sebelum keunggulan strategi Anda bekerja)
- Memahami distribusi hasil akhir di berbagai persentil (ke-5, ke-50, ke-95)
- Melakukan stress-test terhadap asumsi win rate, rasio risiko, dan frekuensi trade
Secara historis, metode Monte Carlo berasal dari tahun 1940-an, ketika John Von Neumann and Stanislaw Ulam mengembangkan teknik pengambilan sampel acak untuk fisika nuklir. Namanya merujuk pada keacakan kasino—sangat cocok, karena metode ini memodelkan bagaimana variabel acak membentuk hasil yang berbeda dalam sistem yang kompleks. Simulasi Monte Carlo sangat serbaguna dan digunakan dalam berbagai aplikasi kompleks, mulai dari sains data dan analisis sensitivitas hingga penentuan harga opsi dengan struktur yang bergantung pada jalur (path-dependent).
Perlu dicatat bahwa Switch Markets menawarkan salah satu simulator Monte Carlo paling akurat dan mudah digunakan bagi para trader. Alih-alih membuat spreadsheet yang rumit atau menulis kode, Anda dapat menjalankan ribuan simulasi hanya dengan beberapa klik menggunakan asumsi trading riil seperti win rate, rasio risk-to-reward, saldo akun, dan risiko per trade. Di sepanjang panduan ini, Anda akan mempelajari cara kerja simulasi Monte Carlo, mengapa simulasi ini menjadi alat manajemen risiko yang sangat andal, dan cara menerapkannya pada strategi trading Anda sendiri menggunakan Kalkulator Monte Carlo Switch Markets.
Mengapa Trader Menggunakan Metode Monte Carlo Alih-Alih Hanya Mengandalkan Backtest
Satu backtest hanya menghasilkan satu kurva ekuitas dari satu urutan historis. Monte Carlo mengacak ulang atau mengambil sampel ulang riwayat P&L tersebut untuk mengungkap risiko tersembunyi yang tidak dapat diungkap oleh backtest saja. Berikut alasan mengapa trader profesional menggunakannya:
- Paparan risiko urutan (sequence risk): Drawdown maksimum dari sebuah backtest bisa menyesatkan. Analisis Monte Carlo dapat menunjukkan potensi drawdown maksimum hingga 3,1 kali lipat dari nilai backtest. Strategi yang menunjukkan drawdown −12% dalam backtest mungkin menunjukkan drawdown −25% hingga −30% dalam jalur simulasi terburuk.
- Keunggulan (edge) vs. keberuntungan: Monte Carlo membantu membedakan strategi yang benar-benar unggul dari backtest yang hanya beruntung dengan menunjukkan seberapa sensitif kinerja strategi terhadap urutan trade.
- Metrik risiko di luar rata-rata imbal hasil: Simulasi Monte Carlo mengungkap distribusi drawdown maksimum, risiko kebangkrutan (risk of ruin), standar deviasi imbal hasil, dan variabilitas ekuitas akhir setelah N kali trade.
- Persiapan psikologis: Trader dapat mempersiapkan diri dengan lebih baik menghadapi tren kerugian beruntun menggunakan simulasi Monte Carlo. Mengetahui bahwa 10–12 kerugian beruntun adalah hal yang masuk akal membantu trader profesional untuk tetap berpegang pada sistem yang valid selama masa-masa sulit.
- Integrasi dengan validasi tingkat lanjut: Meja trading algoritmik secara rutin menjalankan simulasi Monte Carlo bersama dengan uji walk-forward, uji out-of-sample, dan alur validasi machine learning.
Alasan-alasan di atas dapat membantu Anda memahami mengapa simulasi Monte Carlo telah menjadi salah satu alat manajemen risiko terpenting dalam trading modern. Alih-alih mengandalkan satu backtest saja, simulasi ini membantu trader memahami seluruh rentang hasil yang mungkin terjadi dan membuat keputusan berdasarkan probabilitas, bukan sekadar harapan.
Cara Kerja Simulasi Monte Carlo untuk Strategi Trading
Banyak trader pemula menganggap simulasi Monte Carlo adalah alat rumit yang hanya diperuntukkan bagi analis kuantitatif atau trader profesional. Kenyataannya, simulasi ini sangat sederhana setelah Anda memahami konsep dasar dan cara kerjanya. Berikut adalah alur kerja langkah demi langkah yang digunakan sebagian besar sistem trading:
Berikut adalah alur kerja langkah demi langkah yang digunakan sebagian besar sistem trading:
- Langkah 1 – Kumpulkan data historis: Kumpulkan hasil trade individu dari backtest, jurnal trading, atau laporan broker. Anda memerlukan setidaknya 200–300 trade historis untuk keandalan data; kurang dari ~100 trade akan menghasilkan data yang sangat tidak stabil (noisy).
- Langkah 2 – Hitung statistik trade: Hitung win rate, rata-rata profit (average win), rata-rata kerugian (average loss), rasio risk-to-reward, dan nilai harapan (expected value) per trade. Rumus EV: EV = (win rate × average win) − (loss rate × average loss).
- Langkah 3 – Pilih metode Anda: Pilih antara pengacakan ulang tanpa pengembalian (without replacement), pengambilan sampel ulang dengan pengembalian (bootstrap), atau simulasi parametrik berdasarkan distribusi yang disesuaikan. Masing-masing menjawab pertanyaan yang sedikit berbeda.
- Langkah 4 – Jalankan setiap simulasi: Simulasi secara acak menentukan urutan trade yang profit dan loss, memperbarui saldo akun dari trade ke trade, dan menyimpan seluruh kurva ekuitas—bukan hanya P&L akhir. Masukkan saldo awal, persentase risiko, dan persentase win rate untuk mengonfigurasi setiap pengujian.
- Langkah 5 – Ulangi ribuan kali: Jalankan simulasi Monte Carlo setidaknya 1.000 iterasi; 5.000–10.000 untuk metrik risiko ekor (tail-risk) yang presisi. Simulasi Monte Carlo dapat dijalankan lebih dari 1.000 iterasi untuk membangun distribusi probabilitas yang kuat.
- Langkah 6 – Ringkas dengan persentil: Ambil persentil ke-5 (skenario terburuk yang realistis), persentil ke-50 (ekspektasi median), dan persentil ke-95 (skenario optimis) untuk saldo akhir, drawdown maksimum, dan metrik kinerja penting lainnya.
Anda dapat mereplikasi proses ini menggunakan simulator Monte Carlo Switch Markets dengan memasukkan win rate, R:R, risiko per trade, dan jumlah trade yang ingin disimulasikan.
Jenis-Jenis Metode Monte Carlo yang Digunakan dalam Trading
Berbagai metode Monte Carlo digunakan tergantung pada apa yang ingin Anda ukur, mulai dari perilaku drawdown sederhana hingga simulasi yang lebih realistis seperti kondisi pasar nyata.
Sampling tanpa Pengembalian (Trade Shuffling)
Metode ini mengambil trade historis Anda yang sudah ada dan mengacaknya ke dalam urutan yang berbeda. Distribusi profit/loss tetap sama persis, tetapi urutannya berubah. Ini berguna untuk melihat bagaimana urutan trade yang berbeda memengaruhi kurva ekuitas Anda dan seberapa besar drawdown yang bisa terjadi, bahkan dengan hasil strategi yang sama.
Sampling dengan Pengembalian (Bootstrap)
Metode ini memilih trade secara acak dari riwayat Anda, tetapi setiap trade dapat dipilih lebih dari sekali. Oleh karena itu, metode ini menciptakan rentang hasil potensial yang lebih luas, termasuk skenario yang lebih ekstrem. Ini adalah salah satu metode Monte Carlo yang paling umum digunakan karena memberikan gambaran realistis tentang ketidakpastian dan variabilitas kinerja.
Simulasi Monte Carlo Parametrik
Alih-alih menggunakan trade riil Anda, metode ini membangun model statistik dari imbal hasil Anda (misalnya, distribusi normal, lognormal, atau heavy-tailed) dan menghasilkan hasil sintetis darinya. Metode ini sering digunakan saat memodelkan jalur harga secara langsung, seperti dalam penentuan harga opsi atau saat mensimulasikan bagaimana aset dasar bergerak dari waktu ke waktu.
Block Bootstrapping dan Metode Berbasis Rezim
Pendekatan ini menjaga kelompok trade tetap bersama alih-alih mencampur semuanya secara acak. Hal ini membantu mempertahankan pola seperti beruntun (streaks), tren, atau pengelompokan volatilitas (volatility clustering). Ini sangat berguna untuk strategi di mana trade tidak bersifat independen, seperti sistem pengikut tren (trend-following) di mana tren profit atau loss beruntun cenderung terjadi secara berkelompok.
Membaca Kurva Ekuitas Monte Carlo dan Metrik Risiko Utama
Memplot 50–100 kurva ekuitas dari ribuan simulasi akan menciptakan "kerucut" visual dari jalur akun yang mungkin terjadi. Simulasi Monte Carlo menghasilkan ribuan kurva ekuitas acak, dan menafsirkannya dengan benar adalah hal yang membedakan analisis kuantitatif dengan sekadar tebak-tebakan. Bagi sebagian orang, tampilan ini bisa cukup membingungkan. Jadi, inilah yang perlu Anda ketahui untuk mempelajari cara membaca hasil Monte Carlo:
Output utama yang perlu difokuskan:
Saldo Akhir Median (Median Final Balance)
Saldo akhir median adalah hasil yang berada tepat di tengah-tengah semua simulasi Anda. Setengah dari simulasi berakhir dengan saldo akun yang lebih tinggi, sementara setengah lainnya berakhir dengan saldo yang lebih rendah. Berbeda dengan nilai rata-rata yang dapat menyimpang akibat beberapa hasil yang sangat bagus atau sangat buruk, nilai median memberikan ekspektasi yang lebih realistis tentang bagaimana kondisi akun trading Anda setelah menyelesaikan trade yang disimulasikan.
Saldo Akhir Persentil ke-5 dan ke-95
Saldo persentil ke-5 dan ke-95 membantu Anda memahami rentang hasil yang mungkin terjadi. Persentil ke-5 mewakili skenario pesimis namun tetap realistis; hanya sekitar 5% simulasi yang berkinerja lebih buruk. Persentil ke-95 mewakili hasil yang optimis, dengan hanya 5% simulasi yang berkinerja lebih baik. Melihat nilai-nilai ini secara bersamaan memberikan pemahaman yang jauh lebih baik tentang ketidakpastian di sekitar strategi trading Anda daripada hanya mengandalkan satu proyeksi imbal hasil.
Drawdown Maksimum Median (Median Maximum Drawdown)
Drawdown maksimum median menunjukkan penurunan terbesar yang biasanya dialami akun Anda selama simulasi sebelum akhirnya pulih kembali. Ini adalah salah satu metrik risiko terpenting karena memberi tahu Anda seberapa besar modal yang mungkin harus Anda pertahankan selama periode sulit. Dalam banyak kasus, simulasi Monte Carlo mengungkap drawdown yang jauh lebih besar daripada yang terlihat dalam backtest tradisional, sehingga membantu trader bersiap menghadapi kondisi pasar yang lebih realistis.
Tren Kerugian Beruntun Terburuk (Worst Losing Streaks)
Setiap strategi trading yang menguntungkan pasti pernah mengalami kerugian beruntun. Simulasi Monte Carlo mengestimasi urutan terpanjang dari trade rugi beruntun yang secara realistis dapat terjadi. Informasi ini sangat berharga karena membantu trader bersiap secara mental dan finansial menghadapi periode kinerja buruk yang tak terhindarkan. Memahami bahwa kerugian beruntun yang panjang secara statistik sangat mungkin terjadi akan memudahkan Anda untuk tetap berpegang pada rencana trading, alih-alih meninggalkan strategi yang sebenarnya masih memiliki keunggulan (edge) jangka panjang yang positif.
Risiko Kebangkrutan (Risk of Ruin)
Risiko kebangkrutan (risk of ruin) mengukur probabilitas akun trading Anda jatuh di bawah level kritis, seperti kehilangan 50% nilainya atau mencapai ambang batas lain yang telah ditentukan. Alih-alih hanya melihat posisi akhir akun Anda, metrik ini mempertimbangkan apakah saldo Anda turun ke level berbahaya pada titik mana pun selama simulasi. Risiko kebangkrutan yang tinggi sering kali menunjukkan bahwa ukuran posisi terlalu besar atau strategi trading membawa risiko lebih besar daripada yang dapat dikelola dengan nyaman oleh trader.
Value at Risk (VaR)
Value at Risk (VaR) mengestimasi seberapa besar potensi kerugian portofolio Anda selama periode tertentu dalam kondisi pasar normal dan dengan tingkat keyakinan tertentu. Sebagai contoh, VaR 95% satu hari mengestimasi kerugian maksimum yang Anda harapkan pada 95% hari trading, sembari menyadari bahwa kerugian yang lebih besar masih mungkin terjadi. Simulasi Monte Carlo banyak digunakan untuk menghitung VaR karena dapat memodelkan ribuan skenario pasar yang berbeda, memberikan gambaran risiko penurunan (downside risk) yang lebih komprehensif bagi para trader dan manajer portofolio.
Trader profesional menggunakan "pita" kurva ekuitas Monte Carlo untuk memantau kurva ekuitas riil secara real-time. Jika akun riil Anda berada di bawah pita persentil ke-5 sejak awal, mungkin ada sesuatu yang salah—masalah eksekusi, perubahan rezim pasar, atau biaya berlebih yang mengikis keunggulan (edge) Anda.
Berapa Banyak Simulasi yang Cukup? (Dan Pengaturan Praktis Lainnya)
Jadi, pertanyaan sebenarnya adalah berapa banyak simulasi yang Anda butuhkan untuk menemukan hasil yang sempurna? Hal itu sebagian besar bergantung pada tingkat presisi yang ingin Anda capai. Tolok ukur industri saat ini (2024–2026) menunjukkan bahwa sekitar 1.000 simulasi umumnya sudah cukup untuk menghasilkan estimasi yang stabil untuk hasil median dan persentil ke-5, menjadikannya andal untuk sebagian besar penilaian risiko dasar. Ketika presisi yang lebih tinggi diperlukan, terutama untuk metrik risiko ekor (tail-risk) seperti drawdown persentil ke-99 atau probabilitas kebangkrutan ekstrem, disarankan untuk menjalankan antara 5.000 hingga 10.000 simulasi.
Jumlah trade historis dalam strategi Anda juga penting. Jika sistem Anda memiliki kurang dari sekitar 150 trade masa lalu, hasil Monte Carlo cenderung lebih tidak stabil (noisy) dan harus ditafsirkan dengan hati-hati, karena ukuran sampel mungkin tidak sepenuhnya mewakili kinerja jangka panjang. Selain itu, cakrawala simulasi harus selaras dengan gaya trading Anda. Sebagai contoh, sekitar 250 trade mungkin sesuai untuk strategi day trading aktif serta scalp trading, sementara sekitar 100 trade mungkin lebih cocok untuk pendekatan swing trading.
Penting juga untuk diingat bahwa keakuratan simulasi sangat bergantung pada kualitas data input. Asumsi utama seperti win rate dan rasio risk-to-reward harus diturunkan dari kinerja historis yang kuat, dan perbedaan kecil dalam output seperti nilai harapan (expected value) atau drawdown tidak boleh ditafsirkan secara berlebihan jika masih berada dalam batas ketidakstabilan statistik (statistical noise) yang normal.
Simulator Monte Carlo online Switch Markets memungkinkan Anda mengeksplorasi dengan mudah bagaimana peningkatan jumlah simulasi—dari 500 menjadi 1.000 atau lebih—membantu menstabilkan metrik utama seperti risiko kebangkrutan (risk of ruin) dan saldo akun median.
Cara Menggunakan Simulator Monte Carlo Switch Markets (Langkah demi Langkah)
Anda tidak memerlukan Python atau spreadsheet untuk menjalankan simulasi pertama Anda. Simulator Monte Carlo Switch Markets dapat melakukan semua yang Anda inginkan langsung dari browser Anda: Anda hanya perlu memasukkan statistik trade Anda, mengatur risiko, dan membaca distribusi hasil dalam hitungan detik.
Untuk menjaga agar panduan ini tetap realistis, kami memodelkan keunggulan (edge) yang sama seperti studi kasus di bawah ini (win rate 52% dan rasio reward-to-risk 1,6:1). Berikut adalah alur kerja lengkapnya, mulai dari formulir kosong hingga hasil yang ditafsirkan:
Langkah 1: Masukkan Input Akun dan Strategi Anda
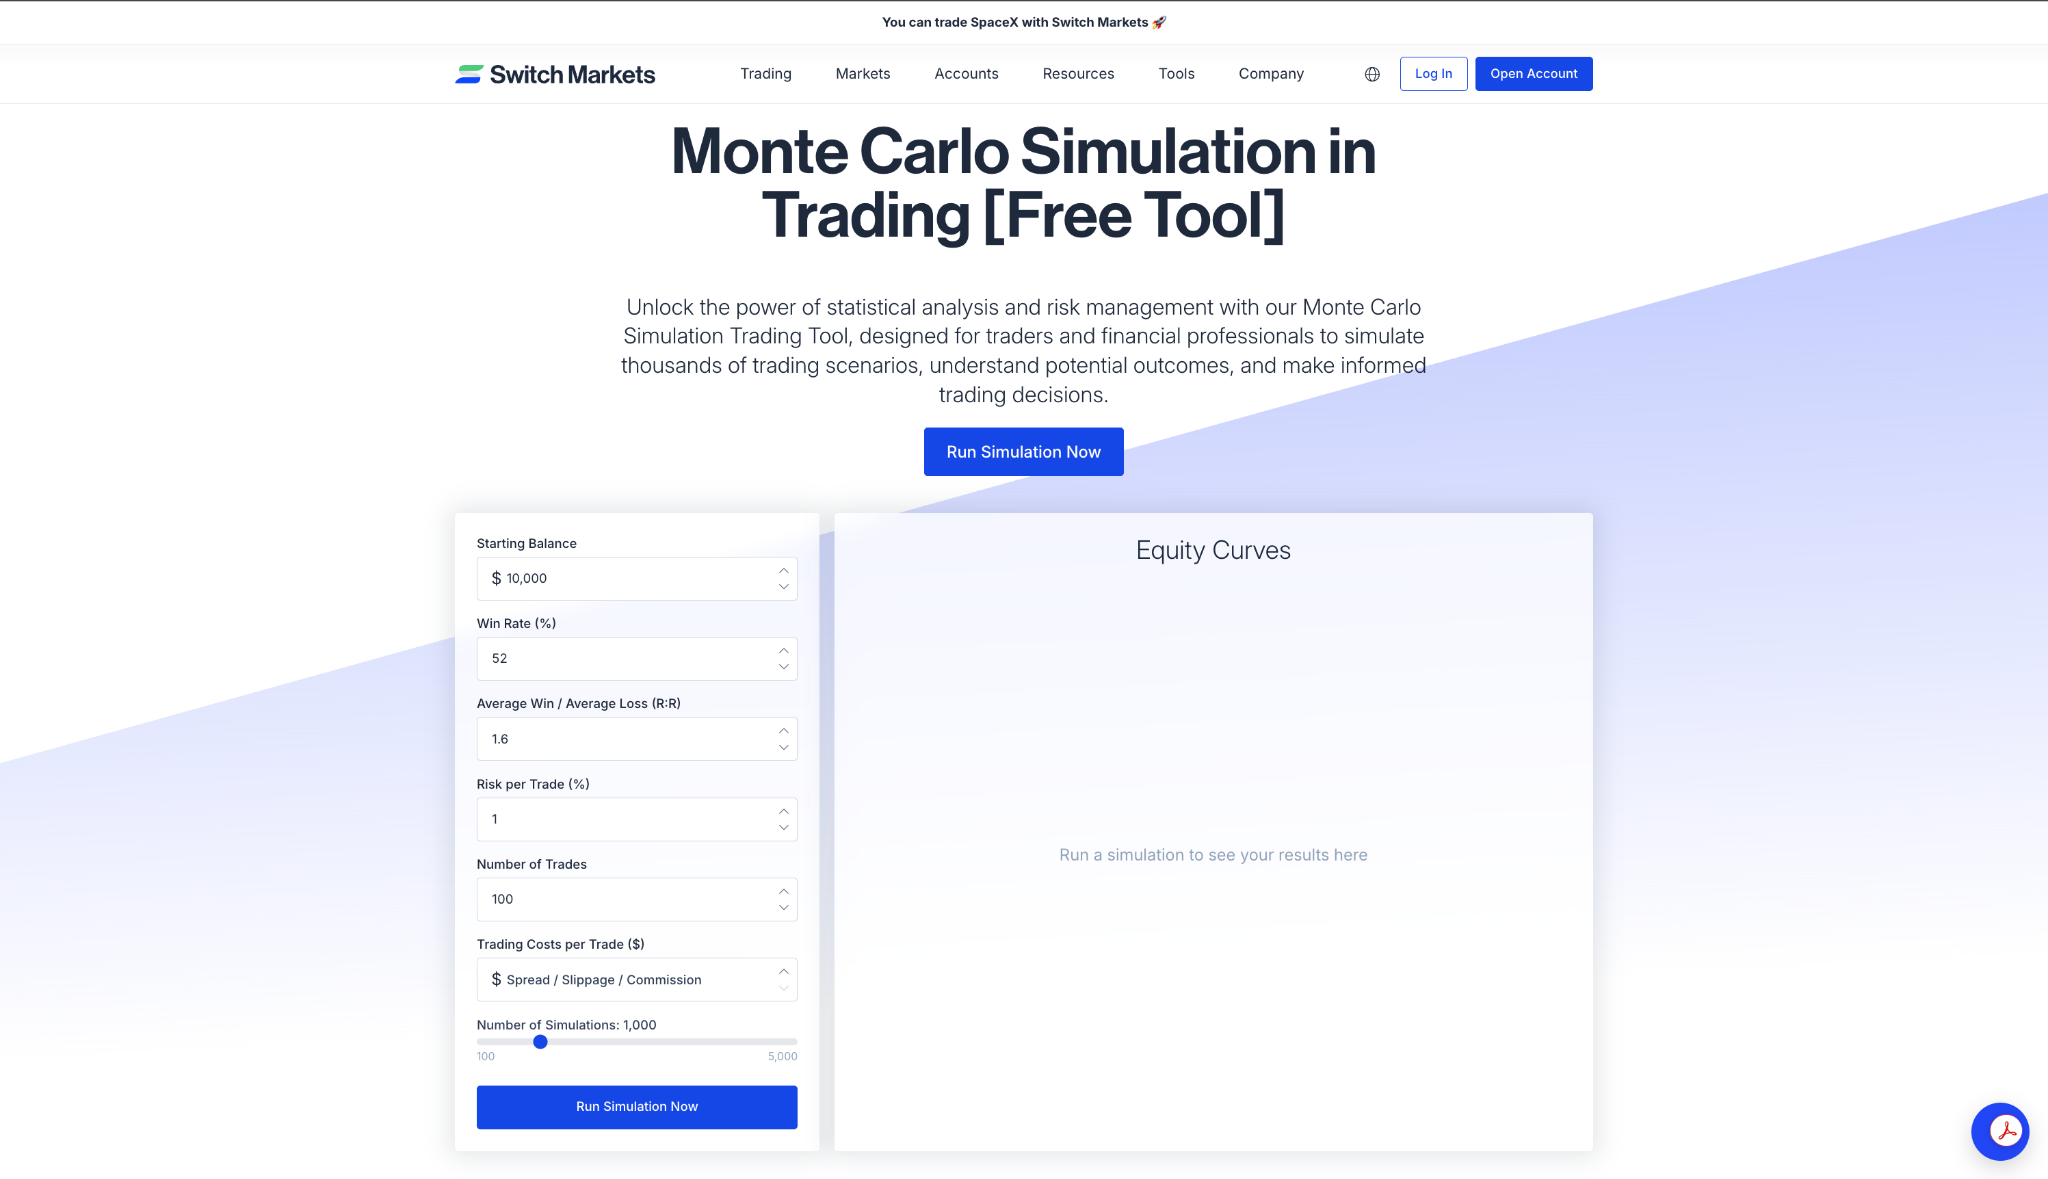
Panel sebelah kiri berisi tujuh kolom. Cukup masukkan profil strategi yang realistis ke dalam kolom-kolom tersebut. Penting untuk dicatat bahwa setiap kolom memetakan statistik yang harus Anda ambil dari jurnal trading atau backtest Anda sendiri:
- Starting Balance: Ekuitas akun yang ingin Anda modelkan.
- Win Rate (%): Persentase trade Anda yang ditutup dengan profit. Ambil data ini dari setidaknya 200–300 trade riil, bukan sekadar tebakan penuh harap.
- Average Win / Average Loss (R:R): Rasio reward-to-risk Anda, yaitu ukuran rata-rata profit Anda dibandingkan dengan rata-rata kerugian Anda.
- Risk per Trade (%): Persentase ekuitas yang Anda risikokan pada setiap posisi. Sebagian besar sistem yang tangguh berada di antara 0,5% dan 1,5%.
- Number of Trades: Cakrawala untuk setiap pengujian. Sekitar 100 cocok untuk swing trading; gunakan 250 untuk day trading aktif. Tidak ada cara yang benar atau salah di sini; mulailah dengan apa yang masuk akal bagi Anda.
- Trading Costs per Trade ($): Beban spread dan komisi per trade. Memasukkan nilai ini akan menjaga hasil tetap akurat dan jujur.
- Number of Simulations: Slider ini menjalankan 100 hingga 5.000 jalur acak. Biarkan pada angka 1.000 untuk median yang stabil; geser ke 5.000 untuk angka risiko ekor (tail-risk) yang lebih bersih.
Langkah 2: Jalankan Simulasi
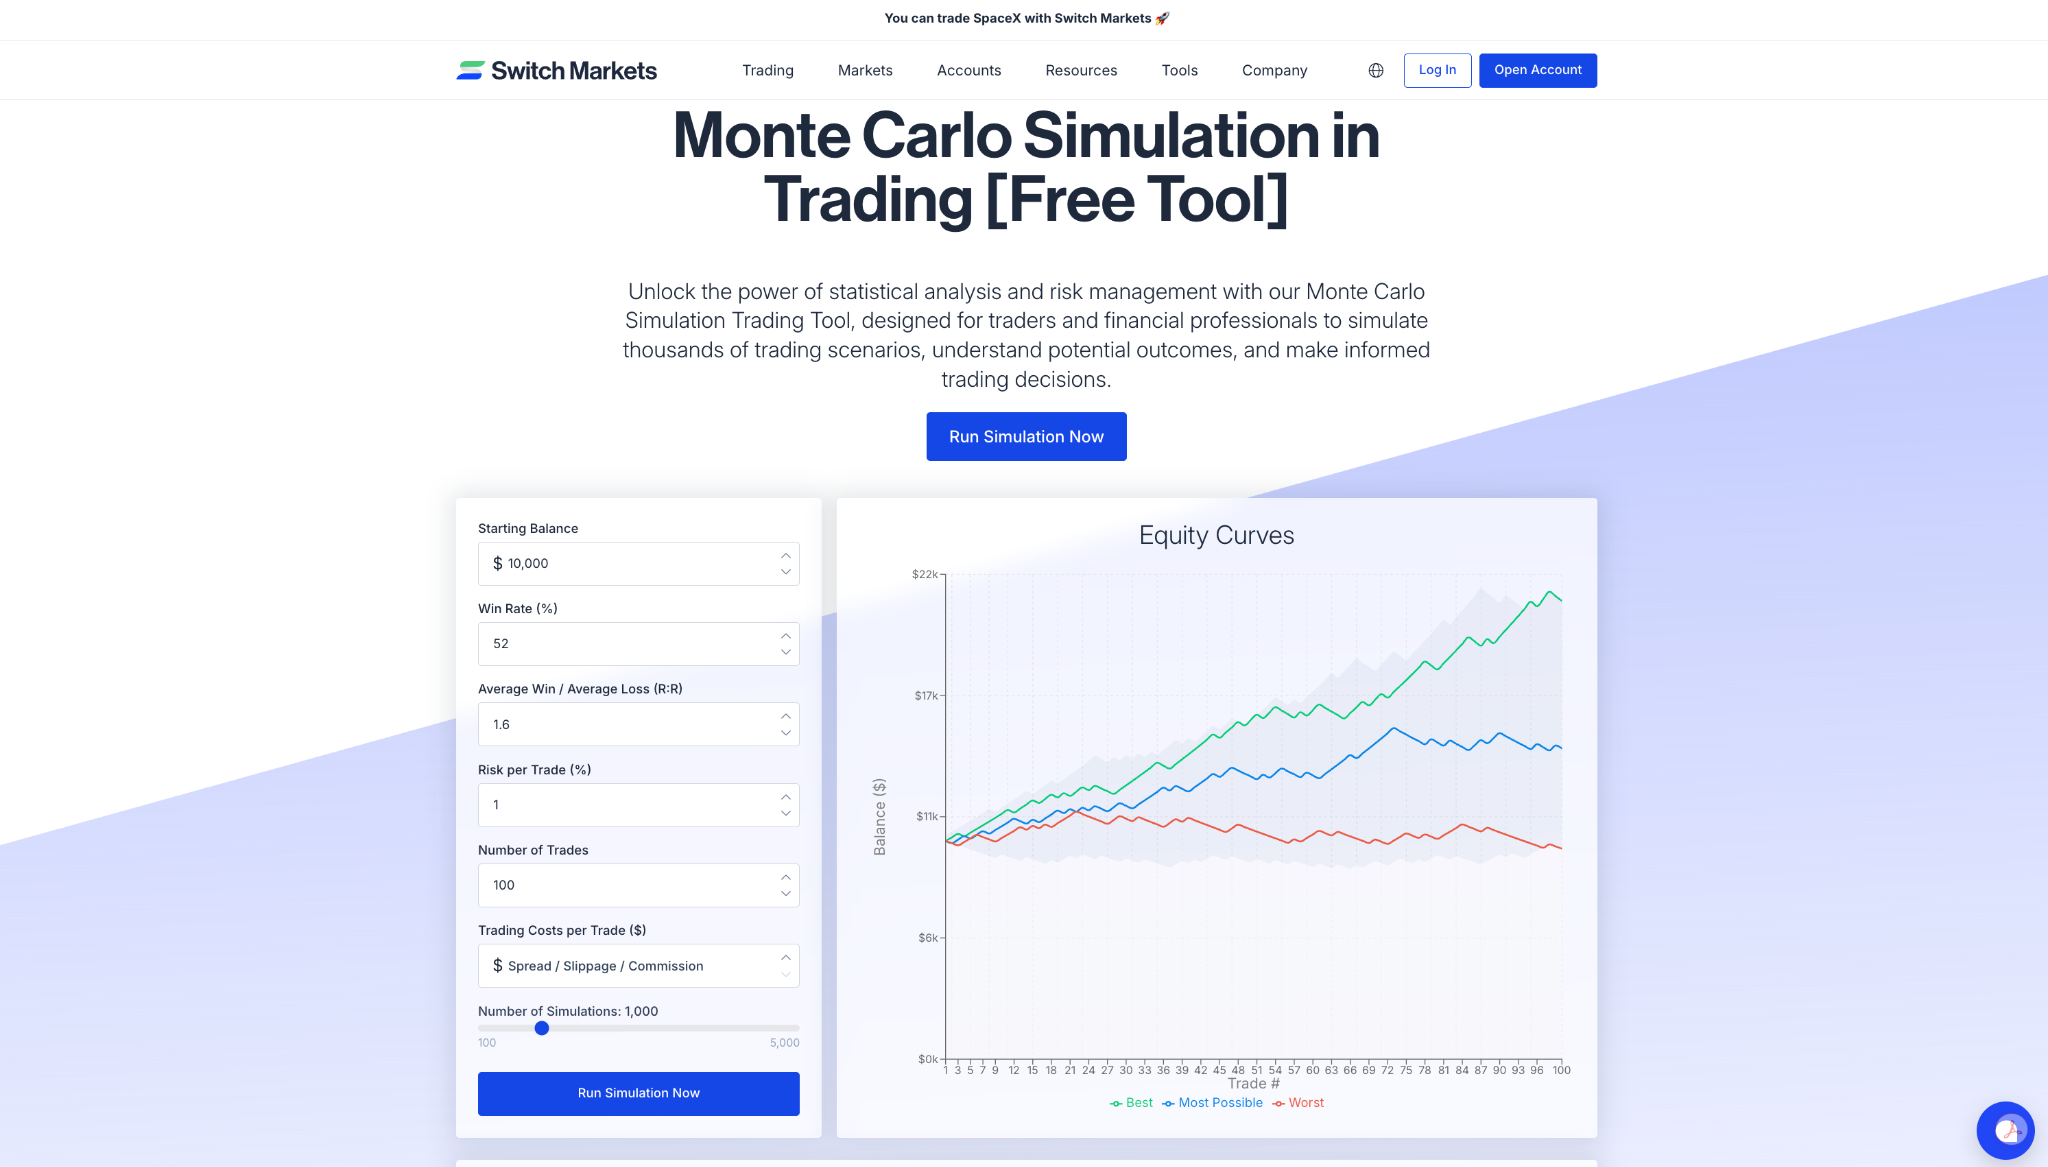
Klik Run Simulation Now. Alat ini akan mengacak ulang urutan profit/loss Anda di setiap pengujian, membangun kurva ekuitas baru setiap kalinya, dan menggabungkan seluruh 1.000 jalur ke dalam dasbor.
Langkah 3: Baca Metrik Risiko Utama
Empat angka berada di bagian atas hasil:
- Probability of Profit: Persentase pengujian yang berakhir di atas saldo awal Anda. Untuk keunggulan (edge) +0,35R ini dalam 100 trade, hasilnya berada di angka 99,7%.
- Probability of Ruin (50%): Peluang ekuitas turun 50% di bawah titik awal Anda pada tahap apa pun. Pada risiko 1% dengan keunggulan positif, nilainya menunjukkan 0,0%.
- Expectancy per Trade (R): Rata-rata keunggulan Anda per trade dalam R. Untuk contoh ini, hasilnya adalah 0,35.
- Max Consecutive Losses: Tren kerugian beruntun terpanjang di seluruh 1.000 pengujian. Ini adalah kerugian beruntun yang harus siap Anda lalui, baik secara finansial maupun psikologis.
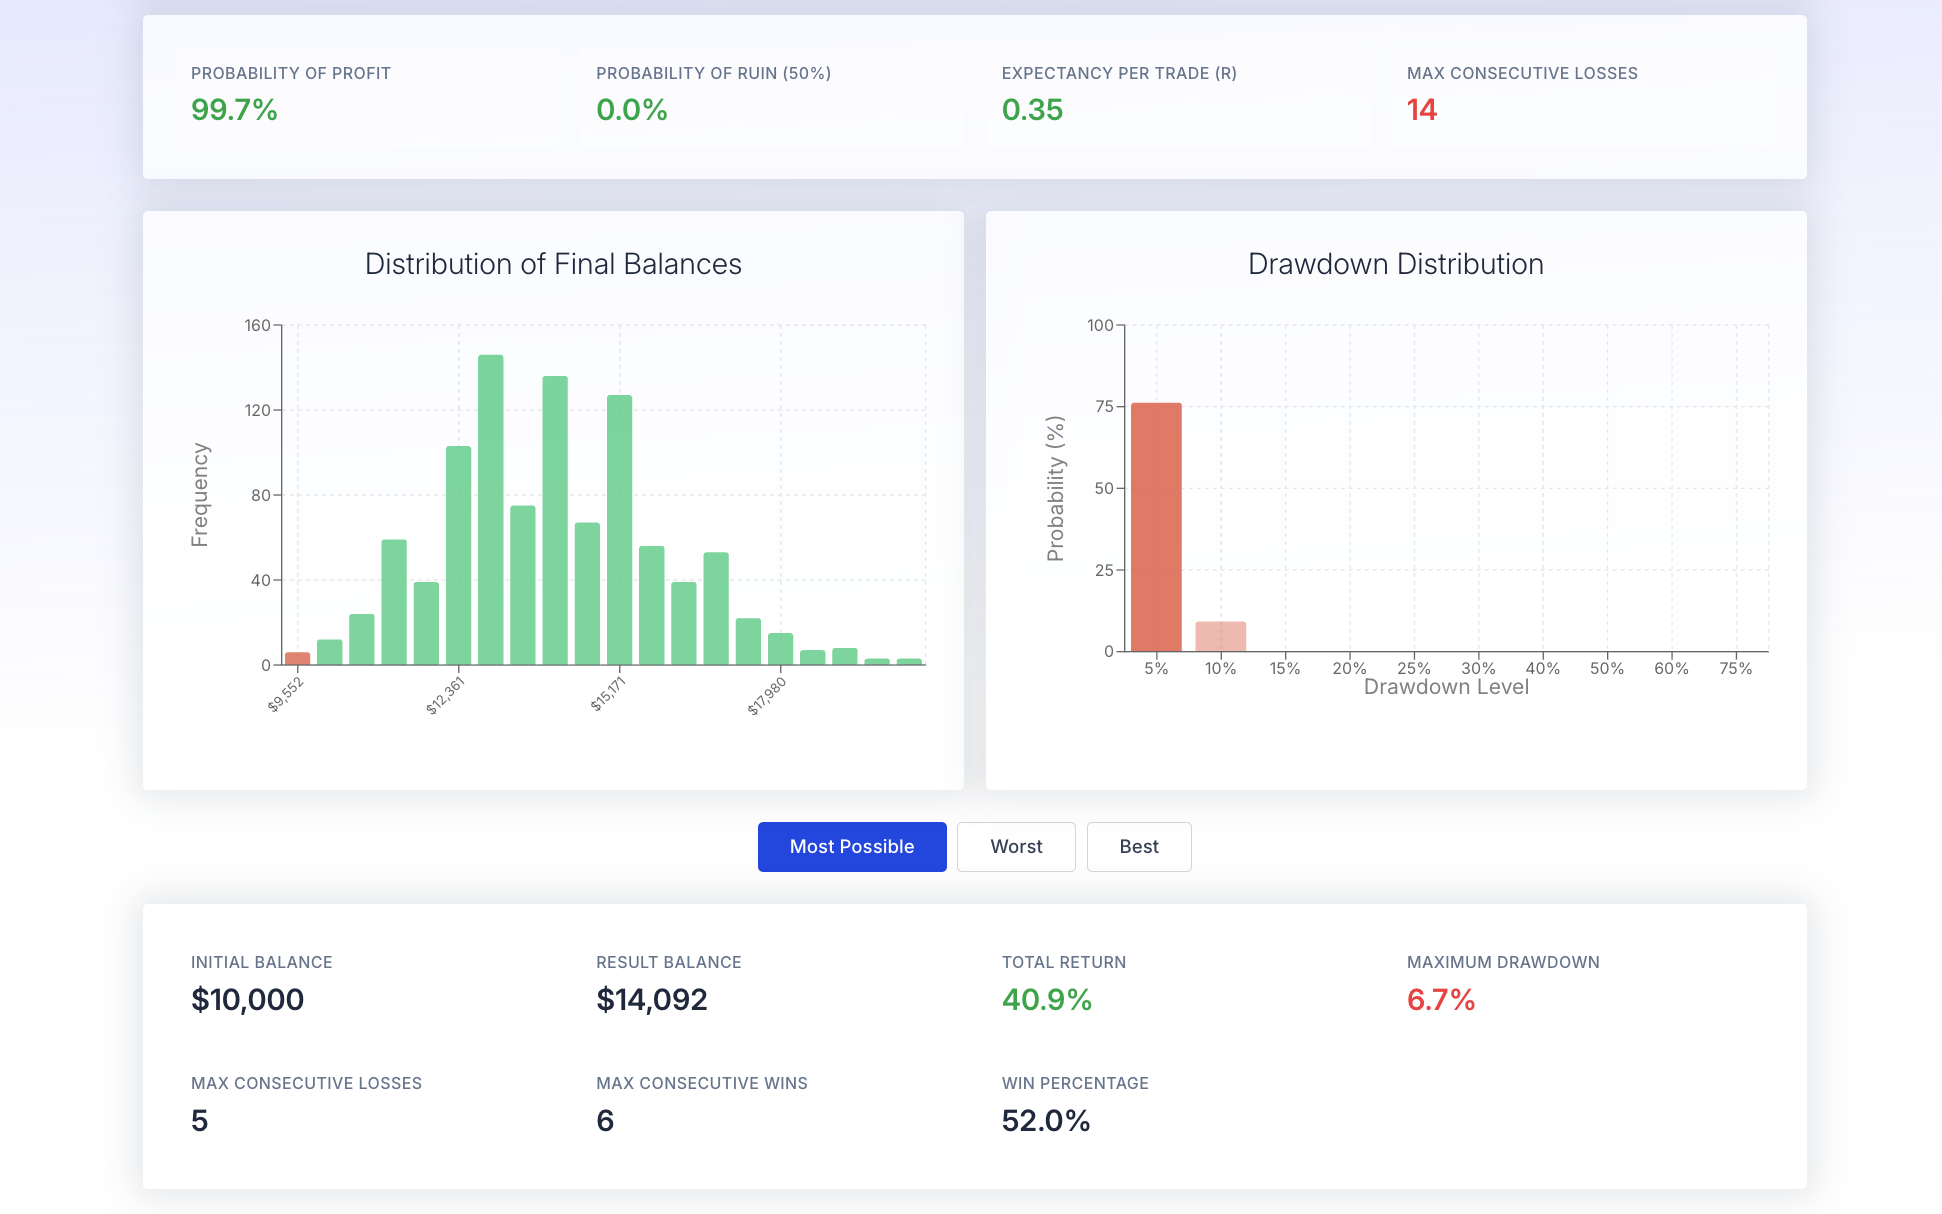
Di bawahnya, histogram Distribution of Final Balances menunjukkan seberapa sering setiap saldo akhir terjadi, dan Drawdown Distribution menunjukkan seberapa sering setiap tingkat kedalaman drawdown muncul.
Di sini, histogram saldo mengelompok di antara sekitar $12.000 dan $15.000, dan sebagian besar drawdown berada di pita 5%.
Langkah 4: Sesuaikan Risiko dan Jalankan Ulang
Sekarang setelah Anda selesai dengan pengujian, cobalah bereksperimen dengan alat ini. Ubah satu variabel dalam satu waktu. Misalnya, Anda dapat menurunkan risiko per trade dari 1% menjadi 0,5%, atau menaikkan jumlah trade lalu menjalankannya kembali.
Melihat bagaimana respons Probability of Ruin, drawdown maksimum, dan saldo median adalah tujuan utamanya: ini mengubah risiko abstrak menjadi angka-angka konkret yang dapat Anda gunakan untuk menentukan ukuran posisi.
Studi Kasus: Monte Carlo pada Strategi Forex Sederhana (Skenario Realistis)
Mari kita asumsikan algoritma intraday EUR/USD hipotetis dengan parameter berikut dari 300 trade historis (backtest Januari–Desember 2025):
- Win rate: 52%
- Average win: 1,6R
- Average loss: 1R
- Starting balance: $10.000
- Risk per trade: 1% dari ekuitas
Nilai harapan (expected value) per trade: EV = 0,52 × 1,6R − 0,48 × 1R ≈ +0,352R. Secara matematis, ini adalah sistem yang menguntungkan di bawah asumsi backtest.
Setelah menjalankan 2.000 simulasi Monte Carlo dengan pengambilan sampel ulang (250 trade per pengujian), berikut adalah hasil kualitatifnya:
Apa Arti dari Hasil Ini?
Contoh ini menunjukkan bagaimana strategi trading yang sama dapat menghasilkan hasil yang sangat berbeda hanya karena urutan trade yang profit dan loss berubah. Meskipun setiap simulasi menggunakan strategi dasar yang sama, tidak ada dua kurva ekuitas yang identik.
Saldo akhir median sekitar $16.000–$17.000 menunjukkan hasil yang paling mungkin terjadi setelah menyelesaikan 250 trade. Namun, saldo akhir persentil ke-5 sekitar $12.000 menunjukkan bahwa masih ada peluang realistis untuk mendapatkan imbal hasil yang jauh lebih rendah, sedangkan persentil ke-95 yang lebih dari $23.000 menyoroti potensi kinerja yang jauh lebih kuat.
Angka drawdown juga sama pentingnya. Drawdown maksimum median sekitar 15% menunjukkan penurunan khas yang mungkin diharapkan oleh seorang trader selama simulasi. Namun, dalam 5% skenario terburuk, drawdown dapat mencapai 25%–28%, menunjukkan bahwa strategi yang menguntungkan sekalipun dapat mengalami kerugian sementara yang cukup besar.
Alih-alih memprediksi secara tepat apa yang akan terjadi, simulasi Monte Carlo membantu trader memahami rentang hasil yang realistis. Hal ini memudahkan untuk menetapkan ukuran posisi yang sesuai, bersiap menghadapi tren kerugian beruntun, dan menentukan apakah potensi risiko suatu strategi dapat diterima sebelum mulai trading dengan modal riil.
Jadi, seperti yang Anda lihat, simulasi Monte Carlo membantu mengestimasi risiko drawdown dan probabilitas profit di seluruh pengujian ini. Strategi yang menguntungkan sekalipun dapat berakhir mendekati titik impas (breakeven) atau mengalami drawdown sementara yang dalam pada beberapa jalur simulasi, meskipun memiliki nilai harapan (expected value) positif yang kuat.
Simulasi Monte Carlo menunjukkan bahwa seorang trader mungkin perlu menurunkan risiko per trade dari 2% menjadi 1% untuk menjaga drawdown maksimum persentil ke-95 tetap di bawah −25%, menerima imbal hasil median yang sedikit lebih rendah demi peluang bertahan hidup (survivability) yang jauh lebih baik. Simulasi mengungkapkan bagaimana keberhasilan strategi dipengaruhi oleh kondisi yang bervariasi, dan membantu trader menentukan sensitivitas profitabilitas suatu strategi terhadap urutan trade.
Menggunakan Simulasi Monte Carlo dalam Algorithmic Trading dan AI Trading
Simulasi Monte Carlo adalah alat penting dalam trading algoritmik (algorithmic trading) dan berbasis AI karena membantu trader melangkah lebih jauh dari sekadar hasil backtest satu titik, dan sebaliknya mengevaluasi berbagai kemungkinan hasil di masa depan. Di pasar riil, strategi yang menguntungkan sekalipun dapat mengalami tren kerugian beruntun yang panjang, drawdown yang dalam, dan urutan trade yang tidak terduga. Simulasi Monte Carlo menguji strategi ribuan kali dengan urutan trade atau jalur pasar yang diacak, mengungkapkan bagaimana perilakunya dalam berbagai kondisi. Hal ini memudahkan untuk mengidentifikasi apakah suatu strategi benar-benar tangguh atau hanya diuntungkan oleh kondisi historis yang mendukung.
Khusus untuk sistem AI dan algoritmik, simulasi Monte Carlo memainkan peran penting dalam melakukan stress-test terhadap kinerja model. Model machine learning dapat dengan mudah mengalami overfit pada data historis, menghasilkan backtest yang menarik namun gagal di pasar riil. Dengan mensimulasikan ribuan variasi hasil trade, Monte Carlo membantu mengungkap kelemahan tersembunyi seperti risiko drawdown yang berlebihan, asumsi win rate yang rapuh, atau sensitivitas terhadap urutan trade. Hal ini memungkinkan trader untuk mengoptimalkan tidak hanya imbal hasil, tetapi juga stabilitas, peluang bertahan hidup (survivability), dan kinerja yang konsisten di berbagai skenario pasar.
Di Switch Markets, semua klien yang melakukan deposit juga mendapatkan akses ke Algo Builder—sebuah pembuat sistem trading algoritmik yang dirancang untuk membantu mereka mengembangkan dan menguji strategi sistematis secara lebih efisien. Dikombinasikan dengan simulasi Monte Carlo, hal ini memungkinkan trader untuk mengevaluasi kinerja strategi di bawah kondisi risiko yang realistis sebelum mulai trading riil.
Hal Terpenting Saat Menafsirkan Hasil Monte Carlo
Simulasi Monte Carlo tidak memprediksi peristiwa masa depan secara tepat, melainkan menunjukkan alternatif untuk menilai risiko. Berikut cara menerjemahkan hasil Monte Carlo menjadi aturan manajemen risiko yang konkret:
- Ukuran posisi (position sizing): Sesuaikan ukuran posisi untuk mengelola risiko secara efektif. Pilih risiko per trade agar drawdown persentil ke-95 tetap berada dalam batas toleransi Anda. Sebagian besar sistem trading berkinerja terbaik pada risiko 0,5–1,5% per trade.
- Ambang batas risiko kebangkrutan (risk of ruin): Targetkan risiko kebangkrutan yang signifikan di bawah 1–5% selama cakrawala simulasi Anda. Pada risiko 1% per trade, probabilitas kebangkrutan untuk strategi dengan ekspektasi positif sering kali di bawah 2%; pada risiko 3%, nilainya dapat melebihi 20%—sebuah risiko kebangkrutan yang signifikan.
- Pemicu berhenti trading (stop-trading triggers): Jika kurva ekuitas riil turun di bawah pita persentil ke-5 Monte Carlo, hentikan sejenak dan tinjau kembali strategi tersebut sebelum merisikokan modal riil lebih lanjut.
- Diversifikasi portofolio: Gabungkan strategi yang tidak berkorelasi yang kurva ekuitas Monte Carlo-nya memiliki tumpang tidur yang rendah dalam skenario terburuk.
- Pembaruan berkala: Jalankan ulang simulasi seiring bertambahnya trade riil yang terakumulasi. Kinerja masa depan mungkin berbeda dari kinerja masa lalu, jadi perlakukan Monte Carlo sebagai alat pemantauan yang berkelanjutan. Hasil masa depan tidak pernah dijamin oleh hasil simulasi.
Masalah Umum Saat Menerapkan Simulasi Monte Carlo dalam Trading
Simulasi Monte Carlo memberikan distribusi probabilitas dari hasil yang potensial, tetapi metode ini tidak luput dari kesalahan. Berikut adalah keterbatasan utamanya:
- Kinerja masa lalu ≠ kinerja masa depan: Perubahan struktural (pelepasan patokan CHF 2015, guncangan COVID 2020, rezim inflasi 2022–2023) dapat membatalkan data historis sepenuhnya.
- Asumsi independensi: Banyak simulasi mengasumsikan trade yang independen, tetapi strategi riil sering kali menunjukkan korelasi berantai (serial correlation). Pengacakan (shuffling) merusak hal ini dan dapat meremehkan tren beruntun yang ekstrem.
- Garbage in, garbage out: Jika backtest dasar mengalami curve-fitting (terlalu disesuaikan dengan data historis), Monte Carlo akan menyebarkan keunggulan (edge) yang tidak realistis. Strategi yang buruk sekalipun dapat terlihat menguntungkan dalam backtest yang overfit.
- Mengabaikan biaya realistis: Slippage harga, komisi, dan latensi yang diabaikan dari trade masa lalu membuat hasil Monte Carlo menjadi terlalu optimis dibandingkan dengan trading riil.
- Keterbatasan analisis data: Distribusi probabilitas dari simulasi memberikan metrik manajemen risiko yang dapat diukur, tetapi simulasi Monte Carlo hanya mengestimasi potensi drawdown—bukan menjaminnya.
Mitigasi: Gunakan data out-of-sample, masukkan biaya yang realistis, uji ketangguhan di bawah variasi parameter, dan gabungkan Monte Carlo dengan analisis data dari pengujian walk-forward. Ini bukan saran investasi—selalu lakukan validasi dengan modal riil secara bertahap.
Cara Memulai: Alat, Data, dan Alur Kerja Sederhana
Untuk memulai, berikut hal yang perlu Anda lakukan:
- Langkah 1: Kumpulkan catatan trading historis yang bersih dari broker Anda, laporan MetaTrader, atau jurnal trading. Setiap trade harus mencakup tanggal masuk (entry), tanggal keluar (exit), dan net P&L.
- Langkah 2: Hitung input penting—win rate, rata-rata profit, rata-rata kerugian, rasio risk-to-reward, dan nilai harapan (expected value)—baik di Excel, Python, atau langsung di dalam kalkulator simulasi Monte Carlo Switch Markets.
- Langkah 3: Jalankan simulasi dasar dengan 1.000 iterasi dan 100–500 trade per pengujian menggunakan risiko per trade Anda saat ini. Simulasi Monte Carlo membantu mengestimasi drawdown maksimum dan mengungkap potensi skenario profit dan loss di seluruh pengujian.
- Langkah 4: Bereksperimenlah dengan berbagai ukuran posisi (risiko 0,5%, 1%, 2%) dan jumlah trade per pengujian untuk melihat bagaimana respons persentil risiko kebangkrutan (risk of ruin) dan drawdown.
- Langkah 5: Setelah puas, terapkan ke lingkungan yang stabil seperti ForexVPS, lalu pantau kurva ekuitas riil dan bandingkan secara berkala dengan pita kurva ekuitas yang disimulasikan.
- Langkah 6: Perbarui setiap kuartal atau setelah peristiwa pasar besar, dengan menambahkan trade terbaru untuk mencerminkan perubahan dalam nilai harapan (expected value), pergerakan harga, atau volatilitas. Simulasi Monte Carlo menetapkan ekspektasi realistis untuk drawdown—gunakan secara terus-menerus, bukan hanya sekali.
Singkatnya, jika digunakan dengan benar, simulasi Monte Carlo adalah alat andal yang membantu trader membuat keputusan yang lebih cerdas dengan memahami risiko, bersiap menghadapi berbagai skenario pasar, dan menetapkan ekspektasi yang realistis. Simulasi ini tidak boleh dipandang sebagai cara untuk memprediksi hasil di masa depan, melainkan sebagai kerangka kerja untuk meningkatkan validasi strategi, manajemen risiko, dan disiplin trading jangka panjang. Jika Anda memiliki strategi yang ingin diuji, atau metode trading algoritmik yang ingin Anda terapkan, Anda tentu harus melakukan backtest pada simulator Monte Carlo.
FAQ
Apakah simulasi Monte Carlo memprediksi secara tepat bagaimana tampilan kurva ekuitas saya?
Tidak. Monte Carlo tidak meramalkan satu masa depan yang pasti. Simulasi ini menghasilkan distribusi probabilitas dari banyak kurva ekuitas yang mungkin terjadi berdasarkan input Anda. Kurva ekuitas riil Anda hanyalah satu jalur yang secara statistik harus berada di dalam rentang simulasi. Penyimpangan di luar pita tersebut dapat menandakan perubahan pasar yang nyata, masalah eksekusi, atau perilaku broker yang perlu diselidiki. Simulasi ini memasukkan unsur keacakan ke dalam backtesting untuk memahami berbagai hasil, bukan untuk memberikan bola kristal peramal.
Bisakah saya menggunakan metode Monte Carlo jika saya hanya memiliki sedikit trade?
Menjalankan Monte Carlo dengan kurang dari sekitar 100–150 trade memang memungkinkan, tetapi menghasilkan ketidakpastian yang jauh lebih tinggi dan interval keyakinan yang lebih lebar. Perlakukan hasilnya sebagai eksplorasi, lengkapi dengan skenario sintetis, dan fokuslah pada risiko per trade yang konservatif. Terus perbarui simulasi seiring bertambahnya trade historis yang terakumulasi—keandalan data akan meningkat secara signifikan setelah melewati 200–300 trade.
Bagaimana cara memilih antara simulasi Monte Carlo berbasis trade dan berbasis jalur harga (price-path)?
Monte Carlo berbasis trade menggunakan P&L riil Anda per trade dan biasanya lebih baik untuk evaluasi tingkat sistem dari sistem trading Anda. Simulasi jalur harga (price-path) menghasilkan pergerakan harga sintetis dari volatilitas historis dan drift—lebih umum digunakan untuk opsi, portofolio kompleks, atau imbal hasil yang bergantung pada jalur (path-dependent). Sebagian besar trader retail FX dan CFD sebaiknya memulai dengan Monte Carlo berbasis trade menggunakan trade historis mereka.
Seberapa sering saya harus menjalankan ulang Monte Carlo pada strategi saya?
Jalankan ulang simulasi setiap kali ada perubahan signifikan: rezim pasar baru, pembaruan parameter utama, atau setelah setiap beberapa ratus trade baru. Untuk strategi swing atau posisi yang lebih lambat, tinjauan triwulanan sudah cukup. Perlakukan Monte Carlo sebagai alat analisis data dan analisis risiko yang berkelanjutan, bukan sekadar pemeriksaan satu kali sebelum peluncuran. Simulasi mengungkapkan bagaimana keberhasilan strategi dipengaruhi oleh kondisi yang bervariasi dari waktu ke waktu.
Apakah Monte Carlo tetap berguna jika saya sudah menggunakan machine learning dan backtest tingkat lanjut?
Tentu saja. Monte Carlo melengkapi alur kerja machine learning, bukan menggantikannya. Model yang canggih sekalipun tetap mendapat manfaat dari stress-test Monte Carlo untuk memahami ketergantungan jalur (path dependency), analisis drawdown, dan probabilitas kebangkrutan (probability of ruin) di bawah berbagai urutan trade yang bervariasi. Menggabungkan model ML yang kuat, pemetaan risiko Monte Carlo, dan infrastruktur riil yang andal seperti ForexVPS memberikan peluang terbaik untuk menyelaraskan hasil trading dunia nyata dengan ekspektasi kuantitatif. Ingat: tidak ada model yang dapat menghilangkan keacakan sepenuhnya, dan konten ini bukan merupakan saran investasi.
Pengungkapan Risiko: Informasi yang disediakan dalam artikel ini tidak dimaksudkan sebagai nasihat keuangan, rekomendasi investasi, jaminan keuntungan, atau pelindung dari kerugian. Konten kami hanya untuk tujuan informasi dan membantu Anda memahami risiko serta kompleksitas pasar ini dengan menyediakan analisis objektif. Sebelum melakukan trading, pertimbangkan dengan cermat pengalaman, tujuan keuangan, dan toleransi risiko Anda. Trading melibatkan potensi kerugian finansial yang signifikan dan tidak cocok untuk semua orang.