Entenda os Spreads em Futuros de Petróleo (CFDs): Conceito, Exemplo e Como Operar
- O que é um spread de futuros de petróleo bruto?
- Contango vs. Backwardation nos mercados de petróleo bruto
- Tipos de spreads de petróleo bruto
- Exemplo real de uma operação de spread de futuros de petróleo bruto
- Principais fatores que influenciam os spreads de futuros de petróleo bruto
- Como operar spreads de futuros de petróleo bruto (passo a passo)
- Conclusão
- Perguntas frequentes (FAQs)
O petróleo bruto é um dos mercados mais sensíveis a notícias do planeta. Uma declaração da OPEP, um problema em um oleoduto, um susto geopolítico, e o preço pode oscilar US$ 5 em questão de minutos. Se você opera contratos futuros pelo preço direto (flat price), fica exposto a tudo isso.
Os traders profissionais não entram nesse jogo.
Em vez de apostar para onde o petróleo vai, eles operam como a commodity é precificada ao longo do tempo, da geografia e do refino. Eles operam a estrutura do mercado. Eles operam spreads.
Os spreads de futuros de petróleo bruto permitem eliminar o ruído, reduzir o risco direcional e focar no que realmente move o mercado: estoques, restrições de armazenamento, sazonalidade e pressões na oferta física.
Neste guia, você aprenderá exatamente como funcionam os spreads de futuros de petróleo bruto, por que o contango e a backwardation importam mais do que a direção dos preços, como os profissionais estruturam essas operações e como você também pode fazer isso.
O que é um spread de futuros de petróleo bruto?
Se você opera petróleo bruto simplesmente apostando se o preço vai subir ou cair, está se expondo ao risco de "flat price" (preço direto). Basta uma única manchete da OPEP ou uma escalada geopolítica para zerar a sua conta.
Traders profissionais e fundos hedge operam de maneira diferente.
Eles vão além de apenas operar o preço; eles negociam a relação entre os preços. Essa é a essência de um spread de futuros de petróleo bruto.
Uma operação de spread é uma transação única que executa duas posições opostas simultaneamente:
- Uma posição comprada (Long) (compra de um contrato).
- Uma posição vendida (Short) (venda de um contrato diferente).
O objetivo é prever se a diferença de preço (o diferencial) entre esses dois contratos vai aumentar ou diminuir.
Por exemplo, imagine que você compre petróleo para março e venda petróleo para abril. Agora você está "neutro em relação ao mercado" (market neutral). Se todo o mercado de petróleo despencar US$ 10, sua posição comprada perde US$ 10, mas sua posição vendida ganha US$ 10. A variação do preço flat é irrelevante para você. O que realmente importa são as dinâmicas específicas de oferta e demanda que fazem o contrato de março se mover de forma diferente do de abril.
Essa neutralidade oferece uma enorme vantagem: a compensação de margem (margin offsets). Como a bolsa reconhece que sua posição vendida faz hedge da sua posição comprada, ela exige significativamente menos capital para manter a operação aberta, muitas vezes de 80% a 90% menos do que em uma posição de futuros tradicional (outright).
Dessa forma, você consegue alavancar seu capital sem ficar à mercê da direção geral do mercado.
Contango vs. Backwardation nos mercados de petróleo bruto
Não é possível operar spreads com eficiência sem entender o formato da curva de futuros.
A "curva" é simplesmente um gráfico dos preços futuros ao longo do tempo, e o seu formato revela tudo o que você precisa saber sobre a realidade física do mercado de petróleo.
A curva tem apenas dois estados principais: Contango e Backwardation.
O que é Contango?
O contango é a estrutura de um mercado "normal". Nesse estado, a curva de futuros tem inclinação ascendente da esquerda para a direita. Isso significa simplesmente que o petróleo para entrega imediata é mais barato do que o petróleo para entrega daqui a seis meses.
Por que isso acontece? Tudo se resume ao custo de carregamento (Cost of Carry). O petróleo é uma commodity física. Ele ocupa espaço, exige seguro e demanda taxas de armazenagem.
Em um mercado saudável e com oferta abundante, o preço futuro precisa ser negociado com um prêmio em relação ao preço à vista (spot) para compensar quem armazena esse petróleo. Se o spread cobrir o custo total de armazenamento e juros, o mercado está em "Full Carry" (carregamento total).
Para quem opera spreads, o contango sinaliza um mercado com excesso de oferta. Quando os tanques de armazenamento estão ficando cheios, o contrato do primeiro mês ("front month") é vendido agressivamente em relação aos contratos de vencimento mais distante ("back months"), fazendo o spread se abrir.
O que é Backwardation?
A backwardation é o oposto. É uma estrutura de mercado "invertida", em que os preços de curto prazo são mais altos do que os preços de longo prazo. A curva tem inclinação descendente.
Enquanto o contango é impulsionado pelos custos de armazenagem, a backwardation é motivada pelo rendimento de conveniência (Convenience Yield). Isso acontece quando há uma corrida desesperada por oferta imediata. Pode ser o rompimento de um oleoduto, o início de uma guerra ou estoques criticamente baixos.
Nesses momentos, as refinarias não se preocupam com custos de armazenagem; elas estão dispostas a pagar um prêmio enorme para ter barris físicos em mãos agora mesmo. A utilidade de ter o petróleo imediatamente supera o custo de mantê-lo.
A backwardation é inerentemente altista (bullish). Ela evidencia que o mercado está apertado e que a demanda está superando a oferta.
Esse é o cenário ideal para os compradores. Se você estiver comprado no primeiro vencimento (front month) e vendido no vencimento posterior em um mercado em backwardation, você se beneficia do Roll Yield positivo.
À medida que o contrato do mês corrente se aproxima do vencimento, ele é negociado com ágio. Você vende esse contrato mais caro e compra o contrato do mês seguinte, mais barato, garantindo o lucro simplesmente ao rolar a operação para a frente.
Esse vento a favor é a razão pela qual os seguidores de tendência profissionais adoram mercados em backwardation.
Tipos de spreads de petróleo bruto
Quando se trata de operar spreads de petróleo bruto, não existe uma fórmula única. Os traders escolhem spreads específicos com base na ineficiência de mercado que desejam explorar.
Embora existam dezenas de combinações exóticas, a grande maioria do volume se concentra em três categorias principais: spreads de calendário, spreads intermercados e spreads de produtos.
1. Spreads de calendário (spreads intramercado)
Esse é o feijão com arroz do mercado de futuros. Um spread de calendário envolve comprar e vender a mesma commodity (por exemplo, petróleo WTI), mas para meses de entrega diferentes.
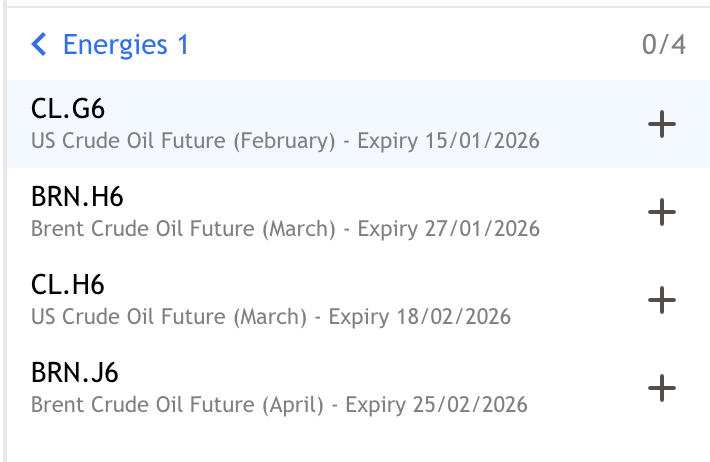
A imagem da lista de observação "Energies 1" na Switch Markets acima mostra os meses de contratos individuais disponíveis para negociação. Para montar um spread de calendário, o trader identifica duas dessas datas de vencimento específicas para operar uma contra a outra. Isso é possível na plataforma da Switch Markets, o que a torna uma das poucas corretoras do setor a permitir que os traders operem spreads de futuros de petróleo bruto por meio de CFDs (Contratos por Diferença).
Por exemplo, você pode ver o CL.G6 (contrato de fevereiro de 2026) e o CL.H6 (contrato de março de 2026). Um trader de spread pode vender o CL.G6 e comprar o CL.H6 para estruturar uma posição de spread "Comprado em Março / Vendido em Fevereiro".
Ao operar isso, você está efetivamente negociando a estrutura a termo da curva. Você está apostando em como o mercado precifica o valor ao longo do tempo.
Por exemplo, todo trader sabe que a demanda por gasolina atinge o pico na temporada de viagens de verão no hemisfério norte. Um trader pode comprar petróleo para junho (para capturar essa demanda de verão) e vender petróleo para dezembro (quando a demanda costuma diminuir).
Por outro lado, se os polos de armazenamento como Cushing, em Oklahoma, estiverem lotados, o preço do primeiro vencimento geralmente despenca em relação aos meses posteriores, pois não há onde estocar o petróleo hoje. Um trader ficaria vendido (Short) no primeiro mês e comprado (Long) no mês posterior para lucrar com essa crise de armazenagem.
No jargão dos traders, categorizamos essas operações de acordo com o objetivo:
- Bull Spread (spread de alta): Comprado no mês próximo / Vendido no mês distante. Você executa isso quando espera que a oferta fique mais restrita. O objetivo é que o mercado entre em Backwardation.
- Bear Spread (spread de baixa): Vendido no mês próximo / Comprado no mês distante. Você executa isso quando o mercado tem excesso de oferta. O objetivo é que o mercado entre em Contango.
2. Spreads intermercados
Enquanto os spreads de calendário analisam o tempo, os spreads intermercados analisam a geografia. A operação mais famosa dessa categoria é o spread WTI vs. Brent.
- WTI (West Texas Intermediate): É o petróleo doméstico dos EUA, sem acesso direto ao mar. Seu preço é fortemente influenciado pela produção de óleo de xisto dos EUA e pela capacidade dos oleodutos no Meio-Oeste americano.
- Petróleo Brent: É o petróleo do Mar do Norte. Ele é transportado por via marítima ("waterborne"), o que significa que pode ser enviado para qualquer lugar por meio de petroleiros. Ele serve como referência para o risco geopolítico global.
Normalmente, o Brent é negociado com um prêmio em relação ao WTI (o chamado "Prêmio Brent") devido aos custos de transporte. No entanto, esse spread é volátil. Se uma guerra estourar no Oriente Médio, o Brent subirá mais rápido do que o WTI por estar mais exposto às rotas marítimas globais. Se o governo dos EUA proibir a exportação de petróleo (como fez antes de 2015), o WTI despencará em relação ao Brent, pois o petróleo americano ficará retido no mercado doméstico.
Os traders acompanham esse spread de perto. Se o spread se alargar para US$ 6,00 quando a média histórica é de US$ 3,00, os arbitradores entrarão em ação para apostar que o spread retorne à média.
Você pode encontrar mais informações sobre o spread Brent/WTI na bolsa ICE ou na bolsa CME.
3. O Crack Spread (spread de produto)
Este é o mais complexo dos três, mas representa o pulso da economia física. O Crack Spread reflete a margem teórica de refino. Esse é o lucro que uma refinaria obtém ao "craquear" (fracionar) o petróleo bruto em produtos utilizáveis, como gasolina e óleo para aquecimento.
O padrão do setor é o Crack Spread 3:2:1:
- Entrada (insumo): Compra de 3 barris de petróleo bruto.
- Saída (produto): Venda de 2 barris de gasolina e 1 barril de óleo para aquecimento (destilados).
Quem opera esse spread?
- Refinarias: Elas utilizam esse spread principalmente para travar suas margens de lucro. Se o preço do petróleo bruto subir, mas o da gasolina permanecer estável, a margem delas é destruída. Elas operam o spread para compensar esse risco.
- Especuladores: Eles operam essa estrutura como um termômetro da saúde econômica. Se você acredita que a economia está aquecida e as viagens estão em alta, você compra o Crack Spread (apostando que os preços da gasolina superarão os do petróleo bruto).
Exemplo real de uma operação de spread de futuros de petróleo bruto
Vamos analisar uma configuração operacional que está atualmente no radar dos traders profissionais de spread para 2026. Este exemplo ilustra como os traders utilizam o conflito entre a política da OPEP+ e a demanda sazonal para encontrar oportunidades de valor.
No início de 2026, o mercado de petróleo bruto WTI estava em um equilíbrio delicado. Os preços haviam arrefecido no fim de 2025 devido à produção recorde dos EUA, mas uma grande mudança estrutural ocorreu em janeiro: a OPEP+ adiou os aumentos de produção planejados.
Em vez de inundar o mercado com petróleo no primeiro trimestre, o cartel postergou a reversão de seus cortes para o final do ano. Ao mesmo tempo, as projeções indicavam que, embora o mercado esteja bem abastecido agora, um déficit poderia se formar até junho com o início da temporada de viagens de verão.
Um trader de spread observa esse cenário e enxerga uma oportunidade específica:
- Curto prazo (junho de 2026): A oferta estará artificialmente restrita porque a OPEP+ está retendo barris durante o pico da demanda de verão.
- Longo prazo (dezembro de 2026): É provável que a oferta se normalize (ou fique mais folgada) à medida que a produção fora da OPEP continue crescendo e a OPEP finalmente reverta os cortes.
O trader quer ficar comprado no verão e vendido no inverno. Este é um clássico Bull Spread de calendário.
A execução
- Ponta 1 (Comprada): Comprar WTI de junho de 2026 (CLM26).
- Ponta 2 (Vendida): Vender WTI de dezembro de 2026 (CLZ26).
- Momento de entrada: Início de fevereiro de 2026 (antecipando a retomada das refinarias na primavera).
- Preço do spread: Vamos supor que o spread esteja sendo negociado próximo à paridade (US$ 0,00) ou ligeiramente em contango (-US$ 0,50).
Vamos explicar por que isso funciona. Na prática, o trader está apostando na Backwardation. Ele acredita que as refinarias entrarão em compras de pânico por barris para junho para atender à demanda de gasolina do verão, elevando o preço do primeiro mês. Enquanto isso, o contrato de dezembro ficará para trás, pois o mercado espera que o aperto na oferta já tenha sido resolvido até o final do ano.
Se a tese do aperto de verão ("Summer Squeeze") se confirmar e os estoques de Cushing caírem durante a temporada de viagens:
- Junho de 2026 (front) sobe com força (por exemplo, +US$ 5,00/barril).
- Dezembro de 2026 (back) sobe lentamente ou fica estável (por exemplo, +US$ 1,00/barril).
- O resultado: O spread se abre de US$ 0,00 para +US$ 4,00.
Cálculo do lucro
- Spread de entrada: US$ 0,00
- Spread de saída: +US$ 4,00 (Backwardation)
- Variação líquida: +US$ 4,00 por barril.
- Lucro total: US$ 4,00 x 1.000 barris = US$ 4.000 por contrato.
Como você pode ver, operar o spread ajuda a evitar o risco de uma queda generalizada do mercado. Mesmo se todo o mercado de petróleo tivesse caído US$ 10 devido a uma recessão, o spread provavelmente teria mantido seu valor ou aumentado, desde que a escassez física em junho persistisse em relação a dezembro.
Principais fatores que influenciam os spreads de futuros de petróleo bruto
O diferencial de preço entre dois meses de entrega é determinado pela realidade estrutural da cadeia de suprimentos de petróleo.
Se você quer operar spreads, precisa monitorar estes quatro fatores determinantes essenciais.
1. Níveis de estoque
O principal fator individual que movimenta o spread do WTI é a situação de armazenamento em Cushing, Oklahoma. Esse é o ponto de entrega física do contrato WTI da NYMEX.
- O ponto de saturação: Quando os tanques de armazenamento em Cushing se aproximam da capacidade máxima (geralmente acima de 70% de utilização), o mercado entra em pânico. Não há literalmente onde colocar o petróleo. Os vendedores ficam desesperados para desovar o contrato do mês corrente ("front month") para evitar receber a entrega física. Isso faz o primeiro mês desabar, enquanto os meses posteriores (onde a capacidade de armazenamento pode estar disponível mais tarde) permanecem estáveis. O resultado? O mercado é forçado a um contango acentuado.
- O ponto de escassez: Por outro lado, se os estoques estiverem diminuindo rapidamente (abaixo da média de 5 anos), os compradores puxam as cotações do primeiro mês para garantir barris imediatos. O resultado? O mercado migra rapidamente para a Backwardation.
2. Sazonalidade
A demanda por petróleo não é linear; ela é cíclica. As refinarias são complexos industriais gigantescos que não podem funcionar sem parar. Elas precisam parar para manutenção, geralmente durante as chamadas "estações de transição" (shoulder seasons), quando a demanda é menor.
- Manutenção de primavera (fevereiro/março): As refinarias interrompem as operações para mudar a produção de óleo para aquecimento de inverno para a produção de gasolina de verão.
- Manutenção de outono (setembro/outubro): Elas interrompem as atividades para retornar às misturas de inverno.
Durante esses períodos, a demanda por petróleo bruto cai porque o maquinário de processamento é desligado. Essa queda temporária na demanda costuma enfraquecer o mês corrente (front month), fazendo os spreads se abrirem (movendo-se em direção ao contango).
Por outro lado, antes da temporada de viagens de verão (maio a agosto), as refinarias operam em capacidade máxima, estreitando o spread.
Saiba mais sobre a sazonalidade no trading de commodities
3. Taxas de juros
Este é o fator que a maioria dos traders de varejo ignora. Manter petróleo físico custa dinheiro. E não estou me referindo apenas às taxas de armazenagem, mas também ao custo de capital.
Quando você armazena petróleo por seis meses, está imobilizando um capital que, de outra forma, poderia estar rendendo juros em títulos do Tesouro americano livres de risco. Quando o Federal Reserve aumenta as taxas de juros, o custo de carregamento (Cost of Carry) aumenta.
- A mecânica: Se as taxas de juros estiverem em 5%, o preço futuro precisa ser negociado com um prêmio maior em relação ao preço à vista para compensar o detentor pelo capital retido.
- A regra: Taxas de juros altas exercem pressão de alargamento sobre o spread (favorecendo o contango). Taxas de juros baixas tornam "mais barato" carregar estoques, permitindo que os spreads se estreitem.
4. Geopolítica
Eventos geopolíticos como guerras, sanções ou embargos quase sempre afetam a oferta imediata, e não a capacidade futura.
Se um conflito eclodir em um grande país produtor, o mercado teme a escassez hoje. Os traders entram em pânico comprando o contrato do mês corrente.
No entanto, o mercado costuma presumir que o conflito será resolvido (ou que as rotas de suprimento serão ajustadas) em um prazo de 6 a 12 meses. Por isso, os preços dos meses posteriores sobem em um ritmo muito mais lento.
O resultado: Essa disparidade faz o spread disparar para uma forte Backwardation.
Como operar spreads de futuros de petróleo bruto (passo a passo)
Entrar em uma operação de spread é operacionalmente diferente de negociar um contrato futuro de preço direto. Se tentar executar isso manualmente comprando um contrato e vendendo outro de forma separada, você se expõe ao "risco de execução perna a perna" (legging risk), que é o perigo de o mercado se mover contra você na fração de segundo entre os seus dois cliques.
Aqui está o fluxo de trabalho profissional para executar uma operação de spread de petróleo bruto com segurança e eficácia.
Passo 1: Identificar a estrutura
Não comece perguntando "O petróleo vai subir?". Comece perguntando: "O mercado está apertado ou folgado?"
- Analise a curva: Abra a curva a termo (Forward Curve) do WTI ou do Brent. Ela tem inclinação ascendente (contango) ou descendente (backwardation)?
- Analise o catalisador: Por que ela está com esse formato?
- Cenário A: Os estoques estão nas mínimas de 5 anos e um furacão está entrando no Golfo do México. O mercado está apertado. Você quer ficar comprado no spread (Bull Spread).
- Cenário B: Uma recessão se aproxima e os estoques estão aumentando. O mercado está folgado. Você quer ficar vendido no spread (Bear Spread).
Passo 2: A execução
Esta é a etapa técnica mais crítica. Nunca monte um spread perna por perna ("leg in").
As principais bolsas (CME, ICE) disponibilizam spreads específicos reconhecidos pela bolsa (Exchange-Recognized Spreads). Trata-se de instrumentos próprios que representam o próprio diferencial.
Esta é a maneira correta de executar: você abre a boleta de ordens e seleciona o instrumento de "spread de calendário" (por exemplo, CL MAR26/APR26).
Você insere um preço de, digamos, -US$ 0,50. Ao clicar em "Comprar", o mecanismo de correspondência da bolsa executa ambas as pontas simultaneamente com aquele diferencial exato. Você não fica exposto ao risco de preço direto nem por um milissegundo.
Na plataforma de negociação da Switch Markets, você pode buscar por petróleo bruto/Brent na aba Energia. Você encontrará então os dois contratos mais próximos.
Passo 3: Gestão de margem
Uma das maiores vantagens de operar spreads é a eficiência de capital. Como as suas posições comprada e vendida se compensam, a bolsa considera o seu risco significativamente menor do que o de uma posição a descoberto.
As bolsas utilizam um sistema de risco chamado SPAN (Standard Portfolio Analysis of Risk) para calcular a sua margem.
- Margem para contratos direcionais (outright): Operar 1 contrato de petróleo bruto pode exigir US$ 6.000 ou mais de margem.
- Margem de spread: Para operar o spread (1 comprado / 1 vendido), pode ser necessário apenas de US$ 500 a US$ 1.000 de margem.
Passo 4: Monitorando as operações
Uma vez posicionado, você passa a acompanhar o preço diferencial.
- Se você comprou o Bull Spread a -US$ 0,50 (Backwardation), seu objetivo é que esse valor se mova para +US$ 0,50, +US$ 1,00, etc.
A estratégia de saída: Você tem duas opções à medida que o vencimento se aproxima:
- Encerrar: Você vende o instrumento de spread. Isso zera ambas as pontas simultaneamente.
- Rolar: Se você quiser manter sua tese, mas os contratos estiverem vencendo, precisará "rolar" a posição. Isso envolve vender seu spread atual e comprar o spread do mês seguinte.
Conclusão
Em resumo, as operações de spread recompensam os traders que compreendem estoques, sazonalidade, restrições de armazenamento e o formato da curva de futuros. E punem aqueles que operam opiniões desprovidas de contexto.
Quando você opera spreads corretamente, não precisa prever onde o petróleo estará daqui a seis meses. Precisa apenas entender onde está a pressão hoje e como essa pressão se desloca ao longo do tempo.
Domine isso, e o petróleo bruto deixará de parecer caótico. Ele se tornará mecânico. E é exatamente aí que se formam os traders consistentes.
Perguntas frequentes (FAQs)
Abaixo, respondemos às dúvidas práticas mais frequentes dos traders ao migrarem dos futuros direcionais para o universo dos spreads.
Qual é o melhor spread de petróleo bruto para iniciantes?
Comece pelo spread de calendário de WTI (mês corrente vs. segundo mês). Por exemplo, comprado em março / vendido em abril. O motivo? É o spread com maior liquidez do mundo. Você nunca ficará preso em uma operação por falta de volume. Vale ressaltar que você pode começar a operar spreads de calendário na Switch Markets.
Evite spreads intermercados complexos (como WTI vs. Dubai) ou spreads de produtos (Crack Spreads) até dominar a estrutura a termo da curva.
Os spreads de futuros de petróleo bruto são menos arriscados do que os futuros direcionais?
Eles apresentam menor risco direcional, mas não são isentos de risco. Ao operar petróleo direcional (outright), você fica exposto a qualquer manchete geopolítica. Ao operar spreads, você fica protegido contra o nível geral de preço, mas continua exposto a mudanças estruturais (como uma alteração brusca nos dados de estoque).
Quanta margem é necessária para operar spreads de petróleo?
As margens são definidas pelas bolsas (CME/ICE) com base na lógica SPAN, que beneficia posições com hedge. Enquanto um contrato direcional de petróleo bruto (CL) pode exigir US$ 6.000 ou mais em margem, um spread de calendário geralmente requer apenas US$ 500 a US$ 1.000. Na Switch Markets, você pode negociar CFDs de petróleo bruto, o que significa que a exigência de margem é significativamente menor do que na negociação de contratos futuros.
Traders de varejo podem operar spreads de petróleo bruto?
Com certeza. Você não precisa ser um fundo hedge. Qualquer corretora de futuros padrão permite que clientes do varejo operem spreads de futuros. A Switch Markets é uma das poucas corretoras que disponibilizam aos traders os dois primeiros meses de vencimento do petróleo bruto na forma de CFDs, tornando simples e acessível para qualquer trader de varejo começar a operar spreads de petróleo bruto.
Aviso de risco: As informações contidas neste artigo não constituem recomendação financeira, conselho de investimento, garantia de lucros ou proteção contra perdas. Nosso conteúdo tem fins meramente informativos e busca ajudar você a compreender os riscos e a complexidade desses mercados por meio de análises objetivas. Antes de operar, avalie com cuidado sua experiência, seus objetivos financeiros e sua tolerância ao risco. O trading envolve risco significativo de perda financeira e não é adequado para todas as pessoas.