Simulação de Monte Carlo no trading: o que é e como usar
- O que é a simulação de Monte Carlo no trading?
- Por que os traders usam métodos de Monte Carlo em vez de apenas um backtest
- Como funciona a simulação de Monte Carlo para uma estratégia de trading
- Tipos de métodos de Monte Carlo utilizados no trading
- Como interpretar curvas de patrimônio (equity) de Monte Carlo e principais métricas de risco
- Quantas simulações são suficientes? (E outras configurações práticas)
- Como usar o simulador de Monte Carlo da Switch Markets (passo a passo)
- Estudo de caso: Monte Carlo em uma estratégia de forex simples (cenário realista)
- Uso da simulação de Monte Carlo no trading algorítmico e com IA
- O que mais importa ao interpretar os resultados de Monte Carlo
- Problemas comuns ao aplicar a simulação de Monte Carlo no trading
- Como começar: ferramentas, dados e um fluxo de trabalho simples
- Perguntas Frequentes (FAQ)
Executar um único backtest oferece apenas uma versão da realidade. A simulação de Monte Carlo no trading oferece milhares delas. Ao redistribuir aleatoriamente o histórico das suas operações em diferentes sequências, você consegue mapear toda a gama de cenários possíveis para a sua conta — e não apenas o que aconteceu uma única vez. Este guia aborda a teoria, o fluxo de trabalho, um estudo de caso prático no forex e as decisões fundamentais que os resultados de Monte Carlo devem direcionar.
Principais conclusões
O que é a simulação de Monte Carlo no trading?
Uma simulação de Monte Carlo utiliza amostragem aleatória repetida — normalmente de 1.000 a 10.000 execuções — para modelar a distribuição de probabilidade dos resultados possíveis de uma estratégia de trading. Assim, em vez de analisar um único backtest, cada simulação determina aleatoriamente a ordem das suas operações vencedoras e perdedoras, construindo uma nova curva de patrimônio (equity) a cada iteração. O resultado é um mapa de resultados potenciais, em vez de uma trajetória única tida como a "mais provável".
No trading, a análise de Monte Carlo é utilizada para:
- Quantificar o risco de drawdown sob diferentes sequências de operações
- Estimar a probabilidade de ruína (a chance de uma perda expressiva da conta antes que sua vantagem estatística se concretize)
- Compreender a distribuição dos retornos finais entre percentis (5º, 50º, 95º)
- Testar o estresse de premissas sobre taxa de acerto, relação de risco e frequência de operações
Historicamente, o método de Monte Carlo remonta à década de 1940, quando John von Neumann e Stanislaw Ulam desenvolveram técnicas de amostragem aleatória para a física nuclear. O nome remete à aleatoriedade dos cassinos — o que faz sentido, já que esses métodos modelam a maneira como variáveis aleatórias moldam diferentes resultados em sistemas complexos. As simulações de Monte Carlo são versáteis e aplicadas em diversos setores complexos, desde ciência de dados e análise de sensibilidade até a precificação de opções com estruturas dependentes de trajetória.
Vale ressaltar que a Switch Markets oferece um dos simuladores de Monte Carlo mais precisos e intuitivos disponíveis para traders. Em vez de construir planilhas complexas ou programar scripts, você pode rodar milhares de simulações com poucos cliques, utilizando parâmetros reais de negociação como taxa de acerto, relação risco-retorno, saldo da conta e risco por operação. Ao longo deste guia, você aprenderá como a simulação de Monte Carlo funciona, por que ela é uma ferramenta de gestão de risco indispensável e como aplicá-la à sua própria estratégia de trading usando a Calculadora de Monte Carlo da Switch Markets.
Por que os traders usam métodos de Monte Carlo em vez de apenas um backtest
Um único backtest gera uma curva de patrimônio (equity) baseada em uma sequência histórica específica. O método de Monte Carlo reembaralha ou reamostra esse histórico de lucros e perdas (P&L) para expor riscos ocultos que o backtest isolado não consegue demonstrar. Veja por que os traders profissionais o utilizam:
- Exposição ao risco de sequência: O drawdown máximo de um backtest pode ser enganoso. A análise de Monte Carlo pode revelar potenciais drawdowns máximos de até 3,1 vezes os valores observados no backtest. Uma estratégia com −12% em um backtest pode apresentar drawdowns de −25% a −30% nas piores trajetórias simuladas.
- Vantagem real versus sorte: O método de Monte Carlo ajuda a diferenciar uma estratégia vencedora de um backtest com sorte, mostrando o quanto o desempenho é sensível à ordem das operações.
- Métricas de risco além dos retornos médios: A simulação de Monte Carlo mostra a distribuição dos drawdowns máximos, o risco de ruína, o desvio padrão dos retornos e a variação no patrimônio (equity) final após N operações.
- Preparação psicológica: Os traders conseguem se preparar melhor para sequências de perdas usando simulações de Monte Carlo. Saber que 10 a 12 perdas consecutivas são estatisticamente plausíveis ajuda os traders profissionais a manterem a disciplina em um sistema válido durante fases difíceis.
- Integração com validações avançadas: Mesas de trading algorítmico executam rotineiramente simulações de Monte Carlo em conjunto com testes walk-forward, testes fora da amostra (out-of-sample) e validações com machine learning.
Os motivos acima ajudam a entender por que a simulação de Monte Carlo se tornou uma das mais importantes ferramentas de gerenciamento de risco no trading moderno. Em vez de depender de um único backtest, ela auxilia os traders a compreenderem toda a gama de resultados possíveis e a tomarem decisões baseadas em probabilidades, e não em otimismo infundado.
Como funciona a simulação de Monte Carlo para uma estratégia de trading
Muitos traders iniciantes imaginam que a simulação de Monte Carlo seja uma ferramenta complexa, reservada a analistas quantitativos ou profissionais do mercado. Na verdade, ela é surpreendentemente direta quando se compreendem os conceitos básicos e o seu funcionamento. Veja o fluxo passo a passo utilizado pela maioria dos sistemas de trading:
Aqui está o fluxo de trabalho detalhado:
- Passo 1 – Coletar dados históricos: Reúna os resultados individuais de operações de um backtest, diário de trading ou extrato de corretora. São necessárias pelo menos 200 a 300 operações históricas para ter confiabilidade; menos de 100 operações geram resultados com muito ruído.
- Passo 2 – Calcular estatísticas das operações: Calcule taxa de acerto, ganho médio, perda média, relação risco-retorno e valor esperado (EV) por operação. A fórmula do EV é: EV = (taxa de acerto × ganho médio) − (taxa de erro × perda média).
- Passo 3 – Escolher o método: Selecione entre reembaralhamento sem reposição, reamostragem com reposição (bootstrap) ou simulação paramétrica baseada em distribuições ajustadas. Cada abordagem responde a perguntas ligeiramente distintas.
- Passo 4 – Executar cada simulação: A simulação determina aleatoriamente uma sequência de ganhos e perdas, atualiza o saldo da conta operação por operação e armazena a curva completa de patrimônio (equity) — e não apenas o resultado financeiro final. Insira saldo inicial, porcentagem de risco e taxa de acerto para configurar cada execução.
- Passo 5 – Repetir milhares de vezes: Execute simulações de Monte Carlo com pelo menos 1.000 iterações; de 5.000 a 10.000 para métricas precisas de risco de cauda. As simulações de Monte Carlo podem ultrapassar 1.000 iterações para construir uma distribuição de probabilidade robusta.
- Passo 6 – Resumir com percentis: Extraia o 5º percentil (pior cenário realista), o 50º percentil (expectativa mediana) e o 95º percentil (cenário otimista) para saldo final, drawdown máximo e outras métricas essenciais de desempenho.
Você pode reproduzir esse processo utilizando o simulador de Monte Carlo da Switch Markets, inserindo sua taxa de acerto, relação risco-retorno, risco por operação e a quantidade de operações a serem simuladas.
Tipos de métodos de Monte Carlo utilizados no trading
Diferentes métodos de Monte Carlo são utilizados conforme o objetivo da análise, desde o comportamento básico de drawdowns até simulações mais próximas da realidade dos mercados.
Amostragem sem reposição (reembaralhamento de operações)
Esse método pega suas operações históricas reais e simplesmente as reembaralha em uma ordem diferente. A distribuição de ganhos e perdas permanece exatamente a mesma, mas a sequência muda. É útil para observar como diferentes ordens de execução afetam sua curva de patrimônio (equity) e quão severos podem ser os drawdowns mesmo mantendo o mesmo conjunto de resultados.
Amostragem com reposição (bootstrap)
Esse método seleciona operações aleatoriamente do seu histórico, mas cada operação pode ser escolhida mais de uma vez. Dessa forma, ele cria um leque mais amplo de resultados possíveis, abrangendo cenários mais extremos. É um dos métodos de Monte Carlo mais utilizados porque oferece uma visão realista da incerteza e da variabilidade de desempenho.
Simulação paramétrica de Monte Carlo
Em vez de usar as operações reais, esse método cria um modelo estatístico dos seus retornos (por exemplo, distribuições normais, log-normais ou de caudas pesadas) e gera resultados sintéticos a partir dele. Costuma ser aplicado na modelagem direta de trajetórias de preços, como na precificação de opções ou na simulação do comportamento de um ativo subjacente ao longo do tempo.
Block bootstrap e métodos baseados em regimes
Essa abordagem mantém blocos de operações agrupados em vez de misturar tudo de forma isolada. Isso preserva padrões como sequências, tendências ou agrupamento de volatilidade (volatility clustering). É ideal para estratégias em que as operações não são independentes entre si, como sistemas seguidores de tendência, nos quais períodos de ganhos ou perdas tendem a se concentrar em blocos.
Como interpretar curvas de patrimônio (equity) de Monte Carlo e principais métricas de risco
Traçar de 50 a 100 curvas de patrimônio (equity) a partir de milhares de simulações cria um "cone" visual de caminhos possíveis para a conta. As simulações de Monte Carlo geram milhares de curvas aleatórias, e saber interpretá-las corretamente é o que diferencia uma análise quantitativa séria de meras suposições. Para muitos, esse gráfico pode parecer confuso à primeira vista. Veja o que você precisa saber para interpretar os resultados de Monte Carlo:
Principais métricas a acompanhar:
Saldo final mediano
O saldo final mediano é o resultado localizado exatamente no ponto central de todas as suas simulações. Metade das simulações termina com um saldo superior e a outra metade com um saldo inferior. Diferente de uma média, que pode ser distorcida por alguns resultados extremamente positivos ou negativos, a mediana oferece uma expectativa mais realista de como sua conta de trading pode se encontrar ao término das operações simuladas.
Saldos finais nos percentis 5º e 95º
Os saldos nos percentis 5º e 95º ajudam a compreender a faixa de resultados prováveis. O 5º percentil representa um cenário pessimista, mas perfeitamente viável; apenas cerca de 5% das simulações têm desempenho pior. Já o 95º percentil reflete um desfecho otimista, superado por apenas 5% das simulações. Avaliar esses valores em conjunto proporciona uma noção muito mais clara da incerteza da estratégia do que focar em uma projeção única de retorno.
Drawdown máximo mediano
O drawdown máximo mediano indica a maior queda típica que a conta sofre durante as simulações antes de se recuperar. Essa é uma das métricas de risco mais importantes, pois demonstra quanto capital você precisará suportar ver oscilar negativamente durante fases adversas. Frequentemente, as simulações de Monte Carlo apontam drawdowns bem superiores aos observados no backtest tradicional, preparando o trader para condições de mercado mais realistas.
Piores sequências de perdas
Toda estratégia lucrativa passa por sequências de perdas. A simulação de Monte Carlo calcula a maior série consecutiva de operações perdedoras que pode ocorrer de forma realista. Essa informação é valiosa para que o trader se prepare emocional e financeiramente para os inevitáveis momentos de baixa. Entender que uma longa sequência negativa é estatisticamente comum torna mais fácil manter a fidelidade ao plano operacional em vez de abandonar um sistema que continua tendo uma vantagem estatística positiva no longo prazo.
Risco de ruína
O risco de ruína mede a probabilidade de a conta de trading cair abaixo de um limite crítico, como perder 50% do seu valor ou atingir qualquer outro patamar preestabelecido. Em vez de avaliar apenas o saldo final, essa métrica considera se o patrimônio atinge um nível de perigo em qualquer ponto da simulação. Um risco de ruína elevado geralmente indica que as posições estão superdimensionadas ou que a estratégia carrega mais risco do que o trader consegue suportar confortavelmente.
Value at Risk (VaR)
O Value at Risk (VaR) estima quanto o seu portfólio pode perder em determinado período sob condições normais de mercado, considerando um nível de confiança específico. Por exemplo, um VaR diário com 95% de confiança estima a perda máxima esperada em 95% dos dias de operação, reconhecendo que perdas maiores ainda podem acontecer. A simulação de Monte Carlo é amplamente utilizada para calcular o VaR por conseguir modelar milhares de cenários de mercado distintos, proporcionando a traders e gestores de portfólio uma visão muito mais completa dos riscos de baixa.
Traders profissionais utilizam as "faixas" das curvas de patrimônio (equity) de Monte Carlo para acompanhar sua curva real em tempo real. Se a sua conta real passar a operar abaixo da faixa do 5º percentil logo no início, algo pode estar errado — problemas de execução, mudança de regime de mercado ou custos operacionais excessivos desgastando sua vantagem.
Quantas simulações são suficientes? (E outras configurações práticas)
Afinal, quantas simulações são necessárias para alcançar um resultado consistente? Isso depende em grande parte do nível de precisão desejado. Os padrões atuais do setor (2024–2026) indicam que cerca de 1.000 simulações costumam ser suficientes para produzir estimativas estáveis da mediana e do 5º percentil, atendendo bem à maioria das avaliações básicas de risco. Quando é necessária maior precisão, em especial para métricas de risco de cauda como drawdowns no 99º percentil ou probabilidades extremas de ruína, recomenda-se rodar entre 5.000 e 10.000 simulações.
O número de operações históricas da sua estratégia também é fundamental. Se o seu sistema tiver menos de aproximadamente 150 operações registradas, os resultados de Monte Carlo tendem a apresentar mais ruído e devem ser interpretados com cautela, já que o tamanho da amostra pode não refletir o comportamento de longo prazo. Além disso, o horizonte da simulação deve ser coerente com seu estilo operacional. Por exemplo, cerca de 250 operações costumam ser adequadas para day trading ativo e estratégias de scalping, enquanto aproximadamente 100 operações atendem melhor a abordagens de swing trading.
Também é essencial lembrar que a precisão das simulações depende diretamente da qualidade dos dados de entrada. Premissas centrais como taxa de acerto e relação risco-retorno devem se basear em um histórico sólido, e pequenas variações em métricas como valor esperado ou drawdown não devem ser superdimensionadas caso fiquem dentro do ruído estatístico normal.
O simulador online de Monte Carlo da Switch Markets permite avaliar com facilidade de que forma aumentar o número de simulações — de 500 para 1.000 ou mais — ajuda a estabilizar métricas fundamentais como o risco de ruína e o saldo mediano da conta.
Como usar o simulador de Monte Carlo da Switch Markets (passo a passo)
Você não precisa de Python nem de planilhas para rodar sua primeira simulação. O simulador de Monte Carlo da Switch Markets faz tudo o que você precisa diretamente pelo navegador: basta inserir os dados estatísticos das suas operações, definir o nível de risco e visualizar a distribuição de resultados em segundos.
Para manter este passo a passo prático, modelamos a mesma vantagem estatística realista do estudo de caso a seguir (taxa de acerto de 52% e relação risco-retorno de 1,6:1). Veja o fluxo completo, desde o preenchimento inicial até a interpretação dos resultados:
Passo 1: Insira os dados da sua conta e da sua estratégia
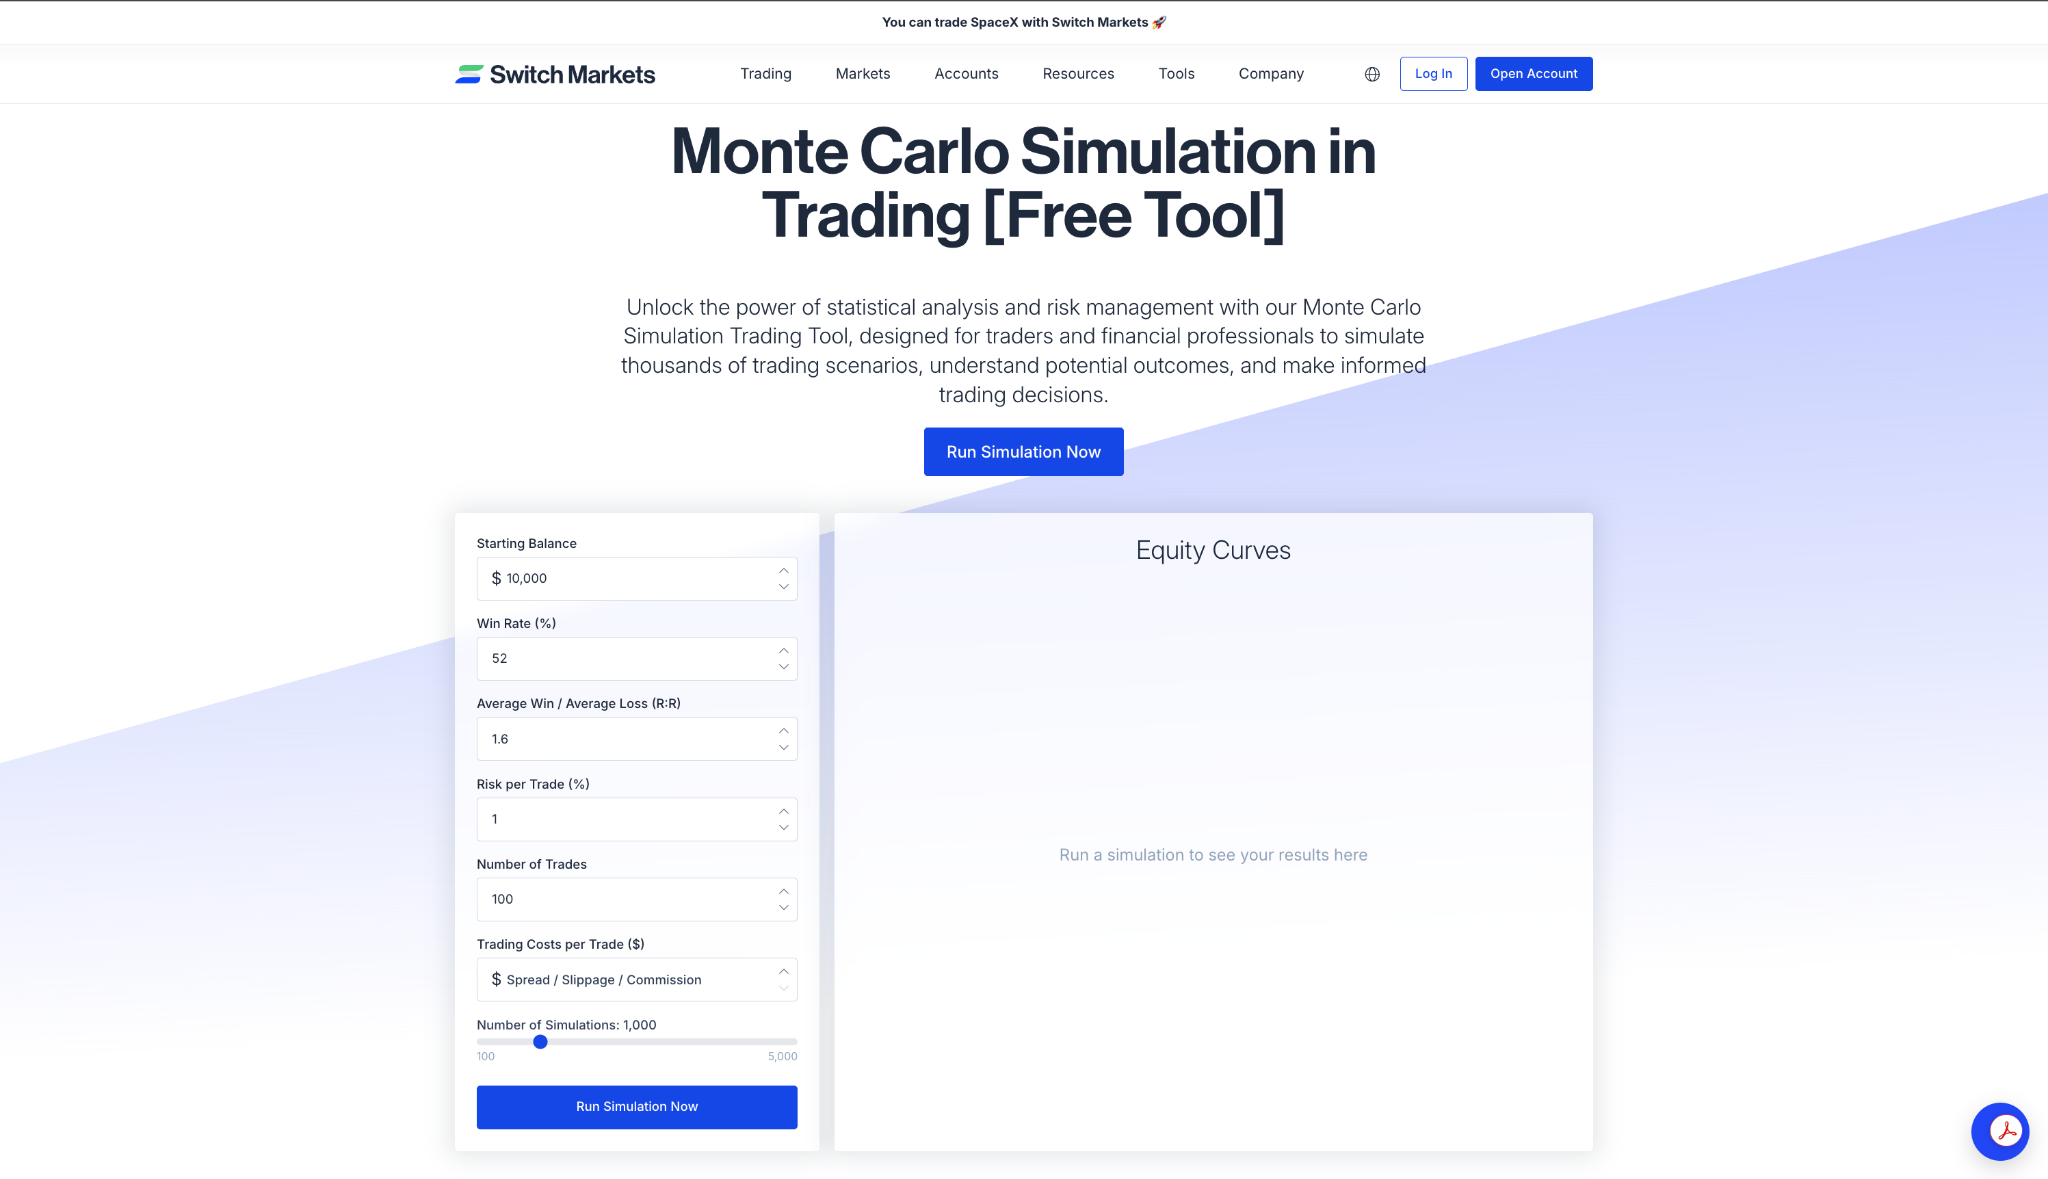
O painel esquerdo apresenta sete campos. Basta preencher com os parâmetros realistas da sua estratégia. Lembre-se de que cada campo deve corresponder a uma estatística extraída do seu próprio diário de trading ou backtest:
- Saldo inicial (Starting Balance): O patrimônio (equity) da conta que deseja modelar.
- Taxa de acerto (Win Rate %): A proporção das suas operações encerradas no lucro. Utilize uma base de pelo menos 200 a 300 operações reais, e não uma estimativa otimista.
- Ganho médio / Perda média (R:R): Sua relação risco-retorno, ou seja, o tamanho do seu ganho médio em relação à sua perda média.
- Risco por operação (Risk per Trade %): A porcentagem do patrimônio arriscada em cada posição. A maioria dos sistemas consistentes opera entre 0,5% e 1,5%.
- Número de operações (Number of Trades): O horizonte de cada execução. Cerca de 100 operações atendem ao swing trading; use 250 para day trading ativo. Não há regra fixa; utilize um valor condizente com a sua realidade.
- Custos operacionais por operação (Trading Costs per Trade $): O impacto de spread e comissão por operação. Incluir esse valor mantém os resultados realistas.
- Número de simulações (Number of Simulations): A barra deslizante varia de 100 a 5.000 trajetórias aleatórias. Mantenha em 1.000 para medianas estáveis; aumente para 5.000 para mensurar melhor o risco de cauda.
Passo 2: Execute a simulação
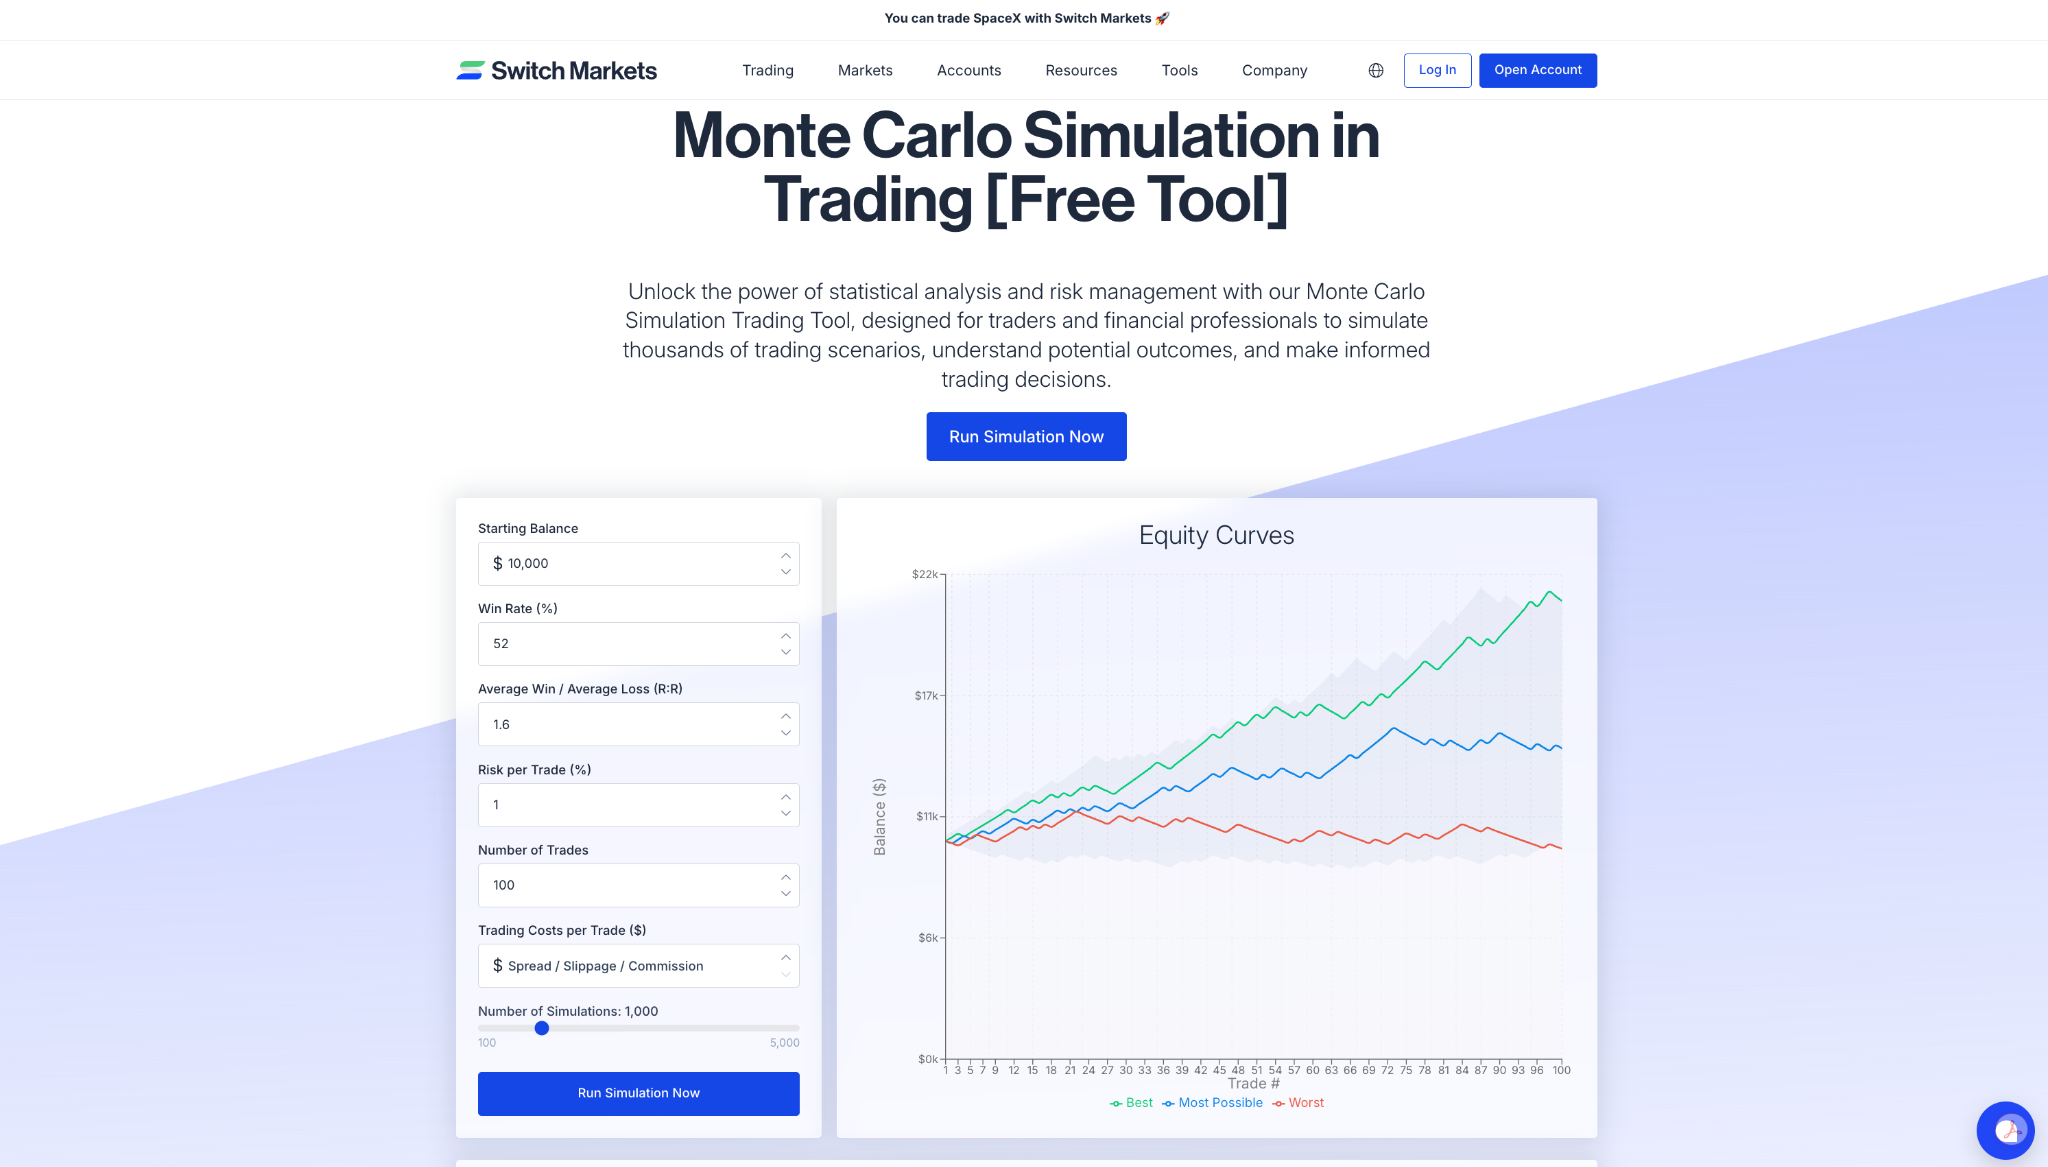
Clique em Run Simulation Now. A ferramenta reembaralha a sua sequência de ganhos e perdas a cada iteração, reconstrói uma nova curva de patrimônio (equity) a cada ciclo e reúne todas as 1.000 trajetórias no painel de visualização.
Passo 3: Analise as principais métricas de risco
Quatro números aparecem em destaque no topo dos resultados:
- Probabilidade de lucro (Probability of Profit): A proporção de simulações finalizadas acima do saldo inicial. Para esta vantagem de +0,35R ao longo de 100 operações, o resultado foi de 99,7%.
- Probabilidade de ruína a 50% (Probability of Ruin 50%): A chance de o patrimônio (equity) cair 50% abaixo do ponto de partida em qualquer momento. Com 1% de risco e vantagem estatística positiva, o valor foi de 0,0%.
- Expectativa matemática por operação em R (Expectancy per Trade R): Sua vantagem média por operação medida em R. Neste exemplo, resultou em 0,35.
- Máximo de perdas consecutivas (Max Consecutive Losses): A maior sequência negativa observada ao longo de todas as 1.000 simulações. Essa é a sequência que você precisa estar preparado para suportar, tanto financeira quanto psicologicamente.
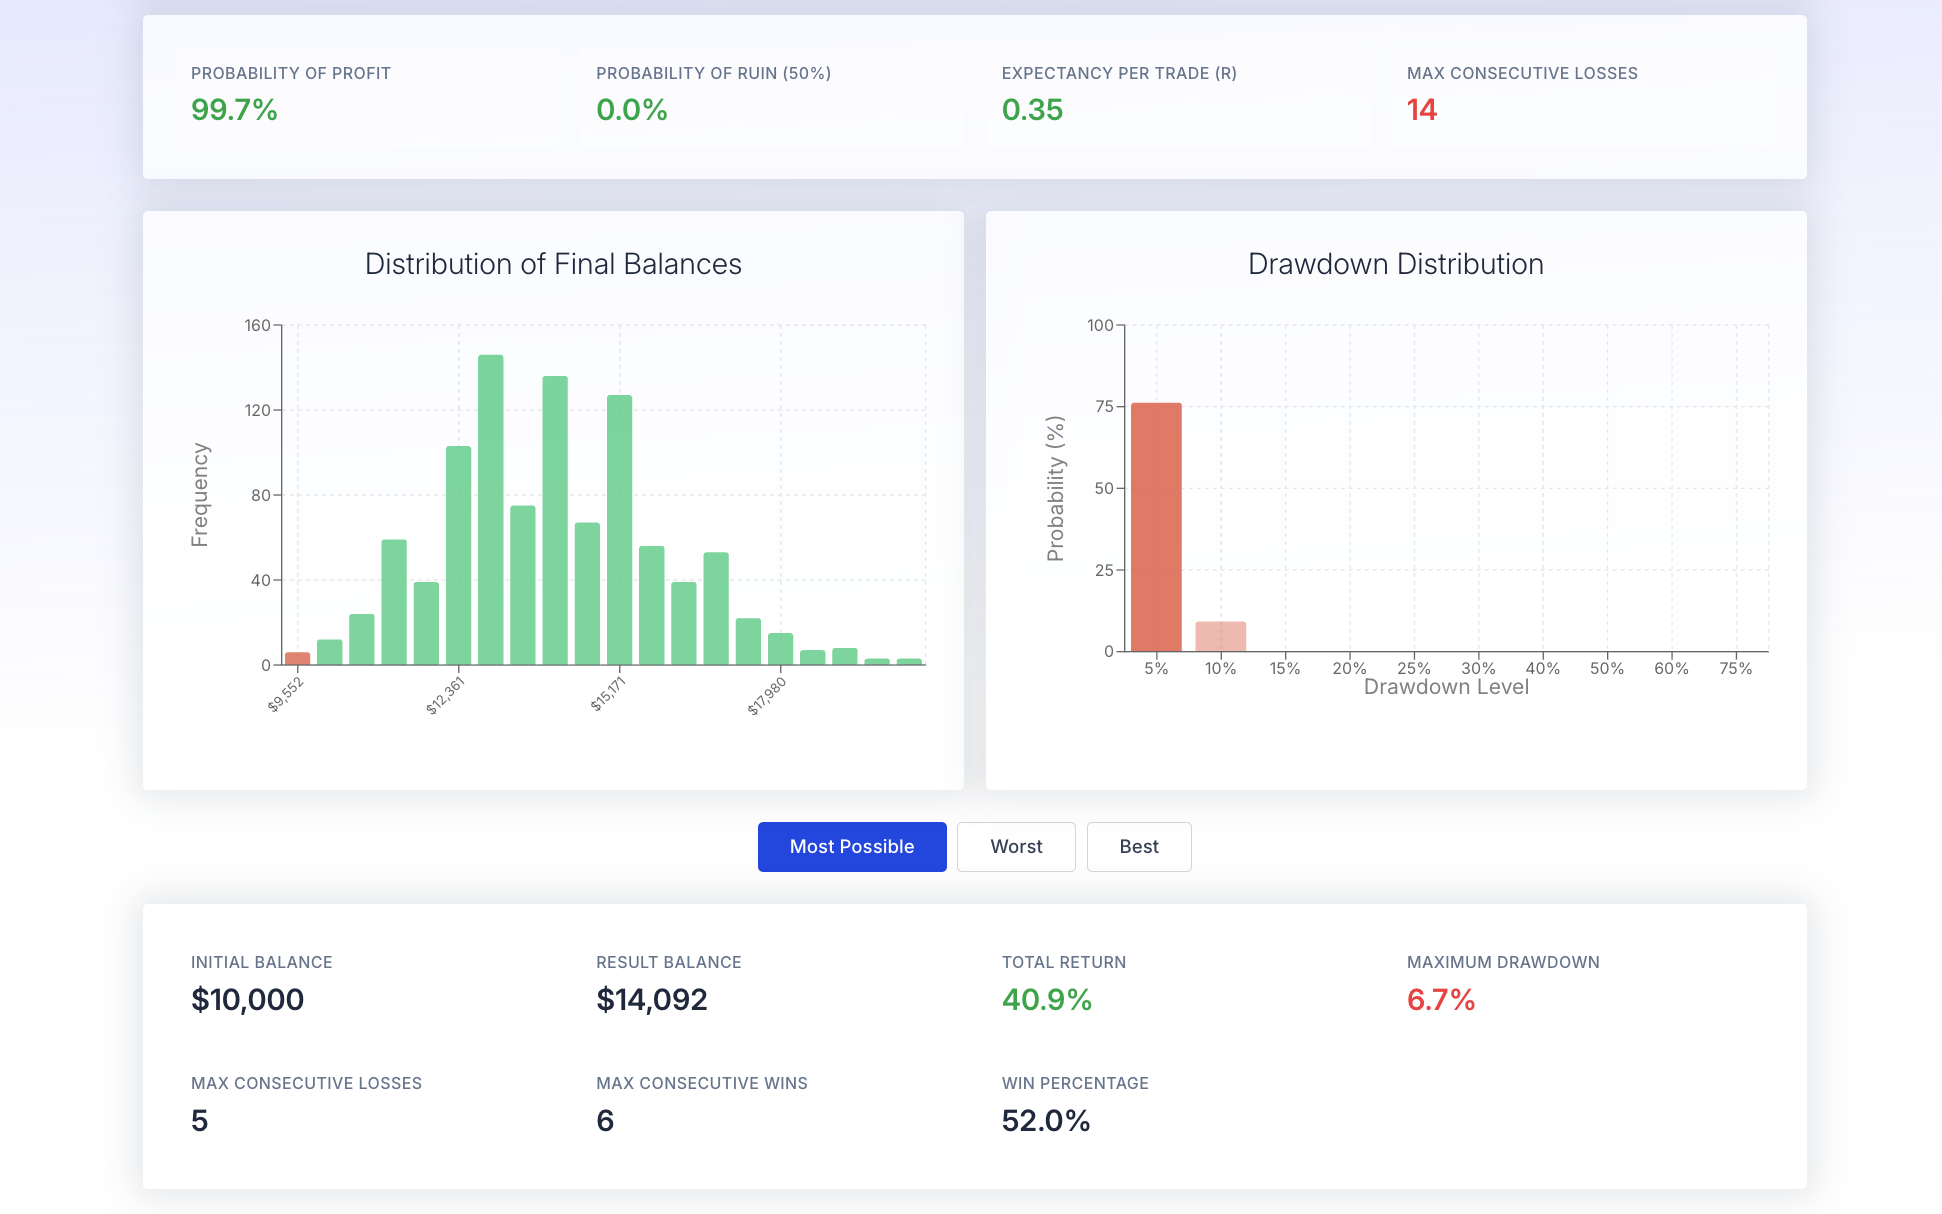
Logo abaixo, o histograma de Distribuição de Saldos Finais (Distribution of Final Balances) mostra a frequência com que cada saldo de encerramento ocorreu, enquanto a Distribuição de Drawdowns (Drawdown Distribution) indica a frequência de cada profundidade de perda temporária.
Neste caso, a maior concentração de saldos fica entre US$ 12.000 e US$ 15.000, enquanto a maior parte dos drawdowns se situa na faixa de 5%.
Passo 4: Ajuste o risco e repita a simulação
Após finalizar o primeiro teste, explore a ferramenta alterando uma variável de cada vez. Por exemplo, você pode reduzir o risco por operação de 1% para 0,5%, ou aumentar o número de operações e rodar novamente.
Acompanhar a reação da probabilidade de ruína, do drawdown máximo e do saldo mediano é o grande objetivo: esse processo transforma o risco abstrato em números práticos para calibrar o tamanho das suas posições.
Estudo de caso: Monte Carlo em uma estratégia de forex simples (cenário realista)
Vamos analisar um algoritmo hipotético de intraday em EUR/USD com os seguintes parâmetros obtidos a partir de 300 operações históricas (backtest de janeiro a dezembro de 2025):
- Taxa de acerto: 52%
- Ganho médio: 1,6R
- Perda média: 1R
- Saldo inicial: US$ 10.000
- Risco por operação: 1% do patrimônio (equity)
Valor esperado por operação: EV = 0,52 × 1,6R − 0,48 × 1R ≈ +0,352R. Trata-se de um sistema matematicamente lucrativo sob as premissas do backtest.
Após executar 2.000 simulações de Monte Carlo com reamostragem (250 operações por rodada), estes foram os resultados qualitativos obtidos:
O que esses resultados significam?
Este exemplo ilustra como a mesma estratégia de trading pode apresentar resultados bastante divergentes apenas pela alteração na ordem das operações vencedoras e perdedoras. Embora todas as simulações utilizem a mesma estratégia de base, nenhuma curva de patrimônio (equity) é idêntica à outra.
O saldo final mediano em torno de US$ 16.000 a US$ 17.000 aponta o desfecho mais provável após o término das 250 operações. No entanto, o saldo final no 5º percentil de aproximadamente US$ 12.000 comprova que existe uma chance real de ganhos consideravelmente menores, enquanto o 95º percentil acima de US$ 23.000 evidencia o potencial para um desempenho muito superior.
Os dados de drawdown são igualmente cruciais. Um drawdown máximo mediano próximo a 15% reflete o recuo típico que o trader deve esperar durante a simulação. Contudo, nos 5% piores cenários, os drawdowns chegam a 25% a 28%, provando que até estratégias lucrativas podem atravessar perdas temporárias expressivas.
Em vez de prever com exatidão o que vai acontecer, a simulação de Monte Carlo ajuda os traders a enxergarem o espectro de resultados realistas. Isso simplifica a tarefa de dimensionar posições de maneira adequada, preparar-se para sequências perdedoras e avaliar se o risco em potencial da estratégia é aceitável antes de colocar capital real em jogo.
Como se vê, as simulações de Monte Carlo ajudam a estimar o risco de drawdown e a probabilidade de lucro ao longo dessas execuções. Mesmo estratégias lucrativas podem terminar próximas do zero a zero ou passar por severos drawdowns intermediários em algumas trajetórias simuladas, apesar de manterem um valor esperado claramente positivo.
A simulação de Monte Carlo mostra que um trader poderia diminuir o risco por operação de 2% para 1% com o intuito de conter o drawdown máximo do 95º percentil abaixo de −25%, aceitando retornos medianos um pouco menores em troca de uma sobrevivência de conta consideravelmente maior. As simulações evidenciam como o sucesso da estratégia é influenciado por condições variáveis e auxiliam o trader a verificar a sensibilidade da rentabilidade em relação à sequência das operações.
Uso da simulação de Monte Carlo no trading algorítmico e com IA
A simulação de Monte Carlo é um recurso indispensável no trading algorítmico e baseado em IA, pois permite ir além dos resultados isolados de um backtest para avaliar uma amplitude completa de cenários futuros viáveis. No mercado real, mesmo uma estratégia lucrativa pode enfrentar sequências prolongadas de perdas, drawdowns severos e ordens de operações imprevisíveis. Ao testar a estratégia milhares de vezes sob sequências aleatórias ou trajetórias de mercado variadas, a simulação de Monte Carlo evidencia como o sistema se comporta sob condições distintas. Fica muito mais fácil identificar se uma estratégia é genuinamente robusta ou se apenas foi beneficiada por condições históricas pontuais favoráveis.
Especialmente em sistemas algorítmicos e de IA, a simulação de Monte Carlo desempenha um papel central no teste de estresse dos modelos. Modelos de machine learning podem sofrer sobreajuste (overfitting) aos dados passados com facilidade, exibindo backtests atraentes que falham no ambiente real. Ao simular milhares de variações nos resultados operacionais, o método de Monte Carlo ajuda a expor vulnerabilidades ocultas, como risco excessivo de drawdown, premissas frágeis de taxa de acerto ou sensibilidade exagerada à ordem das operações. Isso capacita o trader a otimizar não apenas para retornos, mas para estabilidade, sobrevivência e consistência operacional em diferentes momentos do mercado.
Na Switch Markets, todos os clientes que realizam um depósito ganham acesso ao Algo Builder — uma ferramenta de criação de algoritmos desenvolvida para ajudá-los a estruturar e testar estratégias sistemáticas com maior eficiência. Em combinação com a simulação de Monte Carlo, ela permite avaliar o desempenho da estratégia sob condições realistas de risco antes de começar a operar com capital real.
O que mais importa ao interpretar os resultados de Monte Carlo
As simulações de Monte Carlo não preveem acontecimentos futuros exatos, mas apresentam alternativas para dimensionar o risco. Veja como converter os dados de Monte Carlo em regras concretas de gerenciamento de risco:
- Dimensionamento de posição: Ajuste o tamanho da posição para gerenciar o risco de forma eficaz. Escolha um risco por operação em que o drawdown do 95º percentil permaneça dentro da sua tolerância. A maioria dos sistemas de trading funciona melhor com um risco entre 0,5% e 1,5% por operação.
- Limites para o risco de ruína: Busque manter o risco de ruína expressiva abaixo de 1% a 5% ao longo do horizonte da simulação. Com 1% de risco por operação, a probabilidade de ruína para uma estratégia de expectativa positiva costuma ficar abaixo de 2%; a 3%, pode ultrapassar 20% — o que representa um risco considerável.
- Gatilhos para pausar as operações: Se a curva real de patrimônio (equity) cair abaixo da faixa do 5º percentil de Monte Carlo, faça uma pausa e reavalie a estratégia antes de seguir arriscando capital real.
- Diversificação de portfólio: Combine estratégias não correlacionadas cujas curvas de patrimônio (equity) em Monte Carlo apresentem pouca sobreposição nos piores cenários.
- Atualizações periódicas: Execute novas simulações conforme acumular mais operações reais. O desempenho futuro pode divergir do histórico; por isso, encare o método de Monte Carlo como uma ferramenta de acompanhamento contínuo. Resultados simulados nunca garantem resultados futuros.
Problemas comuns ao aplicar a simulação de Monte Carlo no trading
As simulações de Monte Carlo entregam uma distribuição de probabilidade dos desfechos potenciais, mas não são infalíveis. Conheça as principais limitações:
- Desempenho passado ≠ desempenho futuro: Quebras estruturais (o desatrelamento do CHF em 2015, o choque da COVID em 2020, os regimes inflacionários de 2022–2023) podem invalidar completamente os dados do passado.
- Premissa de independência: Muitas simulações pressupõem que as operações sejam independentes, mas estratégias reais frequentemente apresentam correlação serial. Reembaralhar os dados desfaz essa relação e pode subestimar sequências adversas extremas.
- Entrada ruim, saída ruim (Garbage in, garbage out): Se o backtest de origem foi sobreajustado à curva (curve-fitting), a simulação de Monte Carlo simplesmente propagará uma vantagem irreal. Até uma estratégia fraca pode parecer lucrativa em um backtest sobreajustado.
- Desconsiderar custos reais: Ignorar slippage, comissões e latência das operações passadas torna as saídas de Monte Carlo excessivamente otimistas quando comparadas às operações reais.
- Limitações da análise de dados: As distribuições de probabilidade das simulações fornecem métricas quantificáveis de gestão de risco, mas simulações de Monte Carlo apenas estimam perdas potenciais — não as garantem.
Como mitigar: Utilize dados fora da amostra (out-of-sample), considere custos realistas, teste a robustez sob variações de parâmetros e alie o método de Monte Carlo à análise de dados por meio de testes walk-forward. Este conteúdo não constitui recomendação de investimento — sempre faça a validação com capital real de maneira gradual.
Como começar: ferramentas, dados e um fluxo de trabalho simples
Para dar os primeiros passos, siga este roteiro:
- Passo 1: Reúna um histórico operacional consistente da sua corretora, extratos do MetaTrader ou do seu diário de trading. Cada operação deve conter data de entrada, data de saída e resultado líquido (P&L).
- Passo 2: Calcule as métricas essenciais — taxa de acerto, ganho médio, perda média, relação risco-retorno e valor esperado — seja no Excel, Python ou diretamente na calculadora de simulação de Monte Carlo da Switch Markets.
- Passo 3: Execute uma simulação de referência com 1.000 iterações e de 100 a 500 operações por rodada, usando seu risco por operação atual. As simulações de Monte Carlo ajudam a estimar drawdowns máximos e revelam cenários potenciais de lucro e perda entre todas as trajetórias.
- Passo 4: Teste diferentes tamanhos de posição (0,5%, 1%, 2% de risco) e varie a quantidade de operações por rodada para analisar a resposta do risco de ruína e dos percentis de drawdown.
- Passo 5: Quando estiver satisfeito, implemente em um ambiente estável como o ForexVPS, monitore a curva de patrimônio (equity) real e compare-a periodicamente com a faixa da curva simulada.
- Passo 6: Atualize a análise trimestralmente ou após grandes eventos de mercado, incorporando operações recentes para refletir alterações no valor esperado, nas oscilações de preço ou na volatilidade. As simulações de Monte Carlo definem expectativas realistas de perdas — use-as de forma contínua, não apenas uma vez.
Em resumo, quando aplicada corretamente, a simulação de Monte Carlo é uma ferramenta poderosa que capacita os traders a tomarem decisões mais bem fundamentadas ao compreenderem o risco, prepararem-se para diferentes cenários de mercado e definirem expectativas condizentes com a realidade. Ela não deve ser encarada como uma forma de prever resultados futuros, mas como uma estrutura para aprimorar a validação de estratégias, o gerenciamento de risco e a disciplina operacional de longo prazo. Se você tem uma estratégia em mente que deseja testar ou um método algorítmico que pretende colocar em prática, faça questão de submetê-los a um simulador de Monte Carlo.
Perguntas Frequentes (FAQ)
A simulação de Monte Carlo prevê com precisão como será a minha curva de patrimônio (equity)?
Não. O método de Monte Carlo não prevê um futuro exato. Ele gera uma distribuição de probabilidades com muitas curvas de patrimônio (equity) possíveis a partir dos dados inseridos. A sua curva real será apenas uma trajetória que, estatisticamente, deverá se situar em algum ponto dentro do intervalo simulado. Desvios para fora das faixas podem indicar mudanças estruturais de mercado, falhas de execução ou comportamentos operacionais que exigem atenção. Essas simulações adicionam aleatoriedade aos backtests para mapear cenários distintos, sem a pretensão de funcionar como uma bola de cristal.
Posso usar métodos de Monte Carlo se tiver apenas um número reduzido de operações?
Executar o método de Monte Carlo com menos de 100 a 150 operações é possível, mas gera um grau de incerteza muito superior e intervalos de confiança excessivamente amplos. Trate esses resultados como exploratórios, complemente com cenários sintéticos e adote um risco por operação conservador. Continue atualizando a simulação à medida que acumular novas operações históricas — a confiabilidade cresce substancialmente a partir de 200 a 300 operações.
Como escolher entre simulações de Monte Carlo baseadas em operações ou em trajetórias de preços?
A simulação baseada em operações utiliza seu histórico real de resultado financeiro (P&L) por operação e costuma ser mais indicada para avaliar sistemas de trading como um todo. Já a simulação baseada em trajetórias de preços gera cotações sintéticas a partir da volatilidade e do drift históricos — sendo mais comum na avaliação de opções, portfólios complexos ou estruturas dependentes de caminho. A maioria dos traders de varejo de FX e CFD deve começar pelo modelo de Monte Carlo baseado em operações com seu histórico de trades.
Com que frequência devo rodar a simulação de Monte Carlo na minha estratégia?
Execute novas simulações sempre que houver mudanças relevantes: um novo regime de mercado, atualizações importantes nos parâmetros operacionais ou após cada bloco de algumas centenas de novas operações. Para estratégias mais lentas de swing trade ou posição, uma revisão trimestral costuma ser suficiente. Veja a simulação de Monte Carlo como um recurso contínuo de análise de dados e gestão de risco, e não como uma verificação feita apenas uma vez antes do lançamento. As simulações mostram como a rentabilidade da estratégia responde a condições variáveis ao longo do tempo.
O método de Monte Carlo continua sendo útil se eu já utilizo machine learning e backtests avançados?
Com certeza. O método de Monte Carlo complementa as estruturas de machine learning em vez de substituí-las. Até os modelos mais sofisticados tiram proveito de testes de estresse de Monte Carlo para avaliar dependência de trajetória, análise de drawdown e probabilidade de ruína sob diversas ordens de execução. A união entre modelos sólidos de ML, mapeamento de risco por Monte Carlo e uma infraestrutura confiável como o ForexVPS oferece a melhor chance de aproximar os resultados reais de trading das expectativas quantitativas modeladas. Lembre-se: nenhum modelo elimina totalmente a aleatoriedade, e este conteúdo não representa recomendação de investimento.
Aviso de risco: As informações contidas neste artigo não constituem recomendação financeira, conselho de investimento, garantia de lucros ou proteção contra perdas. Nosso conteúdo tem fins meramente informativos e busca ajudar você a compreender os riscos e a complexidade desses mercados por meio de análises objetivas. Antes de operar, avalie com cuidado sua experiência, seus objetivos financeiros e sua tolerância ao risco. O trading envolve risco significativo de perda financeira e não é adequado para todas as pessoas.