Simulation de Monte-Carlo en trading : principe et utilisation
- Qu’est-ce que la simulation Monte-Carlo en trading ?
- Pourquoi préférer les méthodes de Monte-Carlo à un simple backtest ?
- Comment fonctionne la simulation Monte-Carlo pour une stratégie de trading ?
- Les différentes méthodes de Monte-Carlo utilisées en trading
- Interpréter les courbes de fonds propres et les métriques clés de risque
- Combien de simulations faut-il effectuer ? (Et autres réglages pratiques)
- Comment utiliser le simulateur Monte-Carlo de Switch Markets (étape par étape)
- Étude de cas : simulation Monte-Carlo d’une stratégie Forex simple (scénario réaliste)
- Appliquer la simulation Monte-Carlo au trading algorithmique et à l’IA
- L’essentiel pour interpréter vos résultats Monte-Carlo
- Les écueils courants de la simulation Monte-Carlo en trading
- Bien démarrer : outils, données et déroulé méthodologique
- Foire aux questions
Effectuer un seul backtest ne vous donne qu’une seule version de la réalité. La simulation Monte-Carlo appliquée au trading vous en offre des milliers. En réorganisant l’historique de vos ordres selon des séquences aléatoires, vous pouvez cartographier l’ensemble des scénarios susceptibles de se produire sur votre compte, et non plus seulement ce qui s’est produit une fois par le passé. Ce guide détaille la théorie, la méthode pas à pas, une étude de cas réaliste sur le Forex et les décisions concrètes que les résultats de Monte-Carlo doivent guider.
Points clés à retenir
Qu’est-ce que la simulation Monte-Carlo en trading ?
Une simulation Monte-Carlo repose sur un échantillonnage aléatoire répété (généralement entre 1 000 et 10 000 itérations) afin de modéliser la distribution de probabilité des résultats possibles d’une stratégie de trading. Ainsi, plutôt que d’analyser un simple backtest, chaque simulation réorganise au hasard l’ordre de vos trades gagnants et perdants, traçant une nouvelle courbe de fonds propres à chaque passage. Vous obtenez ainsi une cartographie complète des issues envisageables, plutôt qu’une unique trajectoire jugée « la plus probable ».
Sur le plan du trading, l’analyse Monte-Carlo sert à :
- Quantifier le risque de drawdown sous différents ordres d’exécution des ordres
- Estimer la probabilité de ruine (le risque de subir une perte majeure du capital avant que votre avantage statistique ne s’exprime)
- Observer la dispersion des rendements finaux selon les percentiles (5e, 50e, 95e)
- Mettre à l’épreuve vos hypothèses de taux de réussite, de ratio de risque et de fréquence de trading
Sur le plan historique, la méthode Monte-Carlo remonte aux années 1940, lorsque John Von Neumann et Stanislaw Ulam ont développé des techniques d’échantillonnage aléatoire pour la physique nucléaire. Le nom fait écho aux jeux de casino et à leur part de hasard, une analogie appropriée, car ces approches étudient la manière dont des variables aléatoires influencent les résultats dans des systèmes complexes. Les simulations Monte-Carlo se révèlent particulièrement polyvalentes et sont employées dans de multiples domaines pointus, de la science des données à l’analyse de sensibilité, en passant par la valorisation d’options dépendantes de la trajectoire.
Soulignons que Switch Markets propose l’un des simulateurs Monte-Carlo les plus précis et accessibles aux traders. Au lieu de concevoir des feuilles de calcul fastidieuses ou de rédiger du code, quelques clics suffisent pour lancer des milliers de simulations à partir de paramètres concrets tels que le taux de réussite, le ratio risque/rendement, le solde du compte et le risque par trade. Au fil de ce guide, vous découvrirez le fonctionnement de la simulation Monte-Carlo, les raisons pour lesquelles elle constitue un outil de gestion des risques indispensable, et comment l’appliquer à votre propre stratégie grâce au calculateur Monte-Carlo de Switch Markets.
Pourquoi préférer les méthodes de Monte-Carlo à un simple backtest ?
Un backtest isolé ne génère qu’une seule courbe de fonds propres, issue d’une seule séquence chronologique. La méthode Monte-Carlo permute ou rééchantillonne cet historique de pertes et profits afin de mettre en lumière des risques invisibles lors d’un simple test historique. Voici pourquoi les professionnels y ont recours :
- Exposition au risque de séquence : le drawdown maximal d’un backtest peut être trompeur. L’analyse Monte-Carlo montre parfois des drawdowns potentiels 3,1 fois supérieurs aux valeurs du backtest. Une stratégie affichant un drawdown de −12 % en backtest peut ainsi révéler des creux de −25 % à −30 % dans les simulations les plus défavorables.
- Avantage statistique réel ou simple coup de chance : Monte-Carlo permet de distinguer une stratégie robuste d’un simple backtest chanceux, en démontrant à quel point la performance dépend de l’ordre d’enchaînement des trades.
- Des indicateurs de risque qui dépassent les rendements moyens : la simulation Monte-Carlo détaille la distribution des drawdowns maximaux, le risque de ruine, l’écart-type des rendements et la variabilité du solde final au bout de N trades.
- Une préparation psychologique essentielle : les traders peuvent mieux appréhender les séries de pertes grâce à Monte-Carlo. Savoir qu’une série de 10 à 12 trades perdants consécutifs est statistiquement plausible aide à conserver sa discipline lors des phases creuses.
- Intégration aux protocoles de validation avancés : les desks de trading algorithmique exécutent systématiquement des simulations Monte-Carlo en parallèle d’analyses walk-forward, de tests hors échantillon et de protocoles de validation par machine learning.
Ces différents éléments expliquent pourquoi la simulation Monte-Carlo s’est imposée comme l’un des outils de gestion des risques majeurs du trading moderne. Plutôt que de s’appuyer sur un backtest unique, elle permet d’appréhender l’éventail complet des résultats probables et de fonder ses arbitrages sur des probabilités tangibles, et non sur de simples espoirs.
Comment fonctionne la simulation Monte-Carlo pour une stratégie de trading ?
De nombreux traders débutants s’imaginent que la simulation Monte-Carlo est un instrument complexe réservé aux analystes quantitatifs ou aux professionnels. En réalité, sa logique s’avère très accessible dès lors que l’on en maîtrise les grands principes. Voici le processus étape par étape appliqué par la majorité des systèmes de trading :
Voici le processus étape par étape appliqué par la majorité des systèmes de trading :
- Étape 1 – Rassembler les données historiques : relevez les résultats individuels de chaque trade depuis un backtest, un journal de trading ou un relevé de compte de courtage. Il est recommandé de disposer d’au moins 200 à 300 ordres passés pour obtenir des résultats fiables ; un échantillon inférieur à une centaine d’ordres génère un bruit statistique important.
- Étape 2 – Calculer les statistiques de trading : déterminez le taux de réussite, le gain moyen, la perte moyenne, le ratio risque/rendement et l’espérance de gain par trade. Formule de l’espérance de gain : EV = (taux de réussite × gain moyen) − (taux d’échec × perte moyenne).
- Étape 3 – Choisir votre approche : optez pour un réarrangement sans remise, un rééchantillonnage avec remise (bootstrap) ou une simulation paramétrique fondée sur des distributions ajustées. Chacune de ces méthodes répond à des problématiques précises.
- Étape 4 – Exécuter chaque simulation : l’outil détermine aléatoirement la succession de gains et de pertes, réajuste le solde trade après trade et enregistre l’intégralité de la courbe de fonds propres, et non pas simplement le résultat net final. Indiquez le solde initial, le pourcentage de risque et le taux de réussite pour paramétrer chaque itération.
- Étape 5 – Répéter l’opération des milliers de fois : effectuez au minimum 1 000 simulations ; visez 5 000 à 10 000 répétitions pour une mesure rigoureuse des risques extrêmes (tail risk). Les simulations Monte-Carlo peuvent dépasser 1 000 itérations afin d’établir une distribution de probabilité solide.
- Étape 6 – Synthétiser par percentiles : observez le 5e percentile (scénario pessimiste réaliste), le 50e percentile (médiane attendue) et le 95e percentile (scénario optimiste) pour le solde final, le drawdown maximal ainsi que les principaux critères de performance.
Vous pouvez reproduire cette démarche facilement sur le simulateur Monte-Carlo de Switch Markets en renseignant votre taux de réussite, votre ratio R:R, votre risque par trade et le nombre d’ordres à simuler.
Les différentes méthodes de Monte-Carlo utilisées en trading
Selon les indicateurs que vous souhaitez analyser, de la dynamique du drawdown aux simulations représentatives du marché, plusieurs variantes de Monte-Carlo peuvent être mises en œuvre.
L’échantillonnage sans remise (permutation des ordres)
Cette méthode reprend l’ensemble de vos ordres historiques et se contente de modifier leur ordre d’apparition. La répartition globale des gains et des pertes demeure inchangée, seule la chronologie varie. Cela permet de constater comment l’ordre d’exécution modifie votre courbe de fonds propres et d’évaluer l’ampleur que peuvent prendre vos drawdowns avec des résultats de stratégie identiques.
L’échantillonnage avec remise (bootstrap)
Cette technique sélectionne au hasard des trades dans votre historique, sachant qu’une même opération peut être tirée plusieurs fois. Elle engendre par conséquent une dispersion des résultats plus large, incluant des configurations plus extrêmes. C’est l’une des méthodes de Monte-Carlo les plus répandues, car elle offre une vision réaliste des incertitudes et des fluctuations de rendement.
La simulation Monte-Carlo paramétrique
Plutôt que d’utiliser directement vos ordres réels, cette méthode conçoit un modèle statistique de vos rendements (loi normale, log-normale ou distributions à queues épaisses) pour en extraire des résultats synthétiques. On l’utilise régulièrement dans la modélisation directe des trajectoires de prix, par exemple pour le pricing d’options ou pour simuler l’évolution future d’un actif sous-jacent.
Le block bootstrapping et les approches par régimes de marché
Ce procédé conserve des blocs d’ordres consécutifs au lieu de mélanger l’ensemble des trades de manière purement aléatoire. Cette précaution préserve des caractéristiques de marché telles que les séries consécutives, les tendances ou les agrégations de volatilité. Elle s’avère particulièrement pertinente pour les stratégies où les trades ne sont pas indépendants, comme les systèmes de suivi de tendance où phases de gains et de pertes se présentent par vagues.
Interpréter les courbes de fonds propres et les métriques clés de risque
La superposition de 50 à 100 courbes de fonds propres issues de milliers de simulations dessine un « cône » de trajectoires possibles pour votre compte. Ces simulations génèrent des milliers d’évolutions aléatoires, et savoir les analyser avec justesse est précisément ce qui distingue une démarche quantitative d’une simple supposition. Pour certains traders, cette représentation peut sembler dense. Voici les clés pour bien lire vos données Monte-Carlo :
Les principaux indicateurs à observer :
Le solde final médian
Le solde final médian représente le résultat situé exactement au centre de toutes vos simulations. La moitié d’entre elles s’achèvent sur un capital supérieur, et l’autre moitié sur un solde inférieur. Contrairement à une simple moyenne arithmétique, qui peut être faussée par quelques résultats exceptionnellement bons ou mauvais, la médiane fournit une estimation plus réaliste de l’état potentiel de votre compte de trading au terme des trades modélisés.
Les soldes finaux aux 5e et 95e percentiles
Les soldes des 5e et 95e percentiles permettent d’encadrer la fourchette des scénarios probables. Le 5e percentile correspond à une issue pessimiste mais réaliste : seules 5 % des simulations obtiennent un score plus faible. Le 95e percentile reflète quant à lui une issue favorable, dépassée par seulement 5 % des trajectoires. En analysant ces deux bornes conjointement, vous obtenez une vue bien plus complète de l’incertitude propre à votre stratégie qu’en vous fiant à une projection unique de rendement.
Le drawdown maximal médian
Le drawdown maximal médian indique le repli le plus important que subit habituellement votre compte durant les simulations avant de rebondir. Il s’agit de l’une des métriques de risque les plus déterminantes, car elle illustre la part de capital que vous devez être prêt à voir fluctuer durant les périodes difficiles. Bien souvent, les simulations Monte-Carlo révèlent des drawdowns bien plus marqués que ceux observés lors d’un simple backtest, aidant les traders à se préparer à des conditions de marché plus rudes.
Les pires séries de pertes
Toute stratégie de trading rentable traverse des phases de pertes successives. La simulation Monte-Carlo permet d’évaluer la séquence la plus longue de trades perdants consécutifs susceptible de se produire. Ce constat est précieux, car il prépare le trader aussi bien psychologiquement que financièrement à traverser ces creux inévitables. Savoir qu’une longue série défavorable reste statistiquement normale permet de respecter scrupuleusement son plan au lieu de rejeter prématurément un système doté d’un avantage à long terme.
Le risque de ruine
Le risque de ruine chiffre la probabilité que votre compte de trading franchisse un seuil critique à la baisse, comme une perte de 50 % de sa valeur ou un autre palier prédéfini. Plutôt que de s’intéresser au seul solde final, cette métrique surveille si votre capital s’enfonce dans une zone de danger à un moment quelconque de la simulation. Un risque de ruine prononcé traduit souvent des tailles de position excessives ou un niveau de risque global inadapté aux objectifs du trader.
La Value at Risk (VaR)
La Value at Risk (VaR) mesure la perte potentielle maximale de votre portefeuille sur une période donnée dans des conditions de marché habituelles, selon un intervalle de confiance défini. Par exemple, une VaR quotidienne à 95 % évalue la perte maximale attendue lors de 95 % des séances boursières, tout en rappelant que des baisses plus sévères restent possibles durant les 5 % restants. La simulation Monte-Carlo est largement employée pour calculer la VaR, car elle modélise des milliers de configurations de marché distinctes, offrant ainsi une vision globale du risque de perte.
Les traders professionnels utilisent les bandes de courbes de fonds propres issues de Monte-Carlo pour surveiller l’évolution d’un compte réel. Si vos fonds propres réels glissent précocement sous la bande du 5e percentile, une anomalie peut être en cause : problèmes d’exécution, basculement de régime de marché ou coûts excessifs venant éroder votre avantage concurrentiel.
Combien de simulations faut-il effectuer ? (Et autres réglages pratiques)
La question centrale est souvent de savoir combien d’itérations sont nécessaires pour obtenir une analyse pertinente. La réponse dépend avant tout du niveau d’exactitude recherché. Les standards actuels de l’industrie (2024–2026) indiquent qu’environ 1 000 simulations suffisent généralement pour obtenir des estimations stables de la médiane et du 5e percentile, ce qui convient à l’essentiel des évaluations de risque. Lorsque des calculs plus pointus sont requis, en particulier pour analyser les risques extrêmes comme les drawdowns au 99e percentile ou les probabilités de ruine sévères, il est préconisé d’exécuter entre 5 000 et 10 000 simulations.
Le nombre de trades historiques servant de base au système joue également un rôle capital. Si votre stratégie totalise moins d’environ 150 ordres passés, les résultats Monte-Carlo comporteront davantage de bruit et devront être interprétés avec discernement, l’échantillon pouvant ne pas refléter le comportement de long terme. De plus, l’horizon de simulation doit concorder avec votre style de trading. Par exemple, une échelle d’environ 250 ordres convient bien aux stratégies actives de day trading ou de scalping, tandis qu’environ 100 ordres correspondent mieux au swing trading.
Il convient également de garder à l’esprit que la justesse des simulations dépend directement de la qualité des données initiales. Les paramètres fondamentaux tels que le taux de réussite ou le ratio risque/rendement doivent s’appuyer sur des historiques solides. Il convient en outre de ne pas surinterpréter de légers écarts d’espérance de gain ou de drawdown s’ils relèvent de la marge d’erreur statistique normale.
Le simulateur Monte-Carlo en ligne de Switch Markets vous permet de vérifier concrètement comment l’augmentation du volume d’itérations (en passant de 500 à 1 000 simulations ou davantage) permet de stabiliser des indicateurs capitaux comme le risque de ruine et le solde médian.
Comment utiliser le simulateur Monte-Carlo de Switch Markets (étape par étape)
Nul besoin de programmer en Python ou de monter un tableur complexe pour réaliser votre première analyse. Le simulateur Monte-Carlo de Switch Markets s’exécute directement depuis votre navigateur : il vous suffit d’indiquer les statistiques de vos ordres, de définir votre niveau de risque et de consulter la répartition des résultats en quelques secondes.
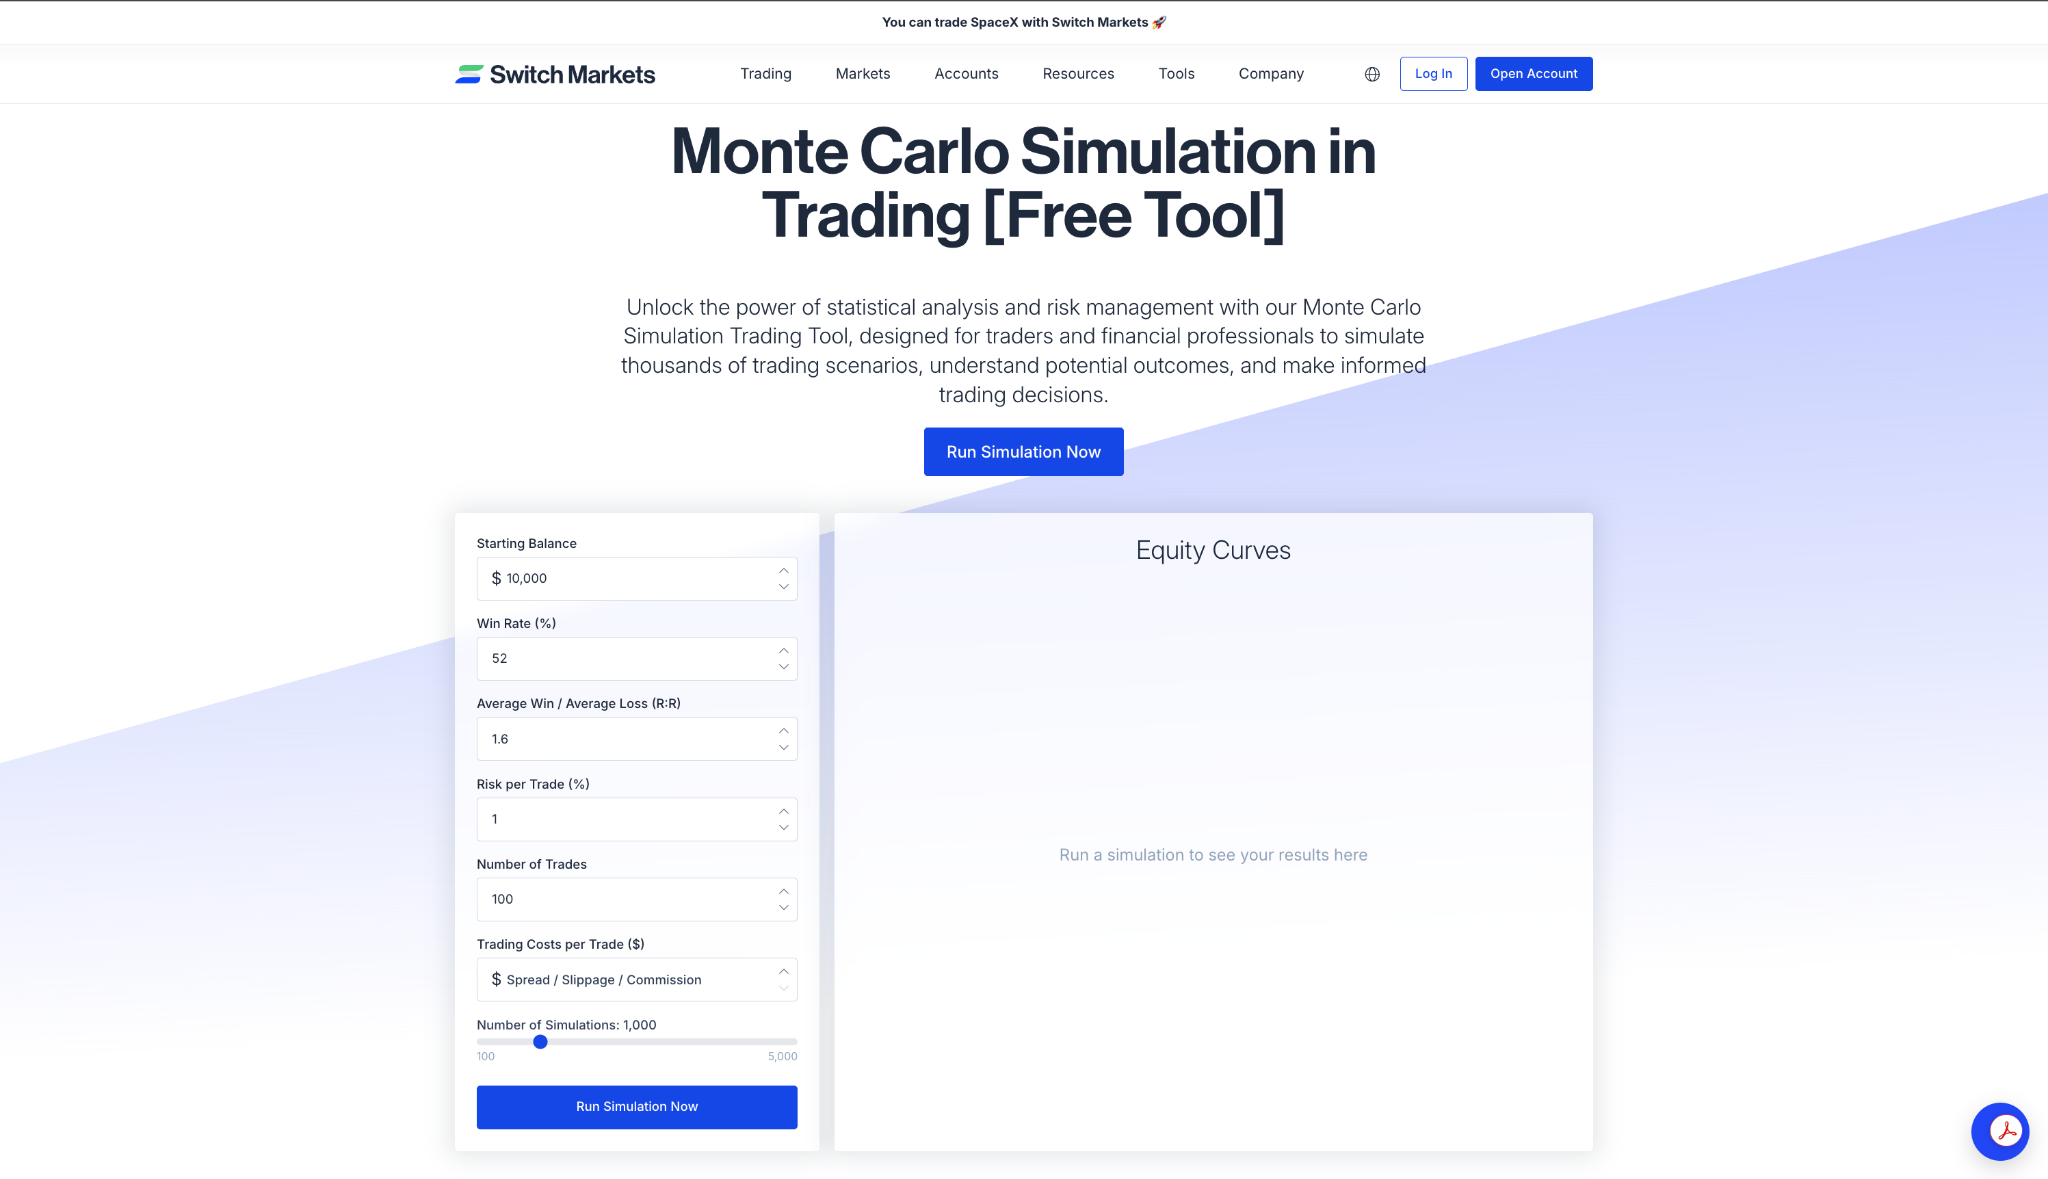
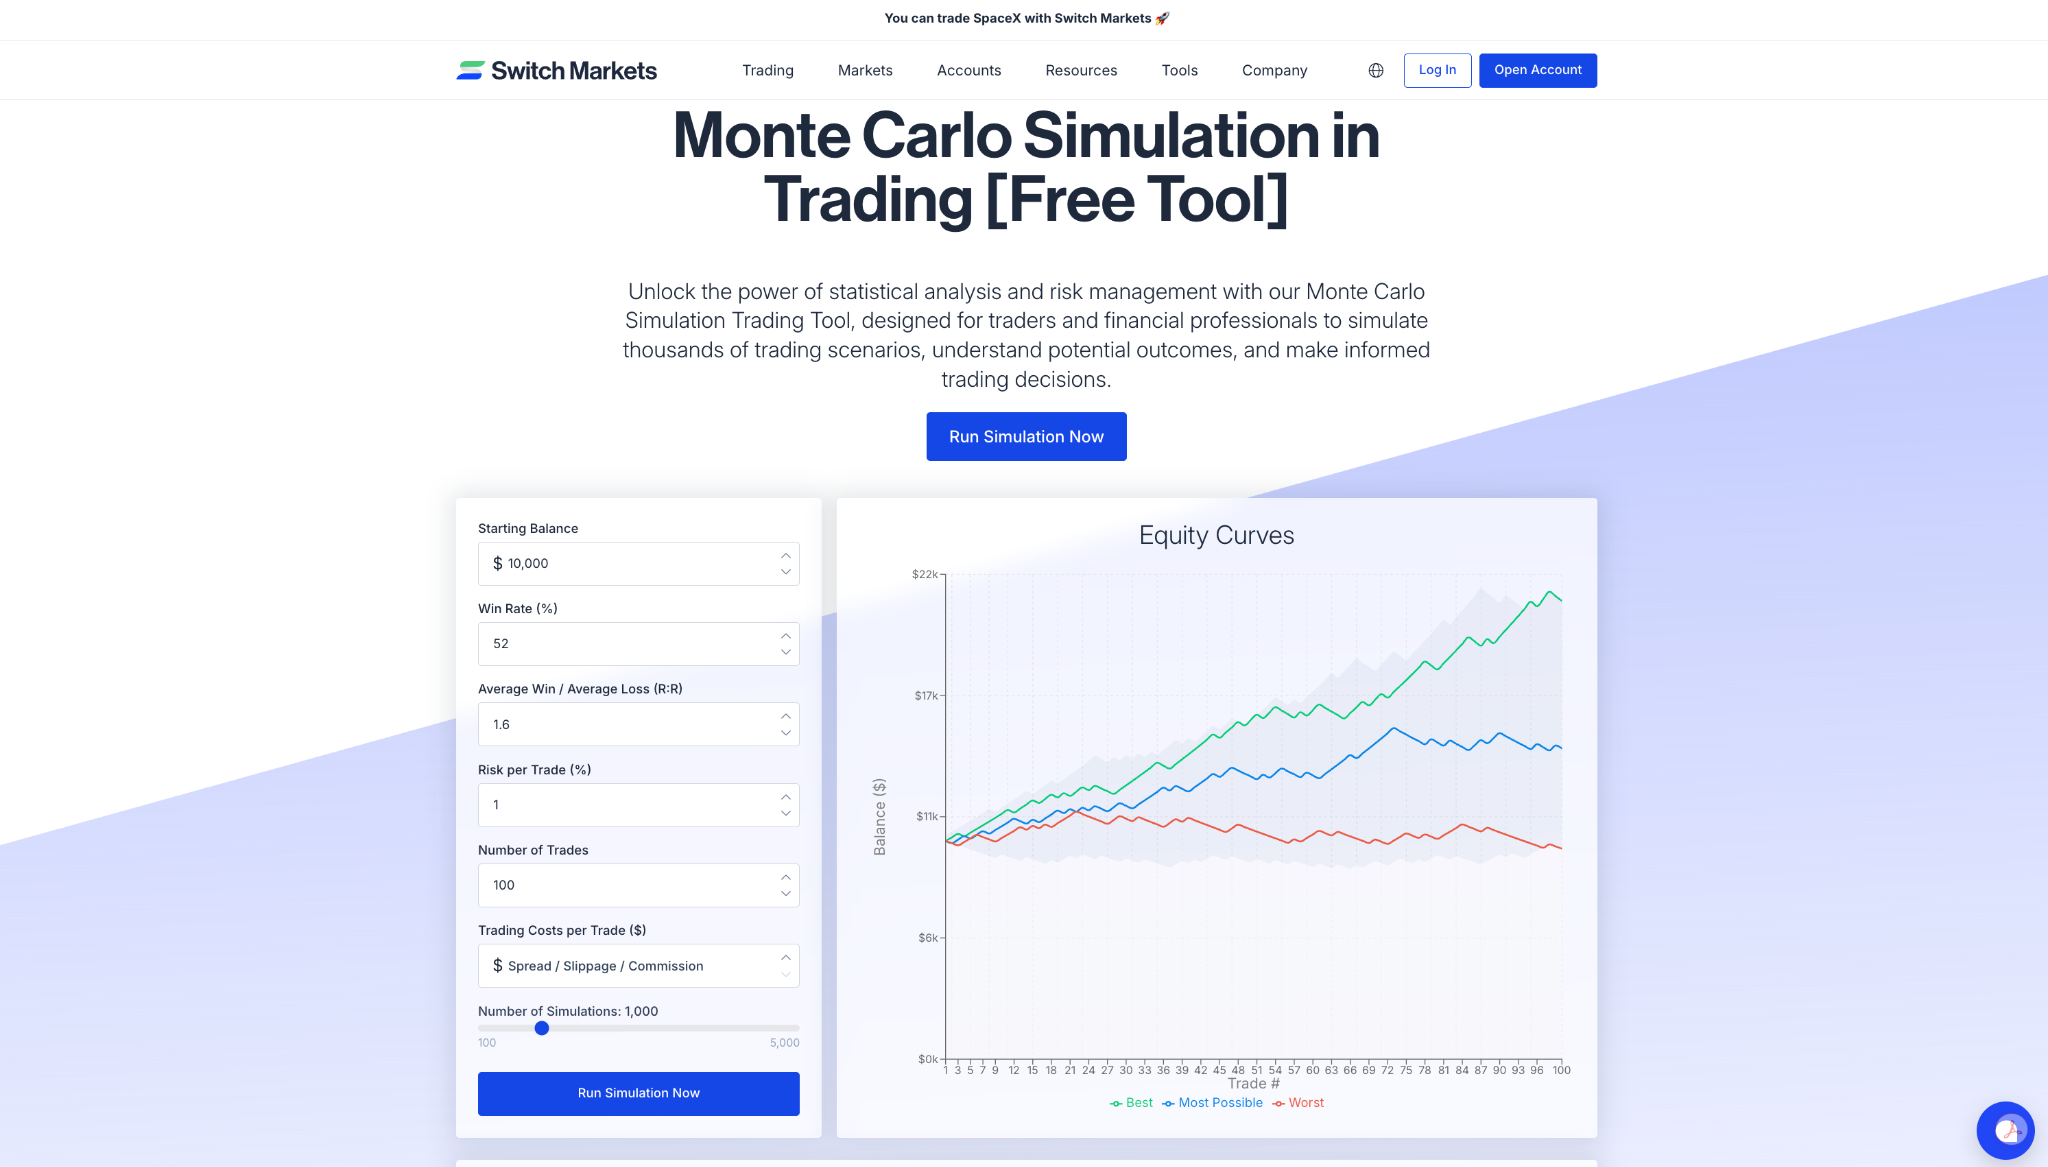
Afin d’illustrer concrètement cette démarche, nous modélisons les mêmes paramètres réalistes que l’étude de cas ci-après (un taux de réussite de 52 % pour un ratio risque/rendement de 1,6:1). Voici le déroulement complet, du formulaire vierge à l’analyse finale :
Étape 1 : renseigner les paramètres du compte et de la stratégie
Le volet de gauche comporte sept champs. Entrez simplement les caractéristiques de votre stratégie dans ces zones. Chaque paramètre correspond à une valeur mesurée dans votre journal de trading ou lors de vos backtests :
- Solde de départ : le montant des fonds propres que vous désirez modéliser.
- Taux de réussite (%) : la part de vos trades clôturés en gain. Basez-vous sur au moins 200 à 300 ordres réels, et non sur une prévision approximative.
- Gain moyen / perte moyenne (R:R) : votre ratio risque/rendement, c’est-à-dire l’importance de votre gain moyen comparée à celle de votre perte moyenne.
- Risque par trade (%) : la fraction de vos fonds propres engagée sur chaque position. La plupart des méthodes viables se maintiennent entre 0,5 % et 1,5 %.
- Nombre de trades : la durée d’observation retenue pour chaque séquence. Une centaine de trades convient au swing trading ; visez 250 trades pour du day trading actif. Il n’y a pas de règle rigide, choisissez une valeur adaptée à votre pratique.
- Frais de négociation par trade ($) : l’impact cumulé des spreads et commissions sur chaque ordre. Renseigner cette valeur garantit des projections plus fidèles.
- Nombre de simulations : ce curseur permet de générer entre 100 et 5 000 trajectoires aléatoires. Conservez 1 000 pour des médianes fiables ; augmentez à 5 000 pour mieux cerner les risques extrêmes.
Étape 2 : lancer la simulation
Cliquez sur « Run Simulation Now ». Le système réorganise la suite de vos gains et pertes sur chacune des séries, recalcule une courbe de fonds propres à chaque passage et compile l’ensemble des 1 000 trajectoires au sein du tableau de bord.
Étape 3 : consulter les indicateurs de risque principaux
Quatre chiffres majeurs figurent au sommet de vos résultats :
- Probabilité de gain : le pourcentage d’itérations dont le solde dépasse le capital de départ. Dans cet exemple avec un avantage de +0,35R sur 100 trades, elle atteint 99,7 %.
- Risque de ruine (50 %) : la probabilité que les fonds propres diminuent de 50 % par rapport au solde initial à un moment donné. Avec un risque de 1 % et un avantage statistique positif, ce chiffre s’établit à 0,0 %.
- Espérance par trade (R) : votre avantage moyen par transaction exprimé en multiple R. Pour cet exemple, elle ressort à 0,35.
- Pertes consécutives maximales : la plus importante suite de trades perdants observée sur l’ensemble des 1 000 passages. C’est la phase difficile que vous devez être prêt à affronter, tant sur le plan financier que psychologique.
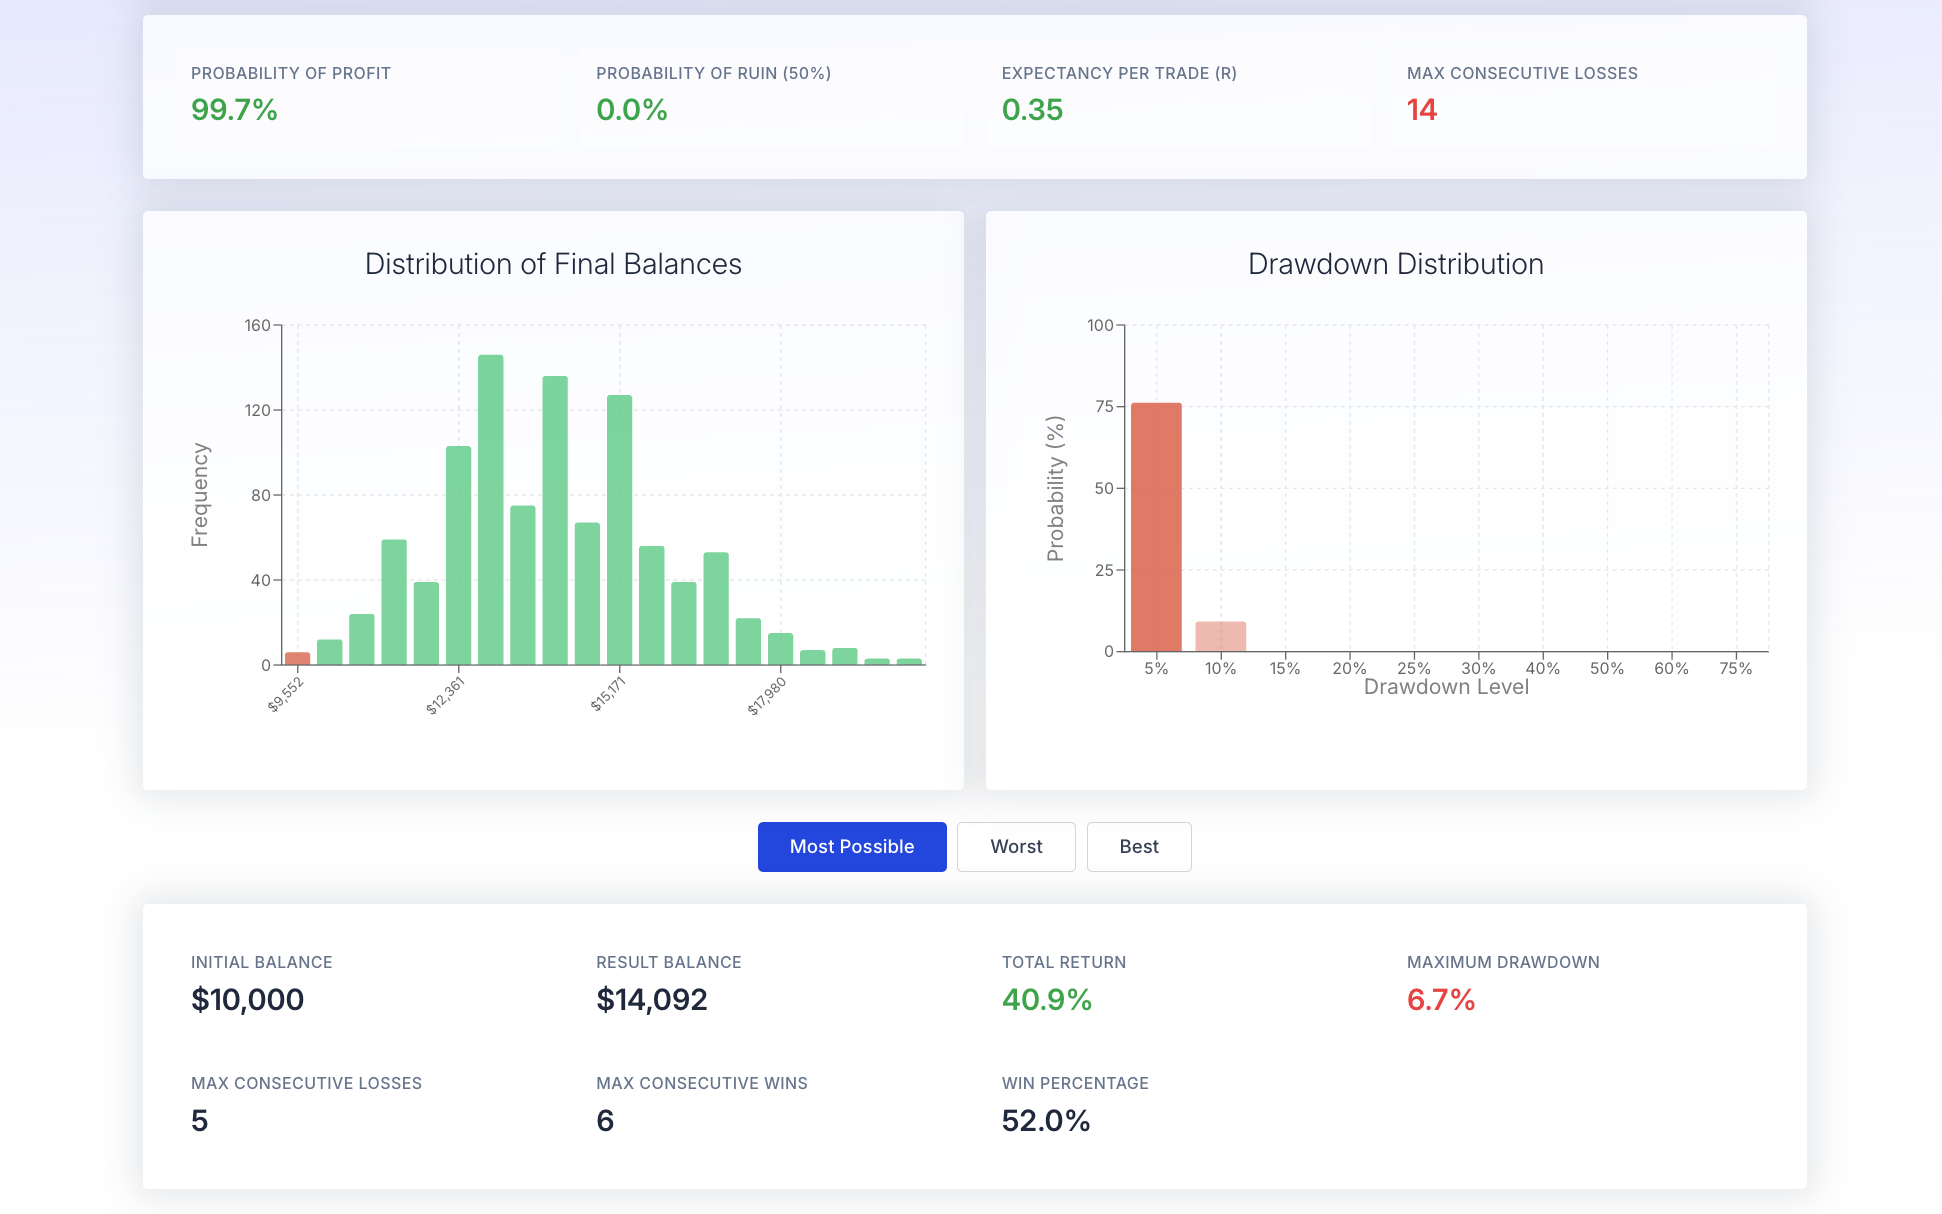
En dessous, l’histogramme « Distribution of Final Balances » recense la fréquence d’apparition de chaque solde final, tandis que le graphique « Drawdown Distribution » illustre la répartition des différents niveaux de baisse subis.
Ici, l’histogramme des soldes se concentre essentiellement entre 12 000 $ et 15 000 $, et la majorité des drawdowns se maintient dans la fourchette des 5 %.
Étape 4 : modifier le niveau de risque et relancer
Une fois cette première étape franchie, prenez le temps de manipuler les réglages. Ne faites varier qu’un seul paramètre à la fois. Par exemple, réduisez le risque par transaction de 1 % à 0,5 %, ou majorez le nombre d’ordres avant de lancer un nouveau calcul.
Observer la manière dont réagissent le risque de ruine, le drawdown maximal et le solde médian constitue l’intérêt fondamental de la démarche : cela transforme une notion théorique du risque en données chiffrées sur lesquelles calibrer la taille de vos ordres.
Étude de cas : simulation Monte-Carlo d’une stratégie Forex simple (scénario réaliste)
Prenons le cas théorique d’un algorithme intraday sur la paire EUR/USD avec les paramètres suivants, issus d’un backtest de 300 ordres (réalisé de janvier à décembre 2025) :
- Taux de réussite : 52 %
- Gain moyen : 1,6R
- Perte moyenne : 1R
- Solde de départ : 10 000 $
- Risque par trade : 1 % des fonds propres
Espérance mathématique par trade : EV = 0,52 × 1,6R − 0,48 × 1R ≈ +0,352R. Il s’agit d’un système mathématiquement rentable sous les hypothèses retenues lors du backtest.
Après avoir réalisé 2 000 simulations Monte-Carlo avec rééchantillonnage (250 ordres par série), voici les résultats observés :
Comment analyser ces données ?
Cet exemple illustre comment une même méthode de trading peut conduire à des résultats très variables sous le seul effet de l’ordre d’exécution des ordres gagnants et perdants. Même si chaque série s’appuie sur les mêmes règles, aucune courbe de fonds propres ne ressemble exactement à une autre.
Le solde final médian se situant autour de 16 000 $ – 17 000 $ suggère l’issue la plus probable au terme de 250 ordres. En revanche, le solde final au 5e percentile d’environ 12 000 $ démontre qu’il existe un risque bien réel d’enregistrer des gains nettement moindres, tandis que le 95e percentile dépassant les 23 000 $ met en lumière un potentiel de surperformance substantiel.
Les niveaux de drawdown se révèlent tout aussi instructifs. Un drawdown maximal médian avoisinant les 15 % correspond au repli habituel auquel un trader doit s’attendre pendant l’exercice. Toutefois, dans les 5 % de configurations les plus défavorables, les drawdowns grimpent jusqu’à 25 % – 28 %, attestant qu’une stratégie rentable peut tout à fait essuyer des replis temporaires marqués.
Plutôt que de prédire l’avenir au centime près, la simulation Monte-Carlo éclaire les traders sur la palette des résultats réalistes. Elle facilite ainsi l’ajustement de la taille des positions, aide à anticiper les séries négatives et permet de juger si le risque potentiel d’un système reste tolérable avant d’engager des fonds réels.
Comme vous pouvez le constater, les simulations Monte-Carlo aident à mesurer le risque de drawdown et la probabilité de gain sur l’ensemble de ces trajectoires. Même des stratégies profitables peuvent terminer près du seuil d’équilibre ou traverser des drawdowns intermédiaires prononcés sur certains parcours simulés, malgré une espérance de gain mathématique solide.
L’analyse peut amener un trader à abaisser son risque par trade de 2 % à 1 % afin de maintenir le drawdown maximal du 95e percentile sous la barre des −25 %, acceptant des gains médians légèrement réduits au profit d’une bien meilleure pérennité du compte. Ces modèles illustrent à quel point l’efficacité d’une approche dépend des variations de conditions et aident à identifier la sensibilité des profits à l’ordre d’enchaînement des ordres.
Appliquer la simulation Monte-Carlo au trading algorithmique et à l’IA
La simulation Monte-Carlo est un outil central pour le trading algorithmique et les systèmes guidés par intelligence artificielle, car elle invite à dépasser les résultats figés d’un backtest classique pour évaluer un éventail complet d’évolutions futures possibles. Sur les marchés réels, même un système profitable peut être confronté à de longues séries d’échecs, à de lourds drawdowns et à des successions d’ordres déroutantes. En éprouvant une stratégie des milliers de fois face à des séquences d’ordres ou des trajectoires de marché aléatoires, Monte-Carlo met en relief son comportement sous divers angles. Il devient ainsi beaucoup plus facile de déterminer si une méthode est fondamentalement robuste ou si elle a simplement profité d’un contexte de marché ponctuellement favorable.
Pour les modèles automatisés et fondés sur l’IA, ce type de simulation permet notamment d’éprouver la résistance des algorithmes face au surapprentissage (overfitting). Les modèles de machine learning ont vite fait de se calquer excessivement sur l’historique des données, présentant des backtests séduisants qui finissent par échouer en conditions de marché réelles. En simulant des milliers de déclinaisons d’issues de trading, Monte-Carlo révèle les failles dissimulées : risque de drawdown démesuré, postulats fragiles sur le taux de réussite ou forte sensibilité à la chronologie des ordres. Le trader peut dès lors chercher non seulement à maximiser le rendement, mais également à renforcer la stabilité, la survie du compte et la régularité des résultats à travers divers scénarios boursiers.
Chez Switch Markets, l’ensemble des clients qui effectuent un dépôt accèdent également à Algo Builder, un concepteur de trading algorithmique pensé pour concevoir et tester des stratégies systématiques de manière plus fluide. En tandem avec la simulation Monte-Carlo, cette solution aide à évaluer les performances de ses modèles sous des contraintes de risque réalistes avant de se lancer en conditions réelles.
L’essentiel pour interpréter vos résultats Monte-Carlo
Les simulations Monte-Carlo n’ont pas pour objet de prédire les événements futurs à la virgule près, mais d’offrir des alternatives pour apprécier le risque. Voici comment convertir les analyses de Monte-Carlo en règles pratiques de gestion du risque :
- Dimensionnement des positions : modulez la taille de vos positions pour encadrer le risque avec efficacité. Définissez le risque par trade de façon à ce que le drawdown au 95e percentile reste dans les limites de votre tolérance. La majorité des modèles de trading délivrent leurs meilleurs résultats avec un risque par position compris entre 0,5 % et 1,5 %.
- Seuils de risque de ruine : visez un risque de ruine inférieur à 1–5 % sur la période étudiée. Avec 1 % de risque par trade, la probabilité de ruine d’une stratégie à espérance positive demeure fréquemment inférieure à 2 % ; à 3 % de risque, elle peut dépasser les 20 %, ce qui représente une menace majeure pour le capital.
- Déclencheurs d’arrêt (stop-trading) : si votre courbe de fonds propres réelle passe sous la bande du 5e percentile définie par Monte-Carlo, suspendez vos prises de position et étudiez le comportement du modèle avant d’engager davantage de capitaux réels.
- Diversification du portefeuille : combinez des stratégies décorrélées dont les courbes de fonds propres issues de Monte-Carlo ne présentent que peu de superposition dans leurs scénarios les plus défavorables.
- Mises à jour périodiques : relancez vos analyses au fil de l’accumulation de nouveaux ordres réels. Les performances futures pouvant diverger des résultats passés, Monte-Carlo doit être employé comme un outil de pilotage continu. Les performances passées ou simulées ne préjugent en rien des résultats futurs.
Les écueils courants de la simulation Monte-Carlo en trading
Si les simulations Monte-Carlo délivrent une répartition probabiliste des résultats envisageables, elles comportent des limites à ne pas négliger :
- Performances passées ≠ performances futures : les ruptures structurelles (abandon du cours plancher sur le CHF en 2015, crise sanitaire de 2020, phases d’inflation en 2022–2023) peuvent invalider totalement des séries de données historiques.
- Postulat d’indépendance des ordres : de nombreux modèles supposent que les trades sont indépendants les uns des autres, alors que les marchés affichent fréquemment des corrélations sérielles. Une permutation brute efface ces liens et peut sous-estimer la sévérité des séries anormales.
- Données erronées en entrée, résultats trompeurs en sortie (garbage in, garbage out) : si le backtest initial est surajusté (overfitted), la simulation Monte-Carlo ne fera que reconduire cet avantage illusoire. Une stratégie médiocre peut parfaitement sembler profitable au sein d’un backtest sur-optimisé.
- Négligence des coûts réels d’exécution : omettre le glissement de cours (slippage), les commissions et la latence dans l’historique rend les projections Monte-Carlo artificiellement optimistes par rapport au trading réel.
- Limites de l’analyse statistique : les distributions de probabilités offrent des critères quantifiables pour gérer son risque, mais les simulations Monte-Carlo n’évaluent que des ordres de grandeur de drawdowns possibles ; elles ne constituent en aucun cas une certitude.
Comment s’en prémunir : privilégiez l’analyse sur des données hors échantillon (out-of-sample), intégrez les frais réels dans vos paramètres, testez la résistance du modèle face à des variations de réglages et combinez Monte-Carlo à des tests walk-forward. Ce document ne constitue pas un conseil en investissement : validez systématiquement vos modèles de manière très progressive avec des capitaux réels.
Bien démarrer : outils, données et déroulé méthodologique
Pour vous lancer, voici le protocole recommandé :
- Étape 1 : récupérez un historique propre et détaillé de vos ordres auprès de votre courtier, via vos relevés MetaTrader ou votre journal de trading. Chaque position doit détailler sa date d’entrée, sa date de clôture ainsi que son résultat net (P&L).
- Étape 2 : déterminez les variables essentielles (taux de réussite, gain moyen, perte moyenne, ratio risque/rendement et espérance de gain) sous Excel, en Python ou directement dans le calculateur de simulation Monte-Carlo de Switch Markets.
- Étape 3 : exécutez une simulation initiale de référence comprenant 1 000 itérations et 100 à 500 trades par série, selon votre niveau de risque habituel par transaction. Ces simulations permettent d’estimer les drawdowns maximaux et de mesurer les scénarios de gains et pertes potentiels.
- Étape 4 : testez différentes tailles de positions (0,5 %, 1 %, 2 % de risque) et ajustez le volume d’ordres par cycle afin d’étudier la réaction du risque de ruine et des tranches de drawdown.
- Étape 5 : une fois les réglages validés, mettez en place votre système dans un environnement informatique stable comme ForexVPS, puis suivez en direct la courbe de vos fonds propres réels en la comparant régulièrement au couloir modélisé.
- Étape 6 : mettez à jour l’analyse chaque trimestre ou après des événements de marché notables, en ajoutant les trades récents pour tenir compte des évolutions de l’espérance mathématique, de la dynamique des prix ou de la volatilité. Les simulations Monte-Carlo aident à maintenir des attentes réalistes face aux drawdowns : intégrez-les dans un processus régulier, et non ponctuel.
En résumé, lorsqu’elle est employée de manière appropriée, la simulation Monte-Carlo s’avère un levier performant pour éclairer les arbitrages du trader, en l’aidant à décrypter le risque, à anticiper divers contextes de marché et à adopter des attentes mesurées. Elle ne doit pas être perçue comme un oracle destiné à deviner les cours de demain, mais comme un cadre méthodologique précieux pour valider ses approches, optimiser son money management et renforcer sa rigueur d’exécution sur le long terme. Si vous envisagez de mettre à l’épreuve une stratégie ou si vous souhaitez déployer une méthode de trading algorithmique, l’évaluation au moyen d’un simulateur Monte-Carlo constitue indéniablement une étape clé.
Foire aux questions
La simulation Monte-Carlo prédit-elle la trajectoire exacte de ma courbe de fonds propres ?
Non. La méthode Monte-Carlo ne formule pas de prévision unique. Elle produit une répartition de probabilité regroupant de nombreuses évolutions potentielles en fonction des paramètres indiqués. L’évolution réelle de votre compte n’est que l’un des nombreux parcours possibles, qui devrait statistiquement s’inscrire au sein de la fourchette modélisée. Une sortie de route hors de ces couloirs peut refléter une mutation des conditions de marché, des difficultés d’exécution ou des comportements de courtage méritant d’être analysés. Ces simulations introduisent de l’aléa dans les backtests afin d’explorer différents scénarios, et non pour prédire l’avenir.
Puis-je utiliser les méthodes de Monte-Carlo avec un faible nombre de trades ?
Effectuer une simulation Monte-Carlo avec moins de 100 à 150 trades reste possible, mais expose à des incertitudes accrues et à des intervalles de confiance très larges. Traitez ces données comme des pistes indicatives, complétez-les avec des scénarios synthétiques et privilégiez un risque par ordre particulièrement prudent. Actualisez votre modèle à mesure que votre historique s’enrichit : la solidité statistique progresse nettement au-delà de 200 à 300 ordres répertoriés.
Comment choisir entre une simulation basée sur les ordres et une simulation sur la trajectoire des prix ?
La simulation axée sur les ordres exploite vos résultats réels de pertes et profits par transaction ; elle convient particulièrement bien à l’analyse structurelle de systèmes de trading. La simulation de trajectoire de cours génère quant à elle des fluctuations de prix théoriques fondées sur la volatilité historique et la dérive de tendance, ce qui s’applique plus couramment aux options, aux portefeuilles complexes ou aux rémunérations asymétriques. La majorité des traders particuliers sur le Forex et les CFD privilégieront la simulation basée sur l’historique réel de leurs ordres.
À quelle fréquence dois-je relancer une analyse Monte-Carlo sur ma stratégie ?
Réexécutez vos calculs dès qu’une rupture notable intervient : nouvelle dynamique de marché, modification majeure de la stratégie ou ajout de plusieurs centaines d’ordres supplémentaires. Pour des approches à horizon plus long en swing trading ou sur positions lentes, un contrôle trimestriel s’avère généralement adapté. Considérez Monte-Carlo comme un instrument continu de veille et d’analyse des risques, et non comme un audit réalisé une seule fois avant le démarrage. Ces modèles permettent de mesurer la manière dont le succès d’un modèle évolue face aux changements de contexte dans le temps.
Monte-Carlo présente-t-il un intérêt si j’utilise déjà le machine learning et des backtests avancés ?
Tout à fait. La simulation Monte-Carlo vient enrichir les méthodologies d’apprentissage automatique plutôt que de s’y substituer. Même les architectures les plus poussées tirent parti de tests de résistance stochastiques pour cerner la sensibilité à la trajectoire, déceler le profil des drawdowns et mesurer la probabilité de ruine face à des séquences d’ordres variées. L’alliance de modèles d’apprentissage automatique rigoureux, d’une cartographie du risque par Monte-Carlo et d’une infrastructure robuste sur compte réel telle que ForexVPS offre les meilleures garanties pour aligner résultats de trading concrets et espérances quantitatives. N’oubliez pas qu’aucun modèle ne permet d’éliminer totalement l’aléa des marchés, et que ce contenu ne constitue en rien un conseil en investissement.
Avertissement sur les risques : Les informations fournies dans cet article ne constituent en aucun cas des conseils financiers, des recommandations d’investissement, une garantie de bénéfices ou une protection contre les pertes. Notre contenu est proposé uniquement à titre informatif et vise à vous aider à appréhender les risques et la complexité de ces marchés grâce à des analyses objectives. Avant de trader, évaluez attentivement votre niveau d’expérience, vos objectifs financiers et votre tolérance au risque. Le trading comporte un risque important de perte financière et ne convient pas à tous les profils d’investisseurs.