Stratégie de carry trade : qu’est-ce que c’est et comment l’utiliser ?
La stratégie du carry trade – Écoutez l’article complet ici
Tout trader débutant sur le Forex doit se familiariser avec une stratégie et un concept essentiels : la stratégie de trading du carry trade. Reposant principalement sur les différentiels de taux d’intérêt entre deux devises, cette approche compte parmi les plus populaires sur le marché des changes et constitue l’un des principaux facteurs influençant l’évolution d’une devise par rapport à une autre.
Alors, comment utiliser la stratégie du carry trade dans le trading sur le Forex ? Et pourquoi le carry trade représente-t-il un concept aussi déterminant sur les marchés financiers et des changes ?
Tout d’abord, qu’est-ce que le carry trade ?
Voici le principe de base : les capitaux circulent d’un endroit à un autre. Imaginez la situation suivante : supposons qu’il existe deux « pays financièrement sûrs » et qu’un écart de taux d’intérêt de 1 % les sépare. Vers où l’argent va-t-il se diriger ? Les capitaux s’orienteront naturellement vers le pays affichant le taux d’intérêt le plus élevé.
C’est là le principe fondamental du carry trade. Dans sa forme la plus simple, une opération de carry trade sur devises consiste à emprunter une devise assortie d’un taux d’intérêt faible pour acheter une devise offrant un taux d’intérêt plus élevé. L’objectif du trader est de tirer profit de ce différentiel de taux d’intérêt, tout en profitant des fluctuations (ou en subissant les pertes liées à ces dernières) du taux de change entre les deux devises.
Un exemple de carry trade
Examinons un exemple concret de carry trade : en 2010, peu après la crise économique de 2008, la paire USD/JPY s’échangeait autour de 85. À cette époque, le différentiel de taux d’intérêt entre le Japon et les États-Unis était négligeable. La banque centrale japonaise maintenait des taux très bas en raison de la récession persistante du pays (sans aucune perspective de hausse future). Dans le même temps, la Fed maintenait des taux proches de zéro, mais les anticipations de hausses à court terme étaient fortes. De plus, le gouvernement japonais était très incité à affaiblir sa monnaie pour renforcer la compétitivité de ses exportations et stimuler son PIB. Pendant ce temps, la banque centrale américaine se montrait globalement indifférente au cours de l’USD/JPY.
Ainsi, à partir de 2012, la Fed a progressivement relevé les taux américains jusqu’à son taux actuel de 4,5 %, tandis que la Banque du Japon (BOJ) maintenait un taux d’intérêt proche de zéro avant de le relever (après près de trois décennies) à son niveau actuel de 0,5 %. Que s’est-il passé durant cette période ? Le taux de change de l’USD/JPY est passé d’environ 85 à près de 150, atteignant même un sommet historique sur 50 ans à 161.
Naturellement, la paire a connu de nombreuses fluctuations au cours de cette période, principalement parce que le JPY sert de valeur refuge. Cela signifie qu’en période d’incertitude, les investisseurs rapatrient leurs capitaux vers le Japon. Pourtant, le yen japonais demeure l’exemple par excellence de la stratégie du carry trade. Le différentiel de taux d’intérêt entre les États-Unis et le Japon, entre l’Australie et le Japon, ou pour ainsi dire avec la quasi-totalité des pays du monde, a fait du yen la devise reine du carry trade.
L’histoire du carry trade
Le carry trade sur devises n’est pas un phénomène récent. En réalité, il est plus que probable que des opérations similaires aient été menées sous diverses formes tout au long de l’histoire, souvent au moyen de monnaies ou de matières premières. Après tout, l’utilisation des taux d’intérêt dans les transactions financières remonte à 2400 av. J.-C.
Toutefois, la première utilisation moderne du carry trade est apparue avec l’ouverture des marchés financiers au début des années 1980. En raison des faibles taux d’intérêt appliqués au Japon, de nombreux investisseurs ont notamment échangé des yens contre des dollars américains, donnant naissance au premier véritable carry trade spéculatif de l’histoire.
Au début des années 1990, la grande majorité des banques centrales ont abaissé leurs taux d’intérêt face à la récession touchant les États-Unis et le reste du monde. Par conséquent, les taux d’intérêt élevés de la fin des années 1970 et des années 1980 proposés par le gouvernement américain et d’autres pays développés n’étaient plus accessibles aux investisseurs. Cette situation a conduit les investisseurs et les fonds spéculatifs à rechercher des opérations de carry trade en retirant leurs capitaux des pays développés pour les placer dans des pays en développement offrant des taux d’intérêt élevés, tels que le Mexique, la Turquie, le Brésil et la Chine.
Durant la première décennie des années 2000 (en mettant de côté la bulle Internet), le carry trade est redevenu populaire. Les investisseurs se sont à nouveau tournés vers des positions à faible risque en empruntant des devises à faible rendement comme le yen japonais pour acheter des devises à rendement plus élevé telles que le dollar américain, l’euro et la livre sterling. Cela s’expliquait naturellement par la forte croissance économique des États-Unis et d’autres grandes puissances depuis le milieu des années 1990 jusqu’à la crise financière de 2008.
À la suite de la crise de 2008, le recours au carry trade par les grandes institutions financières et les investisseurs particuliers a considérablement diminué. Cela s’explique en partie par les taux d’intérêt proches de zéro adoptés par les banques centrales, qui ont rendu la quasi-totalité des devises moins attractives. Dans ce contexte, les actions (et... les cryptomonnaies) sont devenues les principaux moteurs de rendement.
Mais dès que l’économie mondiale a repris des couleurs, le carry trade est redevenu une stratégie internationale de premier plan. Au moment de la rédaction de cet article, la stratégie du carry trade est largement utilisée par les grandes institutions financières ainsi que par les investisseurs particuliers. Tant qu’un différentiel de taux existe entre deux économies, les investisseurs continueront très probablement à exploiter cette opportunité.
L’impact du carry trade sur l’économie mondiale
Le carry trade peut sembler simple en apparence : emprunter à faible coût dans une devise à taux bas et placer ces fonds là où les rendements sont plus élevés. Mais en réalité ? Il s’agit d’une véritable lame de fond financière. Lorsque des milliards s’orientent vers cette stratégie, elle ne se contente pas de remplir les poches des traders ; elle redéfinit les flux mondiaux de capitaux, bouscule les taux de change et ébranle parfois des économies tout entières. Découvrons comment le carry trade influence l’économie mondiale.
1. Un bras de fer monétaire
Le carry trade tire les devises à fort rendement vers le haut et pèse sur celles à faible rendement. Imaginez des traders empruntant des yens à des taux dérisoires pour acheter massivement des dollars australiens. Résultat ? Un dollar australien plus fort (ce qui complique la tâche des exportateurs australiens) et un yen affaibli (une excellente nouvelle pour les exportateurs japonais). Ces mouvements se répercutent sur les balances commerciales et les trajectoires de croissance à travers le monde.
2. L’afflux massif vers les marchés émergents
Les marchés émergents attirent particulièrement les capitaux du carry trade lorsque leurs taux sont plus attractifs. Les liquidités affluent, les devises s’apprécient et le prix des actifs s’envole. Mais il y a un revers à la médaille : il s’agit de capitaux volatils (« hot money »). Dès que le sentiment du marché se dégrade, la tendance peut s’inverser du jour au lendemain.
Exemple : au début des années 2000, les investisseurs empruntaient des yens pour rechercher des rendements très élevés au Brésil, en Turquie et en Afrique du Sud. Ces flux entrants ont nourri des phases d’expansion, mais lorsque l’appétit pour le risque s’est évaporé, les bulles ont éclaté, plongeant ces économies dans la tourmente.
3. Le dénouement des positions : des ondes de choc
Le véritable danger ? Le dénouement des positions (« unwinding »). Lorsque des crises éclatent ou que les taux d’intérêt basculent, les traders se précipitent pour solder leurs opérations de carry trade. La devise de financement (comme le yen) monte alors en flèche, tandis que les devises cibles s’effondrent.
Exemple : lors du krach de 2008, le yen s’est envolé alors que les investisseurs se séparaient précipitamment de leurs positions risquées. Les exportateurs japonais en ont pâti et les marchés émergents ont vu leurs devises s’effondrer sous le poids de la fuite des capitaux.
4. Les banques centrales en première ligne
Le carry trade ne se contente pas de faire bouger les marchés, il complique également la tâche des banques centrales. Trop de flux entrants ? Les devises surchauffent. Des sorties massives ? La panique s’installe. C’est pourquoi les banques centrales interviennent souvent par des ajustements de taux, des interventions directes sur le marché ou des injections de liquidités d’urgence pour préserver l’équilibre.
Exemple : la Reserve Bank of Australia lutte depuis longtemps contre la réputation de l’AUD comme l’une des devises favorites du carry trade, sa valeur étant souvent dictée moins par les fondamentaux australiens que par l’appétit mondial pour le rendement.
5. De l’expansion à la récession
À l’échelle macroéconomique, le carry trade amplifie les cycles économiques. Il alimente la croissance et l’envolée des actifs dans les périodes favorables. Mais lorsque le sentiment s’inverse, le dénouement des positions peut propager la panique au-delà des frontières, nourrir la contagion financière et mettre en lumière la réelle fragilité des marchés mondiaux.
In short: The carry trade isn’t just a trader’s tool—it’s a global force. It builds momentum fast, but when it unwinds, the fallout can be brutal.
Comment utiliser le carry trade dans le trading sur le Forex
Pour le trader individuel, plusieurs éléments sont à prendre en compte pour exploiter efficacement la stratégie du carry trade.
Tout d’abord, de nombreux courtiers permettent aux investisseurs de percevoir la différence d’intérêt lorsqu’ils achètent une devise à taux d’intérêt élevé et vendent une devise à taux plus bas. Dans le trading sur le Forex, ce mécanisme est également connu sous le nom de swap positif. Par exemple, vous pouvez consulter les taux de swap des paires de devises du Forex et des matières premières pour évaluer le rendement annuel estimé en investissant dans un instrument financier donné.
Pour consulter les taux d’intérêt actuels des banques centrales à travers le monde, vous pouvez vous rendre sur cette page.
Comment cela fonctionne-t-il concrètement ? Vous percevez simplement de votre courtier les intérêts sur la devise que vous détenez affichant le taux d’intérêt le plus élevé (y compris pour les positions courtes). C’est aussi simple que cela. Vous obtenez ainsi un revenu régulier que vous pouvez intégrer dans votre prise de position.
Par exemple, en supposant que le différentiel de taux d’intérêt entre deux devises soit d’environ 2 %, cela signifie que les investisseurs pourront dégager un rendement annuel de 2 % en conservant leur position pendant un an. Une bonne stratégie consisterait à placer le stop loss au niveau de cours correspondant à ce différentiel de taux d’intérêt (dans l’exemple ci-dessus, 2 %) et à ouvrir une position à long terme en achetant la devise à fort rendement tout en vendant la devise à faible rendement.
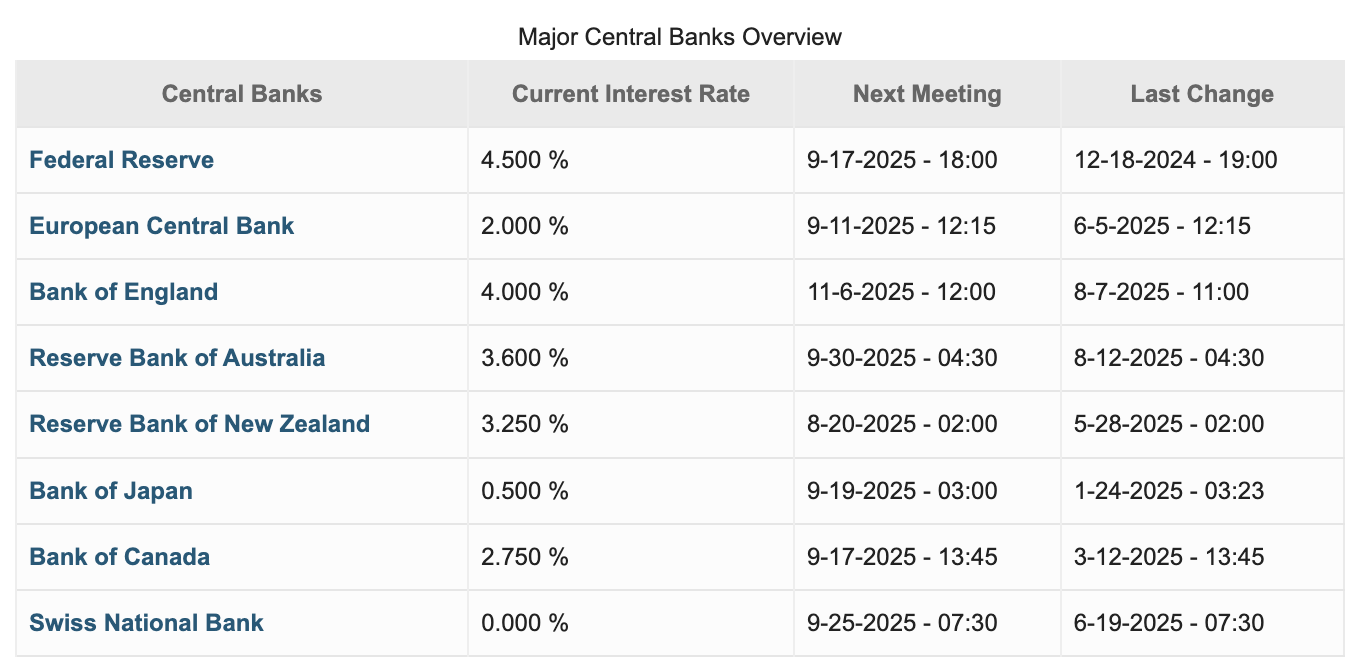
Une autre approche pour utiliser la stratégie du carry trade consiste à suivre les taux d’inflation de chaque pays ainsi que les anticipations de hausses de taux, qui découlent de l’activité économique. Pour cela, vous devez suivre régulièrement les événements et publications économiques sur un calendrier économique fiable, tout en restant attentif aux réunions majeures des banques centrales susceptibles d’annoncer un futur relèvement des taux. De plus, il est judicieux de surveiller les cours des obligations d’État afin d’anticiper les prochaines décisions sur les taux et les mouvements des cours des devises.
À partir de ces données, l’investisseur peut décider d’investir sur une devise plutôt qu’une autre. Par exemple, à l’heure actuelle en 2025, parmi les carry trades les plus populaires figurent le yen japonais face à des devises majeures comme l’USD, le GBP, l’AUD et le NZD. Cela s’explique principalement par les taux d’intérêt très bas maintenus par la Banque du Japon et, par conséquent, par le différentiel de taux élevé avec ces devises.
En résumé, voici les points essentiels à retenir lors de l’utilisation de la stratégie du carry trade :
Les risques du carry trade
Bien que le carry trade soit parfois perçu comme une stratégie d’investissement à faible risque, certains éléments essentiels doivent être gardés à l’esprit. Comme pour d’autres stratégies de trading, plus le risque est faible, plus le rendement potentiel l’est également. Cela signifie que les paires de devises présentant les différentiels de taux les plus élevés ont également tendance à être les plus volatiles, augmentant ainsi le niveau de risque de la transaction.
Par exemple, le différentiel de taux d’intérêt entre l’USD et la livre turque est l’un des plus importants sur le marché du Forex. Il peut sembler tentant d’acheter la livre turque, assortie d’un taux d’intérêt élevé, et de vendre le dollar américain, dont le taux est plus bas ; toutefois, une telle position longue s’avère particulièrement risquée.
Dès lors, comme pour tout investissement envisagé sur les marchés des devises, il est crucial de s’appuyer sur l’analyse fondamentale et d’utiliser des outils adaptés de gestion du risque, notamment le ratio risque/rendement, le stop loss suiveur et les ordres à cours limité.
En résumé, voici les principaux risques liés à la stratégie du carry trade :
Conclusion
Pour conclure, la stratégie de trading du carry trade présente de nombreux atouts. Elle offre une méthode éprouvée pour générer des revenus passifs sur le marché du Forex et identifier des tendances à long terme. Sur la durée, si le taux de change de la paire de devises sur laquelle vous investissez reste stable ou évolue en votre faveur, vous dégagez un profit. De plus, lorsqu’elle est appliquée avec rigueur, le revenu régulier généré par un carry trade positif offre un coussin appréciable pour votre activité de trading.
Gardez toutefois à l’esprit que la stratégie du carry trade est bien plus adaptée aux positions à long terme ainsi qu’aux adeptes du swing trading. Pour les day traders, le carry trade ne présente que peu d’intérêt. Néanmoins, de nombreux traders sur le Forex, et en particulier les adeptes du carry trading, confirment que cette approche fonctionne efficacement sur le long terme, tout particulièrement lors des cycles de relèvement des taux directeurs par les banques centrales ou lorsque des hausses de taux sont anticipées.
Avertissement sur les risques : Les informations fournies dans cet article ne constituent en aucun cas des conseils financiers, des recommandations d’investissement, une garantie de bénéfices ou une protection contre les pertes. Notre contenu est proposé uniquement à titre informatif et vise à vous aider à appréhender les risques et la complexité de ces marchés grâce à des analyses objectives. Avant de trader, évaluez attentivement votre niveau d’expérience, vos objectifs financiers et votre tolérance au risque. Le trading comporte un risque important de perte financière et ne convient pas à tous les profils d’investisseurs.