Comprendre les rendements obligataires : leur impact sur les marchés mondiaux
Pour de nombreux débutants, les rendements obligataires restent l’un des pans les plus mal compris de la finance. Les calculs peuvent sembler intimidants, et la chaîne de cause à effet traverse plusieurs marchés avant d’apparaître sur les écrans de trading.
Dans ce guide, nous aborderons la nature exacte des rendements obligataires, les obligations à surveiller en priorité, et la manière dont leurs fluctuations se répercutent sur le dollar, les indices boursiers, l’or et le pétrole.
Chaque notion présentée ici renvoie à un principe fondamental : les rendements obligataires influencent l’ensemble des autres classes d’actifs, et apprendre à les déchiffrer change radicalement votre lecture du reste du marché.
À la fin de cet article, vous saurez utiliser les rendements obligataires comme un signal fondamental pour votre journée de trading, et non plus comme un simple chiffre qui clignote sur un terminal Reuters.
Que sont les rendements obligataires ?
Une obligation est un emprunt. Lorsqu’un État ou une entreprise a besoin de capitaux, il émet une obligation. Vous achetez cette obligation à un prix défini (la valeur nominale), et en contrepartie, vous percevez des versements d’intérêts réguliers (le coupon) jusqu’à l’échéance du titre. À cette date d’échéance, votre capital vous est restitué.
Le rendement correspond au gain réel que vous dégagez, exprimé sous la forme d’un pourcentage annuel du prix actuel de l’obligation sur le marché. Le coupon étant fixé lors de l’émission, le rendement évolue à la hausse ou à la baisse à mesure que l’obligation s’échange sur le marché secondaire.
Lorsque les investisseurs vendent des obligations en volumes importants, les cours baissent et les rendements montent. Lorsque la demande d’obligations est forte, les cours montent et les rendements baissent.
Les rendements sont cotés en temps réel tout au long de chaque journée de trading sur les terminaux Bloomberg, les pages Reuters et lors des adjudications publiques. Le Trésor américain organise régulièrement des adjudications (les mardi, mercredi et jeudi tout au long du mois), où le marché secondaire fixe le taux en vigueur pour chaque échéance.
Des données historiques s’étendant sur plusieurs décennies sont consultables gratuitement sur la base de données FRED, où vous pouvez rechercher n’importe quelle échéance et afficher son graphique. Les fonds monétaires, les ETF obligataires et les bureaux d’investissement institutionnels utilisent ces mêmes chiffres : les traders particuliers ont donc sous les yeux exactement les mêmes cours que les professionnels. Les rendements obligataires constituent un élément clé de l’analyse fondamentale pour tous les actifs financiers, dans la mesure où ils influent directement sur les taux d’intérêt.
Comprendre la courbe des taux
Les titres du Trésor américain sont émis sur un large éventail d’échéances, allant des bons à 4 semaines aux obligations à 30 ans. Tracez les rendements de ces titres du plus court au plus long, et vous obtiendrez la courbe des taux.
La courbe des taux adopte trois configurations classiques :
- Normale
- Plate
- Inversée
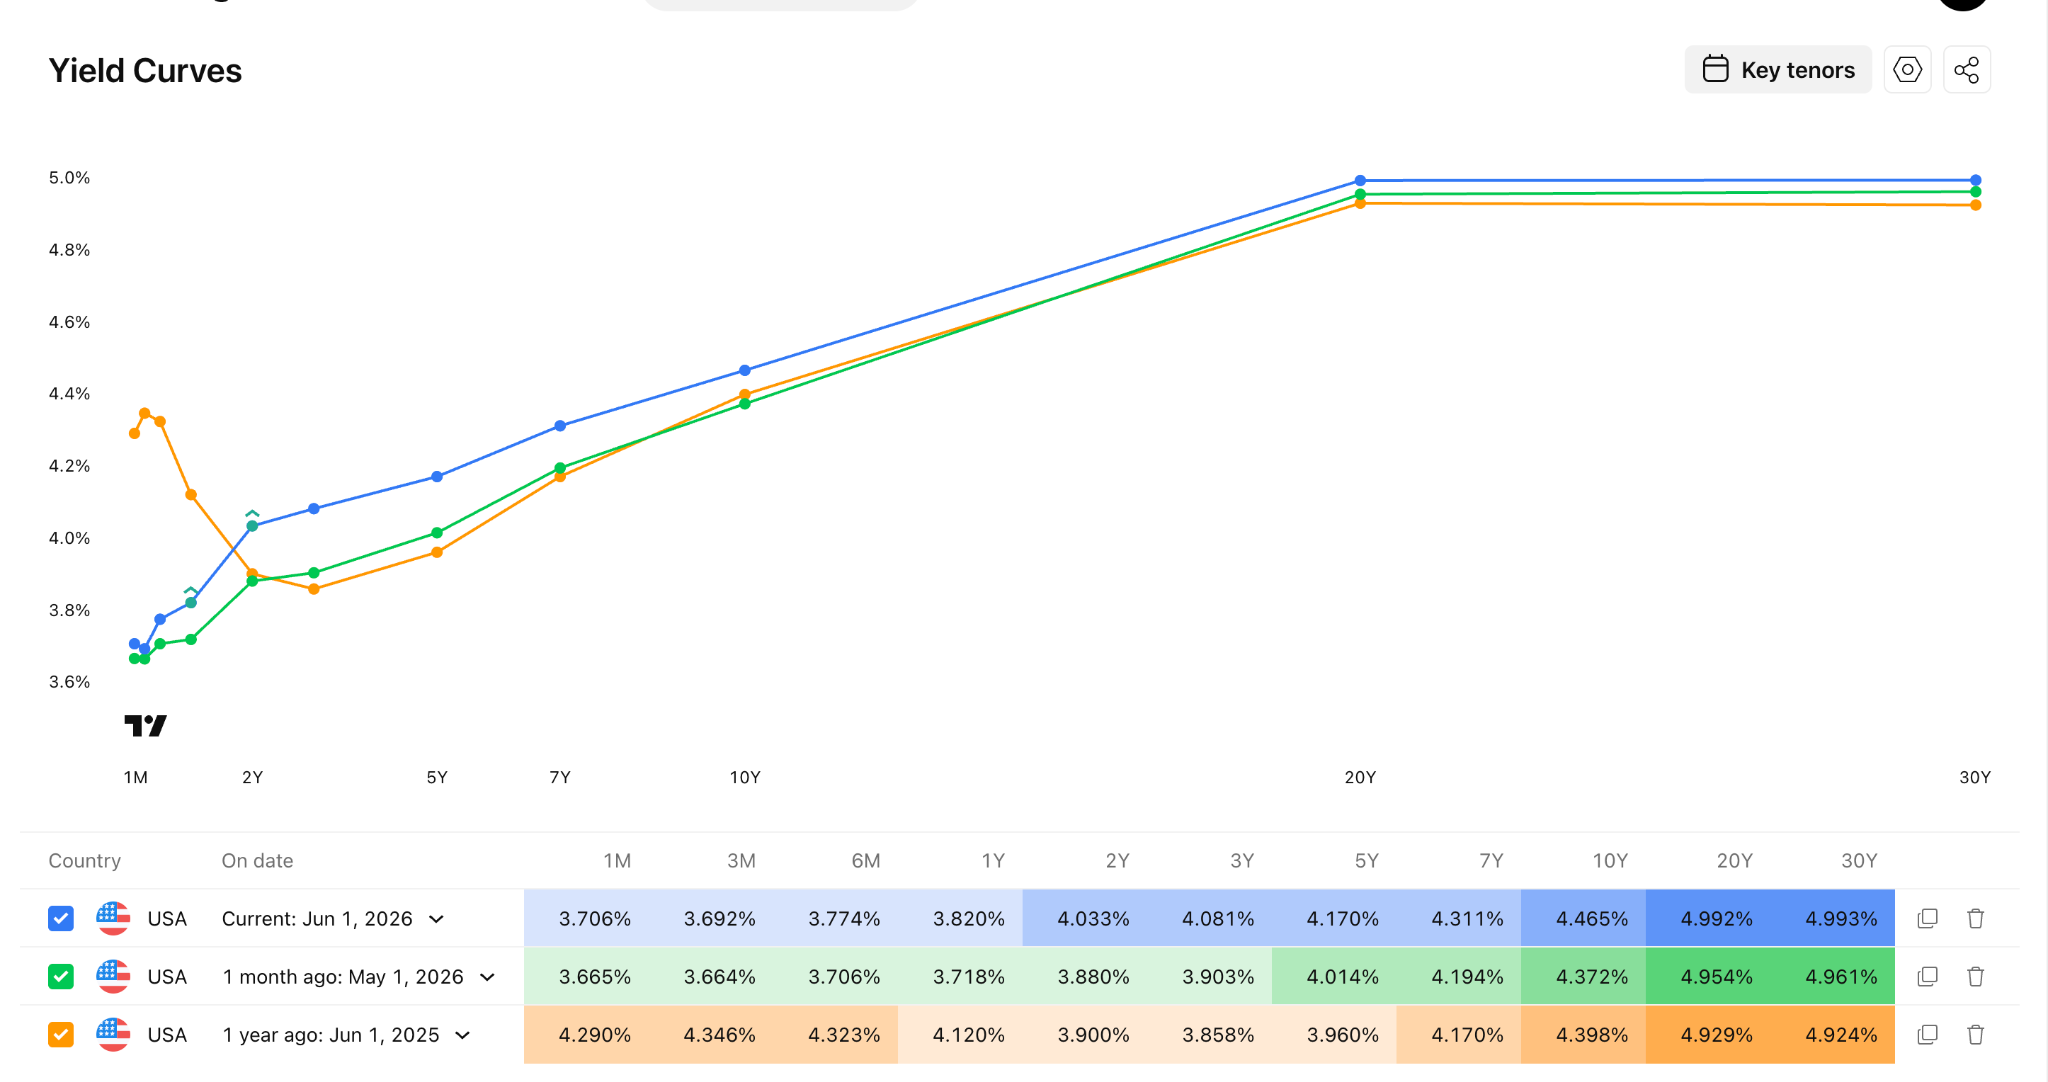
Une courbe normale relève d’une logique intuitive. Les investisseurs exigent un intérêt plus élevé pour prêter de l’argent sur une période plus longue ; les échéances lointaines affichent donc un rendement supérieur à celui des échéances courtes. Lorsque la courbe s’inverse, une situation inhabituelle se produit : le marché anticipe de futures baisses de taux parce qu’il s’attend à ce que la banque centrale assouplisse agressivement sa politique pour contrer un ralentissement de la croissance.
Une inversion de la courbe des taux a précédé chaque récession américaine depuis le milieu des années 1970, bien que le délai d’apparition varie de quelques mois à plus de deux ans. La plus récente inversion marquante a duré de 2022 à la fin 2024, avant que la courbe ne retrouve une configuration normale.
À la fin du mois de juin 2026, le rendement américain à 10 ans se situe aux alentours de 4,67 %, tandis que le rendement à 2 ans s’échange autour de 4,09 %. Cela se traduit par un spread 2-10 ans positif d’environ 53 points de base, largement hors de la zone d’inversion. Les modèles d’estimation de la Fed de Cleveland fondés sur cet écart situent la probabilité d’une récession sous 12 mois à un niveau modéré, et non sévère.
Quelles obligations devez-vous suivre ?
Il n’est pas nécessaire de suivre chaque obligation souveraine à travers le monde. Une poignée d’émissions de référence vous renseigne sur l’essentiel de ce qu’il faut savoir concernant l’environnement mondial des taux.
Le rendement du Treasury américain à 10 ans est sans doute le taux d’intérêt le plus important de la planète. Les prêts immobiliers, les coûts d’emprunt des entreprises et la valorisation de chaque action dans le monde y sont, au moins en partie, indexés.
Comment les rendements obligataires influencent les marchés
Abordons maintenant l’aspect essentiel pour les traders : l’impact concret des rendements obligataires sur les autres marchés que vous négociez au quotidien.
1. Les rendements obligataires et le dollar américain
Le dollar américain affiche une corrélation positive avec les rendements des Treasuries américains. La logique est limpide : lorsque les rendements américains augmentent, les actifs libellés en dollars offrent une rémunération plus attractive que les solutions alternatives en Europe, en Asie ou sur les marchés émergents. Les capitaux mondiaux se tournent vers ce rendement, achètent des dollars à cette fin, et le dollar s’apprécie.
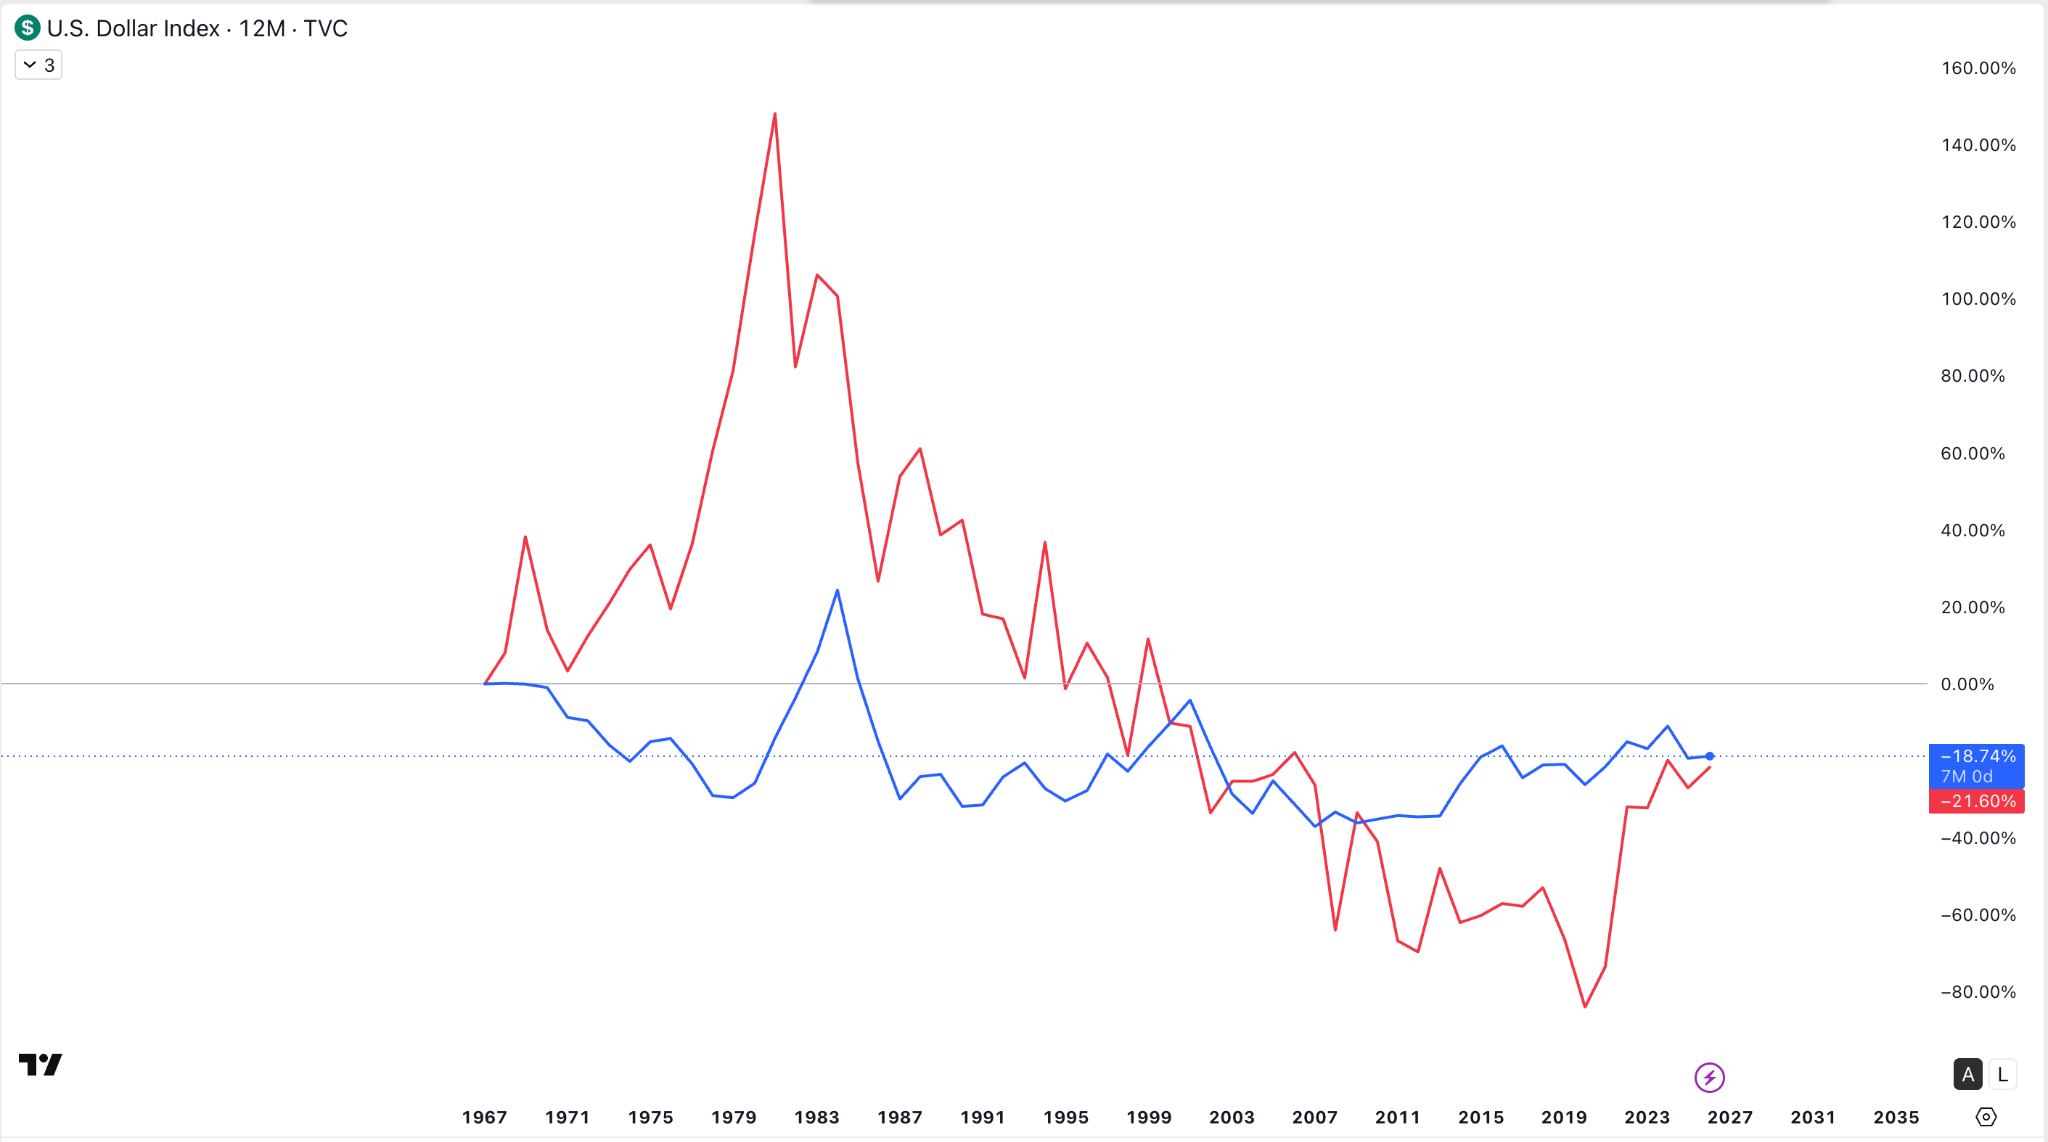
L’expression la plus nette de ce mécanisme réside dans le différentiel de taux d’intérêt. Lorsque le 10 ans américain affiche un rendement de 4,67 % et que le Bund allemand à 10 ans se situe autour de 2,6 %, l’écart de 2 points attire les capitaux vers le dollar et exerce une pression à la baisse sur l’EUR/USD. La même dynamique s’applique à l’USD/JPY, où le différentiel entre le 10 ans américain et le JGB japonais constitue l’un des moteurs les plus influents de tout le Forex.
Il existe des exceptions. Lors de véritables phases d’aversion au risque (« risk-off »), le dollar peut se renforcer même lorsque les rendements diminuent, car les investisseurs se réfugient massivement sur les Treasuries eux-mêmes comme valeur refuge. Dans cette configuration, le cours des Treasuries monte (leurs rendements baissent) pendant que le dollar grimpe simultanément, rompant temporairement la corrélation théorique habituelle.
2. Les rendements obligataires et les indices boursiers
La relation entre les rendements obligataires et les indices boursiers est l’un des mécanismes les plus fondamentaux du trading macroéconomique.
En théorie, la valeur d’une action correspond à la valeur actuelle de ses flux de trésorerie futurs. Le taux d’actualisation employé pour ramener ces flux à la valeur d’aujourd’hui est ancré sur le rendement du Treasury à 10 ans. Lorsque ce dernier monte, le taux d’actualisation s’élève, et les bénéfices futurs perdent de leur valeur actuelle. Les cours des actions s’ajustent alors à la baisse pour intégrer cette nouvelle donne arithmétique.
Ce mécanisme pénalise avant tout les valeurs à plus longue duration. Une entreprise technologique à forte croissance générant la majeure partie de ses flux de trésorerie dans dix ans est bien plus sensible aux taux qu’une société de services aux collectivités (« utilities ») distribuant des dividendes dans l’immédiat. C’est pourquoi le Nasdaq 100 présente historiquement une corrélation négative plus marquée avec le rendement à 10 ans que le Dow Jones Industrial Average.
Un effet de concurrence entre actifs entre également en jeu. Si les Treasuries offrent 4,7 % sans risque de crédit, les actions doivent afficher une prime significative au-dessus de ce niveau, sous peine de voir les capitaux s’orienter vers les obligations. Lorsque le rendement des bénéfices du S&P 500 se rapproche trop du rendement du Treasury à 10 ans, la prime de risque actions se réduit et les marchés actions deviennent structurellement vulnérables.
Le contexte récent illustre parfaitement ce schéma. Au cours de la semaine de trading close le 20 mai 2026, les rendements américains à 10 ans ont atteint un sommet de 16 mois proche de 4,7 %, portés par les tensions au Moyen-Orient et un choc d’inflation d’origine énergétique, le titre à 30 ans grimpant quant à lui à un plus haut de 18 ans au-dessus de 5,2 %. Le S&P 500, le Nasdaq et le Dow Jones ont tous fléchi sur plusieurs séances consécutives à mesure que le marché obligataire subissait des dégagements.
3. Les rendements obligataires et l’or
L’or entretient historiquement une relation inverse avec les rendements obligataires, bien que ces dernières années aient quelque peu complexifié cette dynamique. La logique théorique est la suivante : l’or ne verse aucun coupon et ne rapporte aucun intérêt. Lorsque les rendements réels (les rendements nominaux des Treasuries diminués de l’inflation) montent, le coût d’opportunité lié à la détention de l’or augmente également, et les capitaux délaissent le métal jaune au profit de titres porteurs d’intérêts. À l’inverse, lorsque les rendements réels reculent, l’attrait de l’or en tant que réserve de valeur non rémunérée se renforce.
Cette corrélation est demeurée très étroite pendant près de deux décennies, jusqu’en 2022. Les achats d’or par les banques centrales, le risque géopolitique consécutif au conflit en Ukraine et les interrogations sur la viabilité de la dette souveraine ont maintenu la demande d’or à un niveau élevé en dépit de la hausse des rendements. Cela ne signifie pas que la corrélation a disparu, mais plutôt que l’or réagit désormais à un ensemble plus vaste de facteurs que les seuls rendements. Pour le trading au jour le jour ou le scalp trading, les rendements réels (suivis au mieux via le rendement des TIPS à 10 ans, souvent désigné comme le taux indexé sur l’inflation) demeurent un signal plus fiable pour l’or que les rendements nominaux.
4. Les rendements obligataires et les matières premières
Le pétrole brut et les rendements des Treasuries présentent fréquemment une corrélation positive lors des phases d’expansion. Une activité économique vigoureuse soutient à la fois la demande d’énergie et les anticipations d’inflation, lesquelles tirent les rendements vers le haut. Récemment, la causalité s’est inversée : un choc d’inflation lié à des perturbations d’approvisionnement au Moyen-Orient a propulsé simultanément les cours du brut et les rendements obligataires, le pétrole faisant office de déclencheur plutôt que de simple conséquence.
Les métaux industriels comme le cuivre ont tendance à fluctuer en fonction des anticipations de croissance et obéissent à un schéma similaire. Les matières premières agricoles sont davantage soumises aux aléas climatiques et présentent un lien moins direct avec les rendements.
Comment intégrer les rendements obligataires à votre trading
Vous n’avez pas besoin de gérer une salle de marchés obligataires pour tirer parti des rendements. Quelques habitudes simples peuvent faire toute la différence.
- Intégrez le graphique du rendement américain à 10 ans à votre routine matinale. Consultez une page Reuters, TradingView ou le calendrier économique de Switch Markets avant de placer votre première opération de la journée.
- Surveillez le 2 ans pour anticiper les décisions de la Fed. Lorsque le 2 ans progresse vivement, le marché intègre une probabilité accrue que la Fed relève ses taux ou les maintienne à un niveau élevé plus longtemps.
- Utilisez les différentiels de rendement sur le Forex. Associez l’analyse de l’USD/JPY à l’écart entre le 10 ans américain et le JGB japonais. Comparez l’EUR/USD à la différence entre le 10 ans américain et le Bund allemand.
- Ne poursuivez pas les hausses boursières en contradiction avec le marché obligataire. Si les rendements et les actions s’envolent de concert, l’un des deux marchés finira très probablement par capituler.
- Consultez le calendrier économique. Les adjudications du Trésor les mardi, mercredi et jeudi, les publications de l’IPC, les chiffres de l’emploi non agricole (NFP), les réunions du FOMC de septembre et autres événements similaires font tous réagir vivement les rendements.
Vous pouvez extraire les données de rendement et analyser côte à côte vos configurations sur le Forex, les indices et les matières premières sur un seul graphique via Switch Markets MT4 et MT5. Notre calendrier économique met en évidence les adjudications du Trésor, les réunions du FOMC et les parutions de l’IPC afin de vous permettre de planifier votre journée de trading autour des moments où les rendements sont les plus susceptibles de fluctuer.
Le mot de la fin
Les rendements obligataires constituent le véritable centre névralgique de la finance mondiale. Le rendement du Treasury à 10 ans détermine le taux d’actualisation de chaque action, fixe le coût des emprunts immobiliers et d’entreprises, régit les flux de capitaux entre les devises et conditionne le coût d’opportunité lié à la détention de l’or.
Il n’est pas nécessaire de négocier des obligations pour tirer profit de leur compréhension. Il suffit d’apprendre à les lire. Dès lors, les variations du dollar, des indices et de l’or cessent de paraître imprévisibles. Elles se révèlent être les conséquences directes et logiques d’une variable unique et observable.
Commencez par ajouter le rendement américain à 10 ans à votre routine graphique quotidienne, puis complétez avec le 2 ans et l’écart Bund-Treasury. Au fil des mois, votre compréhension du marché s’en trouvera transformée.
FAQ
Voici quelques questions fréquentes sur les rendements obligataires et le trading :
Quelle est la différence entre le coupon d’une obligation et son rendement ?
Le coupon correspond à l’intérêt fixe que l’émetteur s’est engagé à verser lors de la création de l’obligation. Il ne varie pas. Le rendement représente le gain réel que vous percevez en fonction du cours actuel de l’obligation sur le marché, qui fluctue tout au long de la journée de trading.
Pourquoi les cours des obligations et leurs rendements évoluent-ils en sens inverse ?
Parce que le montant du coupon est fixe en dollars. Si le prix d’achat de l’obligation baisse, ce coupon fixe représente un pourcentage plus important de votre investissement initial : le rendement augmente donc. À l’inverse, si le prix d’achat augmente, ce même coupon représente un pourcentage plus faible, et le rendement diminue.
Que signifie une courbe des taux inversée ?
Une courbe des taux inversée signifie que les rendements à court terme sont plus élevés que les rendements à long terme. Elle indique que les investisseurs anticipent des baisses de taux d’intérêt par la banque centrale à l’avenir, généralement en réponse à un ralentissement économique ou à une récession.
Avertissement sur les risques : Les informations fournies dans cet article ne constituent en aucun cas des conseils financiers, des recommandations d’investissement, une garantie de bénéfices ou une protection contre les pertes. Notre contenu est proposé uniquement à titre informatif et vise à vous aider à appréhender les risques et la complexité de ces marchés grâce à des analyses objectives. Avant de trader, évaluez attentivement votre niveau d’expérience, vos objectifs financiers et votre tolérance au risque. Le trading comporte un risque important de perte financière et ne convient pas à tous les profils d’investisseurs.