Comprendre les spreads sur futures de pétrole brut (CFD) : fonctionnement, exemple et trading
- Qu’est-ce qu’un spread sur contrats à terme de pétrole brut ?
- Contango contre backwardation sur les marchés du pétrole brut
- Les différents types de spreads sur le pétrole brut
- Exemple concret d’une opération de spread sur contrats à terme de pétrole brut
- Facteurs clés influençant les spreads sur contrats à terme de pétrole brut
- Comment trader les spreads sur contrats à terme de pétrole brut (étape par étape)
- En résumé
- Foire aux questions (FAQ)
Le pétrole brut est l’un des marchés les plus sensibles à l’actualité au monde. Une simple déclaration de l’OPEP, un incident sur un oléoduc ou une montée des tensions géopolitiques peuvent faire varier le cours de 5 $ en l’espace de quelques minutes. Si vous négociez des contrats à terme sur le prix pur (flat price), vous subissez directement l’ensemble de ces aléas.
Les traders professionnels ne s’exposent pas à un tel jeu.
Au lieu de parier sur la direction future du baril, ils exploitent la manière dont le pétrole est valorisé selon les échéances dans le temps, la situation géographique et le degré de raffinage. Ils tradent la structure même du marché. Ils tradent des spreads.
Les spreads sur contrats à terme de pétrole brut permettent d’éliminer le bruit de marché, d’atténuer le risque directionnel et de se concentrer sur les véritables moteurs fondamentaux : les niveaux de stocks, les contraintes de stockage, la saisonnalité et les tensions sur l’offre physique.
Dans ce guide, vous découvrirez le fonctionnement exact des spreads sur contrats à terme de pétrole brut, les raisons pour lesquelles le contango et la backwardation priment sur la direction des cours, la façon dont les professionnels structurent ces positions, et comment vous pouvez en faire autant.
Qu’est-ce qu’un spread sur contrats à terme de pétrole brut ?
Si vous négociez le pétrole brut en pariant simplement sur la hausse ou la baisse du prix, vous vous exposez au risque directionnel pur (« flat price »). Une seule annonce de l’OPEP ou une poussée de fièvre géopolitique suffit alors à anéantir votre compte.
Les traders professionnels et les fonds spéculatifs adoptent une tout autre approche.
Ils ne se contentent pas de négocier un cours ; ils tradent la relation entre plusieurs prix. C’est le principe fondamental d’un spread sur contrats à terme de pétrole brut.
Une opération de spread est une transaction unique qui exécute simultanément deux positions opposées :
- Une position acheteuse (achat d’un contrat).
- Une position vendeuse (vente d’un contrat différent).
L’objectif consiste à anticiper si l’écart de prix (le différentiel) entre ces deux contrats va s’élargir ou se resserrer.
Supposons par exemple que vous achetiez le contrat brut sur l’échéance mars et vendiez le contrat sur l’échéance avril. Vous êtes désormais « neutre par rapport au marché ». Si l’ensemble du marché pétrolier décroche de 10 $, votre position acheteuse perd 10 $, mais votre position vendeuse gagne 10 $. La variation globale du cours ne vous impacte pas. Seules vous importent les mécaniques précises d’offre et de demande qui font évoluer le contrat de mars différemment de celui d’avril.
Cette neutralité offre un avantage considérable : la compensation de marge. Comme la bourse reconnaît que votre position vendeuse couvre votre position acheteuse, elle exige un capital nettement inférieur pour maintenir la position, souvent 80 % à 90 % de moins qu’une position sur contrat à terme directionnelle classique.
Vous bénéficiez ainsi de la possibilité de valoriser votre capital sans dépendre de la direction générale du marché.
Contango contre backwardation sur les marchés du pétrole brut
Il est impossible de trader les spreads avec efficacité sans comprendre la forme de la courbe des contrats à terme.
La « courbe » représente simplement les prix des contrats à terme échelonnés dans le temps, et sa configuration révèle tout ce qu’il faut savoir sur la réalité physique du marché pétrolier.
Cette courbe présente principalement deux configurations : le contango et la backwardation.
Qu’est-ce que le contango ?
Le contango caractérise la structure d’un marché « normal ». Dans cette configuration, la courbe des contrats à terme progresse vers le haut de gauche à droite. Cela signifie simplement que le pétrole livrable aujourd’hui coûte moins cher que le pétrole livrable dans six mois.
Pourquoi en est-il ainsi ? La raison tient au coût de portage (Cost of Carry). Le pétrole est une matière première physique. Il occupe de l’espace, nécessite une assurance et engendre des frais d’entreposage.
Sur un marché sain et abondamment approvisionné, le prix futur doit afficher une prime par rapport au prix au comptant afin d’indemniser le détenteur pour le stockage du pétrole. Si le spread couvre l’intégralité des frais de stockage et d’intérêts, le marché est en « portage complet » (Full Carry).
Pour les traders de spreads, le contango signale un marché en surabondance d’offre. Lorsque les cuves de stockage se remplissent, le contrat de premier plan (« front month », l’échéance la plus proche) subit de fortes ventes par rapport aux échéances plus lointaines (« back months »), ce qui élargit le spread.
Qu’est-ce que la backwardation ?
La backwardation est la situation inverse. Il s’agit d’une structure de marché « inversée » où les prix à court terme sont plus élevés que les prix à long terme. La courbe s’oriente vers le bas.
Tandis que le contango découle des coûts de stockage, la backwardation résulte du rendement de commodité (Convenience Yield). Cela se produit lorsqu’une ruée vers l’approvisionnement immédiat apparaît : rupture d’oléoduc, déclenchement d’un conflit ou niveaux de stocks anormalement bas.
Dans ces circonstances, les raffineries ne se soucient guère des coûts de stockage ; elles sont disposées à payer une prime massive pour obtenir des barils physiques sur-le-champ. L’utilité de disposer du pétrole immédiatement surpasse le coût de conservation.
La backwardation présente une nature résolument haussière. Elle indique clairement que le marché est sous tension et que la demande dépasse l’offre.
C’est la configuration idéale pour les acheteurs. Si vous êtes acheteur sur le contrat le plus proche et vendeur sur l’échéance lointaine sur un marché en backwardation, vous profitez d’un rendement de roll positif (Positive Roll Yield).
À mesure que votre contrat de premier plan approche de son expiration, il s’échange avec une prime. Vous vendez ce contrat valorisé et achetez le contrat de l’échéance suivante, moins onéreux, sécurisant ainsi un gain simplement par le roulement (roll) de la position.
Ce vent arrière explique pourquoi les adeptes du suivi de tendance parmi les professionnels privilégient les marchés en backwardation.
Les différents types de spreads sur le pétrole brut
En matière de trading de spreads sur le pétrole brut, il n’existe pas de formule unique. Les traders sélectionnent des spreads précis en fonction de l’inefficience de marché qu’ils souhaitent exploiter.
Bien qu’il existe des dizaines de combinaisons atypiques, l’essentiel des volumes se concentre sur trois structures principales : les spreads calendaires, les spreads intermarchés et les spreads de transformation (product spreads).
1. Les spreads calendaires (spreads intramarchés)
C’est le cœur d’activité du marché des contrats à terme. Un spread calendaire consiste à acheter et vendre la même matière première (par exemple, le pétrole WTI), mais sur des mois de livraison distincts.
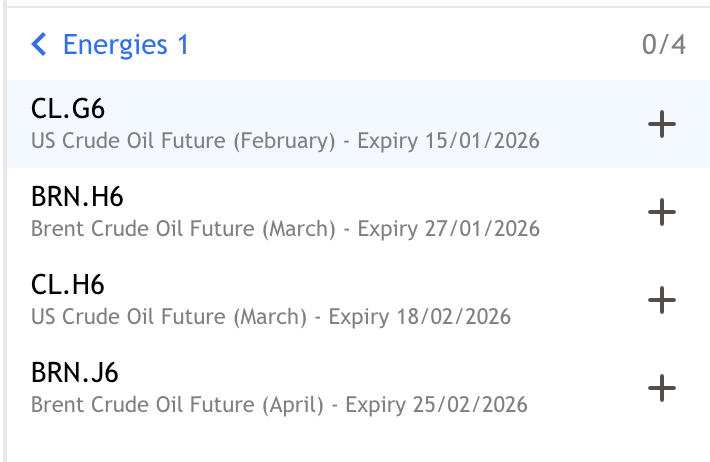
L’image de la liste de surveillance « Energies 1 » sur SwitchMarkets ci-dessus présente les différents mois de contrats disponibles à la négociation. Pour concevoir un spread calendaire, un trader repère deux de ces dates d’expiration précises pour les associer en sens inverse. Cela est possible sur la plateforme de Switch Markets, ce qui en fait l’un des rares courtiers du secteur à permettre aux traders d’exploiter les spreads sur contrats à terme de pétrole brut via des CFD (contrats sur la différence).
Vous pouvez par exemple observer CL.G6 (le contrat de février 2026) et CL.H6 (le contrat de mars 2026). Un trader de spread pourrait vendre le CL.G6 et acheter le CL.H6 afin d’établir une position de spread « Acheteur mars / Vendeur février ».
Lorsque vous négociez cette structure, vous intervenez directement sur la structure par terme de la courbe. Vous pariez sur la façon dont le marché évalue la valeur au fil du temps.
Tout trader sait, par exemple, que la demande d’essence culmine lors de la saison estivale des départs en voiture. Un trader peut alors acheter le brut de juin (pour capter cette demande estivale) et vendre le brut de décembre (période où la demande ralentit généralement).
À l’inverse, si les terminaux de stockage comme celui de Cushing, en Oklahoma, saturent, le prix du contrat le plus proche s’effondre fréquemment par rapport aux mois plus lointains, faute de capacité de réception immédiate pour le pétrole. Un trader vendrait alors le contrat proche et achèterait le contrat éloigné pour tirer profit de cette crise de stockage.
Dans le langage des traders, ces stratégies sont réparties selon leur finalité :
- Le Bull Spread : Acheteur sur le mois proche / Vendeur sur le mois lointain. Vous l’appliquez lorsque vous anticipez un resserrement des approvisionnements. Vous visez une évolution du marché vers la backwardation.
- Le Bear Spread : Vendeur sur le mois proche / Acheteur sur le mois lointain. Vous l’appliquez lorsque le marché est en surabondance d’offre. Vous visez une évolution du marché vers le contango.
2. Les spreads intermarchés
Tandis que les spreads calendaires portent sur le temps, les spreads intermarchés ciblent la géographie. L’arbitrage le plus célèbre dans ce domaine est le spread WTI contre Brent.
- WTI (West Texas Intermediate) : Il s’agit du brut domestique américain, continental et enclavé. Son cours dépend étroitement de la production de schiste aux États-Unis et de la capacité des oléoducs du Midwest.
- Pétrole Brent : C’est le brut de la mer du Nord. Il est maritime, ce qui signifie qu’il peut être acheminé partout par navire pétrolier. Il constitue la référence mondiale pour évaluer le risque géopolitique global.
En temps normal, le Brent s’échange avec une prime par rapport au WTI (la « prime Brent ») en raison des frais de transport. Ce spread demeure néanmoins volatil. Si un conflit éclate au Moyen-Orient, le cours du Brent bondira plus rapidement que celui du WTI en raison de son exposition directe aux voies maritimes internationales. Si les autorités américaines interdisent les exportations de pétrole (comme c’était le cas avant 2015), le cours du WTI décrochera par rapport au Brent, l’or noir américain se retrouvant bloqué sur le territoire national.
Les traders surveillent cet écart de très près. Si le spread s’élargit à 6,00 $ alors que sa moyenne historique se situe à 3,00 $, les arbitragistes interviendront pour miser sur un retour à la moyenne.
Vous pouvez obtenir davantage de renseignements sur le spread Brent/WTI sur la bourse ICE ou sur la bourse du CME.
3. Le crack spread (spread de transformation)
Il s’agit du plus complexe des trois, mais il reflète fidèlement la réalité de l’économie physique. Le crack spread représente la marge théorique de raffinage. C’est le profit qu’une raffinerie dégage en procédant au « craquage » du pétrole brut pour obtenir des produits raffinés utilisables comme l’essence et le fioul domestique.
La référence du secteur est le crack spread 3:2:1 :
- Entrée : Vous achetez 3 barils de pétrole brut.
- Sortie : Vous vendez 2 barils d’essence et 1 baril de fioul domestique (distillats).
Qui intervient sur ce spread ?
- Les raffineries : Elles s’en servent principalement pour verrouiller leurs marges bénéficiaires. Si le prix du brut augmente alors que celui de l’essence stagne, leur marge est compromise. Elles négocient ce spread pour couvrir ce risque.
- Les spéculateurs : Ils le négocient comme baromètre de la vitalité économique. Si vous anticipez une économie dynamique et une forte hausse des déplacements, vous achetez le crack spread (en pariant que le prix de l’essence surperformera celui du brut).
Exemple concret d’une opération de spread sur contrats à terme de pétrole brut
Examinons une configuration de trading actuellement observée par les traders professionnels de spreads pour 2026. Cet exemple illustre la manière dont les traders exploitent le décalage entre les décisions de l’OPEP+ et la demande saisonnière pour déceler des opportunités.
À l’aube de 2026, le marché du pétrole brut WTI se trouvait dans un équilibre précaire. Les cours avaient faibli fin 2025 sous l’effet d’une production record aux États-Unis, mais une évolution structurelle majeure est survenue en janvier : l’OPEP+ a différé ses augmentations de production prévues.
Plutôt que d’inonder le marché de barils au premier trimestre, le cartel a repoussé la levée progressive de ses réductions à plus tard dans l’année. Dans le même temps, les prévisions montraient que si le marché était bien approvisionné sur le moment, un déficit pourrait émerger d’ici juin avec le coup d’envoi de la saison estivale des déplacements.
Face à cela, un trader de spread identifie une opportunité précise :
- À court terme (juin 2026) : L’offre sera artificiellement restreinte car l’OPEP+ retient des barils en pleine période de pic estival de la demande.
- À long terme (décembre 2026) : L’offre devrait se normaliser (ou s’assouplir) alors que la production hors OPEP poursuit sa progression et que l’OPEP finira par lever ses réductions.
Le trader cherche à être acheteur sur l’échéance estivale et vendeur sur l’échéance hivernale. Il s’agit d’un spread calendaire haussier classique (Calendar Bull Spread).
L’exécution
- Composante 1 (achat) : Achat du WTI juin 2026 (CLM26).
- Composante 2 (vente) : Vente du WTI décembre 2026 (CLZ26).
- Moment de l’entrée : Début février 2026 (en prévision de la montée en puissance printanière des raffineries).
- Prix du spread : Supposons que le spread se négocie aux environs de la parité (0,00 $) ou légèrement en contango (-0,50 $).
Voici pourquoi ce raisonnement fonctionne : le trader parie sur la backwardation. Il anticipe que les raffineurs achèteront activement les barils de juin pour répondre à la demande d’essence de l’été, tirant le cours du mois le plus proche vers le haut. Dans le même temps, le contrat de décembre restera en retrait, le marché estimant que la pénurie d’approvisionnement sera résolue d’ici la fin de l’année.
Si la thèse du resserrement estival se concrétise et que les stocks à Cushing s’amenuisent pendant la saison des départs :
- Le contrat de juin 2026 (proche) progresse fortement (ex. : +5,00 $/baril).
- Le contrat de décembre 2026 (lointain) n’augmente que modérément ou stagne (ex. : +1,00 $/baril).
- Résultat : Le spread s’élargit de 0,00 $ à +4,00 $.
Calcul du gain
- Spread à l’entrée : 0,00 $
- Spread à la sortie : +4,00 $ (backwardation)
- Variation nette : +4,00 $ par baril.
- Gain total : 4,00 $ x 1 000 barils = 4 000 $ par contrat.
Comme vous pouvez le constater, négocier le spread vous préserve du risque d’une chute généralisée du marché. Même si l’ensemble du marché pétrolier avait chuté de 10 $ en raison d’une récession, le spread aurait vraisemblablement préservé sa valeur ou progressé, tant que la tension physique sur l’échéance de juin persistait par rapport à celle de décembre.
Facteurs clés influençant les spreads sur contrats à terme de pétrole brut
L’écart de cours entre deux mois de livraison est déterminé par la réalité structurelle de la chaîne d’approvisionnement pétrolière.
Pour trader les spreads, vous devez surveiller ces quatre facteurs fondamentaux.
1. Les niveaux de stocks
Le principal moteur du spread WTI est l’état du stockage à Cushing, en Oklahoma. Il s’agit du point de livraison physique pour le contrat NYMEX WTI.
- Le point de saturation : Lorsque les cuves de stockage à Cushing approchent de leur capacité maximale (généralement au-delà de 70 % d’utilisation), le marché panique. Il n’y a tout simplement plus de place pour entreposer le pétrole. Les vendeurs cherchent à tout prix à céder le contrat le plus proche afin d’éviter d’en prendre livraison physique. Le contrat du premier mois s’effondre alors tandis que les mois plus éloignés (pour lesquels des capacités de stockage pourraient s’ouvrir ultérieurement) restent stables. Résultat : le marché bascule en contango prononcé.
- Le point de pénurie : À l’inverse, si les stocks diminuent rapidement (en deçà des moyennes sur 5 ans), les acheteurs font monter les enchères sur le mois le plus proche pour obtenir des barils immédiatement. Résultat : le marché bascule en backwardation.
2. La saisonnalité
La demande de pétrole n’est pas linéaire ; elle est cyclique. Les raffineries sont d’immenses installations industrielles qui ne peuvent fonctionner sans interruption. Elles doivent fermer pour maintenance, généralement pendant les périodes intermédiaires de moindre consommation.
- Maintenance printanière (février/mars) : Les raffineries s’arrêtent pour passer de la production de fioul domestique hivernal à celle de l’essence estivale.
- Maintenance automnale (septembre/octobre) : Elles s’arrêtent de nouveau pour basculer vers les carburants d’hiver.
Pendant ces créneaux, la demande de pétrole brut diminue car les installations chargées de le transformer sont à l’arrêt. Cette baisse temporaire de la demande affaiblit souvent le contrat du premier mois, provoquant un élargissement des spreads (vers le contango).
À l’inverse, en amont de la saison estivale des départs (mai à août), les raffineries tournent à plein régime, ce qui resserre le spread.
En savoir plus sur la saisonnalité dans le trading de matières premières
3. Les taux d’intérêt
C’est l’élément que la plupart des traders particuliers négligent. Stocker du pétrole physique engendre un coût financier. Il ne s’agit pas seulement des frais d’entreposage, mais également du coût du capital.
Lorsque vous immobilisez du pétrole pendant six mois, vous mobilisez des liquidités qui pourraient autrement générer des intérêts sur un bon du Trésor sans risque. Quand la Réserve fédérale relève ses taux d’intérêt, le coût de portage augmente.
- Le mécanisme : Si les taux d’intérêt sont à 5 %, le prix futur doit s’échanger avec une prime plus conséquente par rapport au prix au comptant afin d’indemniser le détenteur pour ce capital immobilisé.
- La règle : Des taux d’intérêt élevés exercent une pression à l’élargissement sur le spread (favorisant le contango). Des taux d’intérêt bas rendent l’entreposage de stocks moins onéreux, facilitant le resserrement des spreads.
4. La géopolitique
Les événements géopolitiques comme les guerres, les sanctions ou les embargos touchent presque systématiquement l’offre immédiate plutôt que les capacités futures.
Si des hostilités surviennent au sein d’une grande nation productrice, le marché craint une rupture d’approvisionnement immédiate. Les traders se ruent à l’achat sur le contrat du premier mois.
Toutefois, le marché part généralement du principe que le différend trouvera une issue (ou que les circuits d’approvisionnement s’adapteront) sous 6 à 12 mois. En conséquence, les prix des échéances éloignées montent beaucoup plus lentement.
Résultat : Cette disparité entraîne un écartement spectaculaire du spread vers une forte backwardation.
Comment trader les spreads sur contrats à terme de pétrole brut (étape par étape)
Ouvrir une position sur un spread diffère fondamentalement de la négociation d’un contrat à terme sur prix pur. Si vous tentez d’exécuter cette stratégie manuellement en achetant un contrat puis en en vendant un autre séparément, vous vous exposez au risque d’exécution asynchrone (« legging risk »), c’est-à-dire le risque que le marché se retourne contre vous dans la fraction de seconde séparant vos deux clics.
Voici la méthode de travail professionnelle pour exécuter un spread sur le pétrole brut de manière sécurisée et rigoureuse.
Étape 1 : Identifier la structure
Ne commencez pas par vous demander « Le pétrole va-t-il monter ? ». Demandez-vous plutôt : « Le marché est-il sous tension ou en excédent ? »
- Examinez la courbe : Affichez la courbe à terme du WTI ou du Brent. Est-elle ascendante (contango) ou descendante (backwardation) ?
- Identifiez le catalyseur : Pourquoi présente-t-elle cette forme ?
- Scénario A : Les stocks se situent à leurs plus bas niveaux sur 5 ans et un ouragan approche du golfe du Mexique. Le marché est sous tension. Vous devez être acheteur sur le spread (Bull Spread).
- Scénario B : Une récession se profile et les stocks augmentent. Le marché est excédentaire. Vous devez être vendeur sur le spread (Bear Spread).
Étape 2 : L’exécution
Il s’agit de l’étape technique la plus décisive. N’entrez jamais sur un spread composante par composante (« leg in »).
Les principales bourses (CME, ICE) proposent des spreads officiels reconnus par la bourse (Exchange-Recognized Spreads). Ce sont des instruments distincts qui cotent directement le différentiel.
Voici la méthode appropriée pour procéder à l’exécution : ouvrez votre ticket d’ordre et sélectionnez l’instrument « Calendar Spread » (par exemple CL MAR26/APR26).
Vous renseignez un prix, par exemple -0,50 $. Lorsque vous cliquez sur « Acheter », le moteur d’appariement de la bourse exécute simultanément les deux composantes à cet écart exact. Vous n’êtes exposé au risque directionnel pur à aucun instant.
Sur la plateforme de trading de Switch Markets, vous pouvez rechercher le pétrole brut / Brent sous l’onglet Énergie. Vous y trouverez alors les deux contrats les plus proches.
Étape 3 : La gestion de la marge
L’un des principaux atouts du trading de spreads réside dans l’efficacité du capital. Étant donné que vos positions acheteuse et vendeuse se compensent mutuellement, la bourse considère votre risque comme sensiblement inférieur à celui d’une position simple non couverte.
Elle utilise un dispositif d’évaluation du risque dénommé SPAN (Standard Portfolio Analysis of Risk) pour calculer votre marge requise.
- Marge sur contrat simple : La négociation d’un contrat sur le pétrole brut peut nécessiter 6 000 $ de marge.
- Marge sur spread : La négociation du spread (1 achat / 1 vente) peut ne nécessiter que 500 $ à 1 000 $ de marge.
Étape 4 : Le suivi des positions
Une fois la position ouverte, vous surveillez l’évolution du cours différentiel.
- Si vous avez acheté le Bull Spread à -0,50 $ (backwardation), vous souhaitez voir ce niveau progresser vers +0,50 $, +1,00 $, etc.
La stratégie de sortie : Deux options s’offrent à vous à l’approche de l’échéance :
- Clôturer : Vous vendez l’instrument de spread. Cela dénoue simultanément les deux composantes.
- Rouler (roll) : Si vous souhaitez conserver votre analyse mais que les contrats arrivent à expiration, vous devez « rouler » la position. Cela consiste à vendre votre spread actuel et à acheter le spread de l’échéance suivante.
En résumé
En définitive, le trading de spreads profite aux traders qui comprennent la dynamique des stocks, la saisonnalité, les contraintes d’entreposage et la courbe des contrats à terme. Il pénalise ceux qui négocient de simples opinions dépourvues de contexte.
Lorsque vous tradez les spreads avec méthode, il devient inutile d’anticiper où se situera le cours du pétrole dans six mois. Il vous suffit de saisir où s’exercent les tensions aujourd’hui et la manière dont ces tensions évoluent dans le temps.
Maîtrisez cet aspect, et le pétrole brut cessera de paraître imprévisible. Il devient alors un marché mécanique. C’est là que se construisent les résultats réguliers des traders.
Foire aux questions (FAQ)
Voici les réponses aux questions pratiques les plus courantes que se posent les traders lorsqu’ils passent des contrats à terme simples aux spreads.
Quel est le spread sur le pétrole brut le plus adapté aux débutants ?
Commencez par le spread calendaire WTI (contrat du premier mois contre deuxième mois). Par exemple, Acheteur mars / Vendeur avril. Pour quelle raison ? Il s’agit du spread le plus liquide au monde. Vous ne risquerez pas de vous retrouver bloqué sur une position par manque de volume. Sachez que vous pouvez commencer à trader les spreads calendaires sur Switch Markets.
Évitez les spreads intermarchés plus complexes (comme le WTI contre Dubaï) ou les spreads de produits raffinés (crack spreads) tant que vous ne maîtrisez pas parfaitement la structure par terme de la courbe.
Les spreads sur contrats à terme de pétrole brut sont-ils moins risqués que les contrats à terme simples ?
Ils comportent moins de risque directionnel, mais ils ne sont pas sans risque. Si vous tradez le brut de façon directionnelle, vous subissez chaque actualité géopolitique. Si vous tradez des spreads, vous êtes protégé du niveau général des cours, mais vous restez exposé aux évolutions structurelles (comme une variation inattendue des données de stocks).
Quel montant de marge est exigé pour les spreads sur le pétrole ?
Les exigences de marge sont fixées par la bourse (CME/ICE) selon le modèle SPAN, qui valorise les positions couvertes. Alors qu’un contrat simple sur le pétrole brut (CL) peut nécessiter 6 000 $ ou plus de marge, un spread calendaire ne requiert souvent que 500 $ à 1 000 $. Chez Switch Markets, vous avez la possibilité de trader des CFD sur le pétrole brut, ce qui permet de bénéficier d’exigences de marge bien plus accessibles que sur les contrats à terme.
Les traders particuliers peuvent-ils négocier des spreads sur le pétrole brut ?
Tout à fait. Nul besoin d’être un fonds spéculatif. Tout courtier classique en contrats à terme autorise ses clients particuliers à négocier des spreads sur futures. Switch Markets compte parmi les rares courtiers à proposer aux traders les deux échéances les plus proches du pétrole brut sous la forme de CFD, offrant ainsi à chaque trader particulier une solution simple et accessible pour commencer à trader les spreads sur le pétrole brut.
Avertissement sur les risques : Les informations fournies dans cet article ne constituent en aucun cas des conseils financiers, des recommandations d’investissement, une garantie de bénéfices ou une protection contre les pertes. Notre contenu est proposé uniquement à titre informatif et vise à vous aider à appréhender les risques et la complexité de ces marchés grâce à des analyses objectives. Avant de trader, évaluez attentivement votre niveau d’expérience, vos objectifs financiers et votre tolérance au risque. Le trading comporte un risque important de perte financière et ne convient pas à tous les profils d’investisseurs.