فهم فوارق أسعار العقود الآجلة للنفط الخام (CFD): المفهوم، ومثال، وكيفية التداول
- ما هو فارق أسعار العقود الآجلة للنفط الخام؟
- الكونتانغو مقابل الباكوارديشن في أسواق النفط الخام
- أنواع فوارق أسعار النفط الخام
- مثال واقعي على صفقة فارق أسعار العقود الآجلة للنفط الخام
- العوامل الرئيسية المؤثرة في فوارق أسعار العقود الآجلة للنفط الخام
- كيفية تداول فوارق أسعار العقود الآجلة للنفط الخام (خطوة بخطوة)
- الخلاصة
- الأسئلة الشائعة
يُعد النفط الخام أحد أكثر الأسواق تأثرًا بالأخبار العاجلة في العالم. فتصريح واحد من منظمة أوبك (OPEC)، أو عطل في خط أنابيب، أو توتر جيوسياسي مفاجئ، كفيل بتحريك السعر بمقدار 5 دولارات خلال دقائق معدودة. وإذا كنتم تتداولون العقود الآجلة بالسعر المطلق (flat price)، فستكونون معرضين لتلك التقلبات بالكامل.
لكن المتداولين المحترفين لا يتبعون هذا الأسلوب.
فبدلًا من المراهنة على اتجاه أسعار النفط صعودًا أو هبوطًا، يتداول هؤلاء طريقة تسعير النفط عبر فترات زمنية ومناطق جغرافية ومراحل تكرير مختلفة؛ أي أنهم يتداولون هيكل السوق من خلال فوارق الأسعار (Spreads).
تتيح لكم فوارق أسعار العقود الآجلة للنفط الخام عزل الضوضاء السعرية، وتقليل مخاطر الاتجاه العام، والتركيز على العوامل الفعلية المحركة للسوق: المخزونات، وقيود التخزين، والمواسم، والضغوط على المعروض الفعلي.
ستتعلمون في هذا الدليل آلية عمل فوارق أسعار العقود الآجلة للنفط الخام بدقة، ولماذا يُعد الكونتانغو (Contango) والباكوارديشن (Backwardation) أكثر أهمية من اتجاه السعر، وكيف يبني المحترفون هذه الصفقات، وكيف يمكنكم تطبيق ذلك بأنفسكم.
ما هو فارق أسعار العقود الآجلة للنفط الخام؟
إذا كنتم تتداولون النفط الخام بمجرد المراهنة على صعود السعر أو هبوطه، فإنكم تعرضون أنفسكم لمخاطر "السعر المطلق". وكل ما يتطلبه الأمر لتصفية حسابكم هو عنوان إخباري مفاجئ من أوبك أو تصاعد لتوتر جيوسياسي.
أما المتداولون المحترفون وصناديق التحوط فيعملون بطريقة مختلفة تمامًا.
فهم يتجاوزون مجرد تداول السعر، ويركزون على تداول العلاقة بين الأسعار؛ وهذا هو جوهر تداول فوارق أسعار العقود الآجلة للنفط الخام.
صفقة فارق السعر هي معاملة واحدة تتضمن فتح مركزين متعاكسين في وقت واحد:
- مركز شراء طويل (شراء عقد محدد).
- مركز بيع قصير (بيع عقد مختلف).
والهدف منها هو توقع ما إذا كانت الفجوة السعرية (الفارق) بين هذين العقدين ستتسع أم ستضيق.
على سبيل المثال، لنفترض أنكم اشتريتم عقد نفط خام لشهر مارس وبعتم عقدًا لشهر أبريل. أنتم الآن في وضع "محايد تجاه السوق". فإذا هبط سوق النفط بأكمله بمقدار 10 دولارات، سيخسر مركز الشراء لديكم 10 دولارات، في حين يربح مركز البيع 10 دولارات؛ وبذلك تصبح حركة السعر المطلق غير ذات أهمية بالنسبة لكم. وكل ما يعنيكم هو آليات العرض والطلب المحددة التي تجعل عقد مارس يتحرك بشكل مختلف عن عقد أبريل.
يوفر هذا الحياد ميزة هائلة تتمثل في: خفض متطلبات الهامش (Margin Offsets). وبما أن البورصة تدرك أن مركز البيع لديكم يتحوط لمركز الشراء، فإنها تطلب رأس مال أقل بكثير للاحتفاظ بالصفقة، وغالبًا ما يقل بنسبة تتراوح بين 80% و90% مقارنة بفتح مركز مباشر في العقود الآجلة.
وبالتالي، يمنحكم ذلك القدرة على الاستفادة من الرافعة المالية لرأس مالكم دون أن تكونوا تحت رحمة الاتجاه العام للسوق.
الكونتانغو مقابل الباكوارديشن في أسواق النفط الخام
لا يمكنكم تداول فوارق الأسعار بفعالية دون فهم مسار منحنى العقود الآجلة.
"المنحنى" هو ببساطة رسم بياني لأسعار العقود الآجلة عبر الزمن، وشكله يوضح لكم كل ما تحتاجون لمعرفته عن الواقع الفعلي لسوق النفط.
يمر المنحنى بحالتين أساسيتين فقط: الكونتانغو (Contango) والباكوارديشن (Backwardation).
ما هو الكونتانغو (Contango)؟
الكونتانغو هو الهيكل السائد في السوق "الطبيعي"؛ حيث يميل منحنى العقود الآجلة إلى الارتفاع من اليسار إلى اليمين. ويعني هذا ببساطة أن النفط المخصص للتسليم اليوم أرخص من النفط المخصص للتسليم بعد ستة أشهر.
لماذا يحدث ذلك؟ يرجع السبب إلى تكلفة الاحتفاظ بالمركز (Cost of Carry). فالنفط سلعة مادية تشغل مساحة، وتتطلب تأمينًا، وتترتب عليها رسوم تخزين.
وفي السوق المستقر ذي الإمدادات الوفيرة، يجب أن يُتداول السعر الآجل بعلاوة سعرية تفوق السعر الفوري لتعويض الحائز عن تكاليف تخزين ذلك النفط. وإذا غطى فارق السعر التكلفة الكاملة للتخزين والفوائد، يُقال إن السوق في حالة "تكلفة احتفاظ كاملة" (Full Carry).
وبالنسبة لمتداولي فوارق الأسعار، يشير الكونتانغو إلى فائض في المعروض داخل السوق. فعندما تمتلئ صهاريج التخزين، يتعرض "عقد الشهر الأقرب" (العقد الأقرب أجلًا) لضغوط بيع قوية مقارنة بـ "عقود الأشهر الآجلة"، مما يؤدي إلى اتساع فارق السعر.
ما هو الباكوارديشن (Backwardation)؟
الباكوارديشن هو العكس تمامًا؛ إذ يمثل هيكل سوق "معكوسًا" تكون فيه الأسعار القريبة أعلى من الأسعار الآجلة، وينحدر المنحنى إلى الأسفل.
وبينما ينتج الكونتانغو عن تكاليف التخزين، ينشأ الباكوارديشن مدفوعًا بما يُعرف بـ "عائد الملاءمة" (Convenience Yield). ويحدث ذلك عندما يتسابق المشترون للحصول على إمدادات فورية؛ ربما بسبب انفجار خط أنابيب، أو اندلاع حرب، أو تراجع المخزونات إلى مستويات حرجة.
في مثل هذه اللحظات، لا تهتم مصافي التكرير بتكاليف التخزين، بل تكون مستعدة لدفع علاوة سعرية ضخمة للحصول على براميل النفط الفعلية على الفور؛ إذ تتفوق منفعة الحصول على النفط مباشرة على تكلفة الاحتفاظ به.
لذا، يُعد الباكوارديشن إشارة صعودية بطبيعته، فهو يعكس بوضوح شح الإمدادات وتفوق الطلب على المعروض.
تلك هي البيئة المثالية للمشترين؛ فإذا كنتم تحتفظون بمركز شراء في عقد الشهر الأقرب ومركز بيع في عقد الشهر الأبعد في سوق يشهد باكوارديشن، فستستفيدون من "عائد تجديد إيجابي" (Positive Roll Yield).
فمع اقتراب عقد الشهر الأقرب من موعد انتهائه، يُتداول بعلاوة سعرية، فتقومون ببيع ذلك العقد المرتفع وشراء عقد الشهر الأبعد الأرخص، محققين ربحًا ببساطة من خلال تمديد الصفقة إلى العقد التالي.
هذه الميزة التنافسية هي السبب الذي يجعل متداولي الاتجاه المحترفين يفضلون الأسواق التي تشهد حالة باكوارديشن.
أنواع فوارق أسعار النفط الخام
عندما يتعلق الأمر بتداول فوارق أسعار النفط الخام، لا توجد صيغة واحدة تناسب الجميع؛ بل يختار المتداولون فروقًا محددة بناءً على اختلال التوازن في السوق الذي يسعون للاستفادة منه.
ورغم وجود عشرات التركيبات المتقدمة، يتركز الجزء الأكبر من أحجام التداول في ثلاثة مسارات رئيسية: فوارق الأسعار الزمنية، وفوارق الأسعار بين الأسواق، وفوارق أسعار المشتقات النفطية.
1. فوارق الأسعار الزمنية (فوارق الأسعار داخل السوق الواحد)
يُعد هذا النوع الأساس الجوهري لسوق العقود الآجلة؛ حيث يتضمن فارق السعر الزمني (Calendar Spread) شراء وبيع السلعة نفسها (مثل خام WTI)، ولكن لأشهر تسليم مختلفة.
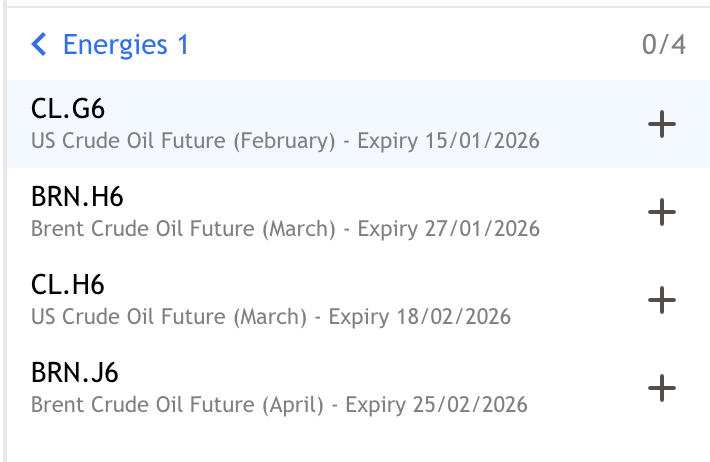
توضح صورة قائمة المراقبة "Energies 1" على منصة Switch Markets أعلاه أشهر العقود الفردية المتاحة للتداول. ولبناء فارق سعري زمني، يحدد المتداول تاريخي استحقاق من هذه القائمة للمقابلة بينهما. هذا متاح على منصة Switch Markets، مما يجعلها من بين شركات الوساطة القليلة في هذا المجال التي تتيح للمتداولين تداول فوارق أسعار عقود النفط الخام الآجلة عبر عقود الفروقات (CFD).
على سبيل المثال، يمكنكم ملاحظة العقد CL.G6 (عقد فبراير 2026) والعقد CL.H6 (عقد مارس 2026). يمكن لمتداول فوارق الأسعار بيع CL.G6 وشراء CL.H6 لإنشاء مركز فارق سعري "شراء مارس / بيع فبراير".
وعندما تتداولون بهذه الطريقة، فإنكم تتداولون فعليًا الهيكل الزمني (Term Structure) للمنحنى؛ إذ تراهنون على كيفية تغير قيمة السلعة في السوق بمرور الوقت.
فعلى سبيل المثال، يدرك كل متداول أن الطلب على البنزين يبلغ ذروته خلال موسم القيادة الصيفي؛ لذلك قد يشتري المتداول عقد نفط شهر يونيو (للاستفادة من هذا الطلب الصيفي) ويبيع عقد شهر ديسمبر (حين يبدأ الطلب في التراجع عادةً).
ومن جهة أخرى، إذا كانت مراكز التخزين مثل كوشينغ في أوكلاهوما ممتلئة عن آخرها، غالبًا ما ينهار سعر "الشهر الأقرب" مقارنة بالأشهر الآجلة لعدم توفر مساحات لاستيعاب النفط اليوم. في هذه الحالة، يتجه المتداول إلى بيع عقد الشهر الأقرب وشراء عقد الشهر الأبعد للاستفادة من أزمة التخزين هذه.
في لغة التداول، نصنف هذه الفوارق بحسب الهدف منها:
- الفارق الصعودي (Bull Spread): شراء الشهر القريب / بيع الشهر البعيد. يُنفذ هذا عندما تتوقعون تراجع المعروض، مستهدفين تحول السوق إلى حالة باكوارديشن (Backwardation).
- الفارق الهبوطي (Bear Spread): بيع الشهر القريب / شراء الشهر البعيد. يُنفذ هذا عندما تشهد السوق فائضًا في المعروض، مستهدفين تحول السوق إلى حالة كونتانغو (Contango).
2. فوارق الأسعار بين الأسواق (Inter-Market Spreads)
بينما تركز فوارق الأسعار الزمنية على الوقت، تركز فوارق الأسعار بين الأسواق على الجغرافيا. وتُعد صفقة الفارق بين خام WTI وخام Brent الصفقة الأشهر في هذه الفئة.
- خام WTI (غرب تكساس الوسيط): هو نفط محلي أمريكي غير ساحلي، ويتأثر سعره بشدة بإنتاج النفط الصخري في الولايات المتحدة وسعة خطوط الأنابيب في الغرب الأوسط الأمريكي.
- خام Brent: هو نفط بحر الشمال، وهو نفط "منقول بحرًا"، مما يعني إمكانية شحنه إلى أي مكان عبر الناقلات. ويمثل المؤشر الأساسي للمخاطر الجيوسياسية العالمية.
في الأوقات العادية، يُتداول خام Brent بعلاوة سعرية تفوق خام WTI ("علاوة برنت") بسبب تكاليف النقل. ورغم ذلك، يتسم هذا الفارق بالتقلب؛ فإذا اندلعت حرب في الشرق الأوسط، سيرتفع Brent بوتيرة أسرع من WTI نظرًا لتعرضه المباشر لممرات الشحن العالمية. أما إذا حظرت الحكومة الأمريكية تصدير النفط (كما كان الحال قبل عام 2015)، فسيهبط WTI مقارنة بـ Brent لأن النفط الأمريكي يظل محصورًا محليًا.
يراقب المتداولون هذا الفارق بدقة متناهية؛ فإذا اتسع الفارق إلى 6.00 دولارات بينما كان متوسطه التاريخي 3.00 دولارات، يتدخل مقتنصو المراجحة للمراهنة على عودة الفارق إلى متوسطه الطبيعي.
يمكنكم الاطلاع على مزيد من المعلومات حول الفارق بين خام Brent وخام WTI عبر بورصة ICE أو بورصة CME.
3. فارق التكرير (Crack Spread)
يُعد هذا الفارق الأكثر تعقيدًا بين الأنواع الثلاثة، ولكنه يمثل النبض الفعلي للاقتصاد الحقيقي. ويعكس فارق التكرير هامش أرباح التكرير النظرية؛ أي الربح الذي تحققه المصفاة من خلال "تكرير" النفط الخام إلى منتجات صالحة للاستخدام مثل البنزين وزيت التدفئة.
والمعيار المعتمد في الصناعة هو فارق التكرير بنسبة 3:2:1:
- المدخلات: شراء 3 براميل من النفط الخام.
- المخرجات: بيع برميلين من البنزين وبرميل واحد من زيت التدفئة (المقطرات).
من يتداول هذا الفارق؟
- مصافي التكرير: تستخدم هذا الفارق بصورة أساسية لتأمين هوامش أرباحها؛ فإذا ارتفع سعر النفط الخام وظل سعر البنزين ثابتًا، تتلاشى هوامش ربحها، لذا تتداول هذا الفارق للتحوط من تلك المخاطر.
- المضاربون: يتداولونه كمؤشر على الصحة الاقتصادية العامة؛ فإذا كنتم ترون أن الاقتصاد يشهد ازدهارًا وأن حركة السفر تتزايد، يمكنكم شراء فارق التكرير (مراهنةً على تفوق أسعار البنزين على أسعار النفط الخام).
مثال واقعي على صفقة فارق أسعار العقود الآجلة للنفط الخام
دعونا نحلل نموذج صفقة يتابعه متداولو فوارق الأسعار المحترفون لعام 2026. يوضح هذا المثال كيف يستفيد المتداولون من التباين بين قرارات تحالف أوبك بلس والطلب الموسمي لاقتناص الفرص.
مع بداية عام 2026، كان سوق خام WTI في حالة توازن دقيقة؛ فقد تراجعت الأسعار في أواخر 2025 نتيجة مستويات الإنتاج القياسية في الولايات المتحدة، لكن طرأ تغيير هيكلي كبير في يناير: إذ أرجأ تحالف أوبك بلس زيادات الإنتاج المخطط لها.
وبدلًا من ضخ كميات كبيرة من النفط في الربع الأول، أرجأ التحالف إلغاء التخفيضات إلى وقت لاحق من العام. وتزامن ذلك مع توقعات تشير إلى أنه رغم وفرة المعروض في الوقت الراهن، فإن عجزًا قد ينشأ بحلول شهر يونيو بالتزامن مع انطلاق موسم القيادة الصيفي.
ينظر متداول فوارق الأسعار إلى هذه المعطيات ويحدد فرصة واضحة:
- المدى القريب (يونيو 2026): سيشهد المعروض نقصًا مصطنعًا لأن أوبك بلس تحجب البراميل خلال فترة ذروة الطلب الصيفي.
- المدى البعيد (ديسمبر 2026): من المرجح أن يعود المعروض إلى وضعه الطبيعي (أو يزداد) مع استمرار نمو إنتاج الدول خارج أوبك وإلغاء أوبك لتخفيضاتها في نهاية المطاف.
يسعى المتداول هنا إلى فتح مركز شراء لعقد الصيف ومركز بيع لعقد الشتاء؛ وتلك هي استراتيجية الفارق الزمني الصعودي (Calendar Bull Spread) الكلاسيكية.
التنفيذ
- الطرف الأول (شراء): شراء خام WTI لعقد يونيو 2026 (CLM26).
- الطرف الثاني (بيع): بيع خام WTI لعقد ديسمبر 2026 (CLZ26).
- توقيت الدخول: أوائل فبراير 2026 (استباقًا لزيادة نشاط مصافي التكرير في الربيع).
- سعر الفارق: لنفترض أن الفارق يُتداول بالقرب من مستوى التكافؤ (0.00 دولار) أو في حالة كونتانغو طفيفة (-0.50 دولار).
دعونا نوضح سبب نجاح هذه الاستراتيجية؛ يراهن المتداول هنا على حدوث حالة باكوارديشن (Backwardation)، متوقعًا أن تسارع المصافي لشراء براميل شهر يونيو لتلبية الطلب الصيفي على البنزين، مما يدفع سعر الشهر الأقرب إلى الارتفاع. وفي الوقت نفسه، سيتخلف عقد ديسمبر عن مجاراة هذا الارتفاع لتوقع الأسواق حل أزمة المعروض بحلول نهاية العام.
إذا تحققت فرضية "ضغط الطلب الصيفي" وتراجعت مخزونات كوشينغ خلال موسم القيادة:
- يرتفع عقد يونيو 2026 (الأقرب) بقوة (مثلًا +5.00 دولارات للبرميل).
- يرتفع عقد ديسمبر 2026 (الأبعد) ببطء أو يبقى ثابتًا (مثلًا +1.00 دولار للبرميل).
- النتيجة: يتسع الفارق من 0.00 دولار إلى +4.00 دولارات.
حساب الأرباح
- فارق السعر عند الدخول: 0.00 دولار
- فارق السعر عند الخروج: +4.00 دولارات (باكوارديشن)
- صافي الحركة: +4.00 دولارات لكل برميل.
- إجمالي الربح: 4.00 دولارات × 1,000 برميل = 4,000 دولار لكل عقد.
كما تلاحظون، يساعدكم تداول فوارق الأسعار على تجنب مخاطر الهبوط العام للسوق؛ فحتى لو هبط سوق النفط بأكمله بمقدار 10 دولارات بسبب ركود اقتصادي، فمن المرجح أن يحافظ فارق السعر على قيمته أو يرتفع طالما استمر شح المعروض الفعلي في يونيو مقارنة بشهر ديسمبر.
العوامل الرئيسية المؤثرة في فوارق أسعار العقود الآجلة للنفط الخام
يعتمد فارق السعر بين شهري تسليم على الواقع الهيكلي لسلسلة إمداد النفط.
وإذا كنتم ترغبون في تداول فوارق الأسعار، فعليكم مراقبة هذه العوامل الأربعة الحاسمة.
1. مستويات المخزون
يُعد وضع التخزين في كوشينغ، أوكلاهوما المحرك الأكبر لفارق أسعار خام WTI؛ إذ تمثل كوشينغ نقطة التسليم الفعلي لعقد WTI في بورصة نيويورك التجارية (NYMEX).
- نقطة التشبع: عندما تقترب صهاريج التخزين في كوشينغ من سعتها القصوى (عادةً عند تجاوز 70% من الاستيعاب)، يصاب السوق بالذعر لعدم وجود مكان لتخزين النفط فعليًا. ويحرص البائعون بشدة على التخلص من عقد "الشهر الأقرب" لتجنب الاستلام الفعلي؛ مما يؤدي إلى انهيار سعر الشهر الأقرب بينما تظل أسعار الأشهر الآجلة (حيث قد تتوفر سعات تخزين لاحقًا) مستقرة. والنتيجة؟ يُدفع السوق نحو كونتانغو حاد.
- نقطة الشح: وعلى النقيض من ذلك، إذا تراجعت المخزونات بسرعة (إلى ما دون متوسطات الخمس سنوات)، يقبل المشترون على رفع أسعار الشهر الأقرب لضمان الحصول على براميل فورية، والنتيجة؟ يتحول السوق سريعًا إلى حالة باكوارديشن.
2. العوامل الموسمية
لا يسير الطلب على النفط في مسار خطي ثابت، بل يتحرك وفق دورات موسمية. وتُعد مصافي التكرير مجمعات صناعية عملاقة لا يمكنها العمل باستمرار دون توقف، لذا يتعين إغلاقها لإجراء أعمال الصيانة، وعادةً ما يتم ذلك في فترات التهدئة الموسمية التي تشهد أدنى مستويات الطلب.
- صيانة الربيع (فبراير/مارس): تتوقف المصافي عن العمل للتحول من إنتاج زيت التدفئة الشتوي إلى إنتاج بنزين الصيف.
- صيانة الخريف (سبتمبر/أكتوبر): تتوقف مجددًا للعودة إلى خلطات الوقود الشتوية.
خلال هذه الفترات، يتراجع الطلب على النفط الخام نتيجة توقف المنشآت التي تعالجه، وغالبًا ما يؤدي هذا التراجع المؤقت في الطلب إلى إضعاف عقد الشهر الأقرب، مما يتسبب في اتساع فوارق الأسعار (والتحرك نحو حالة الكونتانغو).
وفي المقابل، وقبل انطلاق موسم القيادة الصيفي (مايو إلى أغسطس)، تعمل المصافي بكامل طاقتها الإنتاجية، مما يؤدي إلى تضييق فارق السعر.
تعرفوا على المزيد حول العوامل الموسمية في تداول السلع
3. أسعار الفائدة
هذا هو العامل الذي يغفل عنه معظم متداولي التجزئة. فالاحتفاظ بالنفط الفعلي يتطلب تكلفة مالية، ولا يقتصر ذلك على رسوم التخزين فحسب، بل يمتد أيضًا إلى تكلفة رأس المال.
فعندما تخزنون النفط لمدة ستة أشهر، فإنكم تجمدون سيولة نقدية كان بإمكانها تحقيق عوائد عبر أذون الخزانة الخالية من المخاطر. وعندما يرفع مجلس الاحتياطي الفيدرالي أسعار الفائدة، ترتفع تكلفة الاحتفاظ بالمركز تبعًا لذلك.
- الآلية: إذا كانت أسعار الفائدة 5%، فيجب أن يُتداول السعر الآجل بعلاوة أعلى مقارنة بالسعر الفوري لتعويض الحائز عن رأس المال المجمد.
- القاعدة: تفرض أسعار الفائدة المرتفعة ضغطًا يدفع فارق السعر نحو الاتساع (مما يعزز حالة الكونتانغو)، بينما تجعل أسعار الفائدة المنخفضة الاحتفاظ بالمخزون "أقل تكلفة"، مما يتيح تضييق فوارق الأسعار.
4. العوامل الجيوسياسية
تؤثر الأحداث الجيوسياسية مثل الحروب أو العقوبات أو قرارات الحظر على الإمدادات الفورية بصورة شبه دائمة، مقارنة بتأثيرها على الطاقات الإنتاجية المستقبلية.
فإذا اندلع صراع في دولة منتجة رئيسية، يخشى السوق حدوث نقص اليوم، فيسارع المتداولون إلى شراء عقد الشهر الأقرب.
ومع ذلك، يفترض السوق عادةً التوصل إلى حل للنزاع (أو تعديل مسارات الإمداد) في غضون 6 إلى 12 شهرًا؛ وبالتالي ترتفع أسعار عقود الأشهر الآجلة بوتيرة أبطأ بكثير.
النتيجة: يؤدي هذا التباين إلى اتساع الفارق بصورة حادة نحو حالة باكوارديشن قوية.
كيفية تداول فوارق أسعار العقود الآجلة للنفط الخام (خطوة بخطوة)
يختلف الدخول في صفقة فارق سعري من الناحية الميكانيكية عن تداول عقد آجل بالسعر المطلق. وإذا حاولتم تنفيذ ذلك يدويًا عبر شراء عقد وبيع آخر في عمليتين منفصلتين، فستعرضون أنفسكم لمخاطر تُعرف بـ "مخاطر التنفيذ المجزأ" (Legging Risk)، وهي خطر تحرك السوق ضدكم في الجزء من الثانية الفاصل بين النقرتين.
إليكم خطوات العمل الاحترافية لتنفيذ صفقة فارق سعري على النفط الخام بأمان وفعالية.
الخطوة 1: تحديد هيكل السوق
لا تبدؤوا بسؤال: "هل سيرتفع النفط؟"، بل ابدؤوا بالسؤال: "هل يشهد السوق شحًا في المعروض أم فائضًا؟"
- فحص المنحنى: افتحوا المنحنى الآجل (Forward Curve) لخام WTI أو Brent. هل يتجه صعودًا (كونتانغو) أم هبوطًا (باكوارديشن)؟
- تحديد المحفز: ما الذي يمنحه هذا الشكل؟
- السيناريو (أ): المخزونات عند أدنى مستوياتها في 5 سنوات، وإعصار يتجه نحو خليج المكسيك؛ السوق يعاني من شح المعروض، والمناسب هنا فتح مركز شراء للفارق (فارق صعودي - Bull Spread).
- السيناريو (ب): شبح الركود يلوح في الأفق، والمخزونات في تزايد مستمر؛ السوق يشهد فائضًا، والمناسب هنا فتح مركز بيع للفارق (فارق هبوطي - Bear Spread).
الخطوة 2: التنفيذ
هذه هي الخطوة الفنية الأكثر أهمية: إياكم والتنفيذ المجزأ لطرفي الفارق السعري.
توفر البورصات الرئيسية (مثل CME وICE) أدوات محددة تُعرف بـ الفوارق المعتمدة من البورصة (Exchange-Recognized Spreads)، وهي أدوات مستقلة تعبر عن الفارق نفسه.
إليكم الطريقة الصحيحة للتنفيذ: افتحوا بطاقة الأوامر واختاروا أداة "الفارق الزمني" (Calendar Spread)، مثل CL MAR26/APR26.
أدخلوا السعر، وليكن مثلًا -0.50 دولار. وعند النقر على "شراء"، ينفذ محرك المطابقة في البورصة كلا الطرفين في اللحظة نفسها عند ذلك الفارق المحدد بدقة؛ وبذلك لن تكونوا معرضين لمخاطر حركة السعر المطلق ولو لأجزاء من الثانية.
وعلى منصة تداول Switch Markets، يمكنكم البحث عن نفط Crude أو Brent ضمن تبويب الطاقة (Energy)، حيث ستجدون أقرب عقدين متاحين.
الخطوة 3: إدارة الهامش
تُعد كفاءة رأس المال إحدى أكبر مزايا تداول فوارق الأسعار؛ فبما أن مركزي الشراء والبيع يعوضان بعضهما البعض، فإن البورصة ترى أن مستوى مخاطركم أقل بكثير مقارنة بفتح مركز منفرد.
تعتمد البورصات نظامًا لتقييم المخاطر يُسمى SPAN (التحليل القياسي لمخاطر المحافظ) لحساب الهامش المطلوب منكم.
- هامش المركز المباشر: قد يتطلب تداول عقد واحد من النفط الخام هامشًا يبلغ 6,000 دولار.
- هامش فارق السعر: قد يتطلب تداول الفارق السعري (مركز شراء 1 / مركز بيع 1) هامشًا يتراوح بين 500 و1,000 دولار فقط.
الخطوة 4: متابعة الصفقات
بمجرد دخولكم في الصفقة، ينصب تركيزكم على مراقبة سعر الفارق.
- إذا اشتريتم الفارق الصعودي عند -0.50 دولار (باكوارديشن)، فأنتم تريدون تحرك هذا الرقم إلى +0.50 دولار، ثم +1.00 دولار، وهكذا.
استراتيجية الخروج: تملكون خيارين مع اقتراب موعد انتهاء الصلاحية:
- الإغلاق: بيع أداة الفارق السعري، مما يؤدي إلى إغلاق كلا الطرفين في وقت واحد.
- التمديد (Roll): إذا كنتم ترغبون في الإبقاء على وجهة نظركم ولكن العقود أوشكت على الانتهاء، فعليكم "تمديد" المركز؛ ويتضمن ذلك بيع الفارق الحالي وشراء فارق الشهر التالي.
الخلاصة
خلاصة القول، إن تداول فوارق الأسعار يكافئ المتداولين الذين يفهمون ديناميكيات المخزونات، والمواسم، وقيود التخزين، ومسار منحنى العقود الآجلة؛ ويعاقب أولئك الذين يتداولون بناءً على انطباعات تفتقر إلى السياق الموضوعي.
وعندما تتداولون فوارق الأسعار بصورة صحيحة، فلن تحتاجوا إلى توقع مستوى سعر النفط بعد ستة أشهر؛ بل يكفيكم أن تدركوا مواضع الضغط اليوم وكيفية انتقال هذا الضغط عبر الزمن.
بإتقان ذلك، يتجرد النفط الخام من طابعه العشوائي ليصبح سوقًا محكومًا بآليات واضحة؛ وهناك تحديدًا يتشكل المتداولون المتميزون بالأداء الثابت.
الأسئلة الشائعة
نستعرض أدناه أكثر الأسئلة العملية شيوعًا بين المتداولين عند انتقالهم من تداول العقود الآجلة المباشرة إلى عالم فوارق الأسعار.
ما هو أفضل فارق سعري للنفط الخام يمكن للمبتدئين تداوله؟
ابدؤوا بـ الفارق الزمني لخام WTI (عقد الشهر الأقرب مقابل عقد الشهر الثاني)؛ مثل شراء مارس / بيع أبريل. والسبب؟ أنه الفارق الأكثر سيولة عالميًا، فلن تعلقوا أبدًا في صفقة بسبب غياب أحجام التداول. ويجدر بالذكر أنه يمكنكم بدء تداول الفوارق الزمنية على منصة Switch Markets.
وتجنبوا الفوارق المعقدة بين الأسواق (مثل WTI مقابل Dubai) أو فوارق المنتجات (فوارق التكرير) حتى تتقنوا الهيكل الزمني للمنحنى جيدًا.
هل فوارق أسعار عقود النفط الخام الآجلة أقل خطورة من العقود الآجلة المباشرة؟
تُعد هذه الفوارق أقل خطورة من حيث الاتجاه، لكنها ليست خالية من المخاطر بأي حال. فإذا كنتم تتداولون عقود النفط المباشرة، فأنتم عرضة للتأثر بكل عنوان جيوسياسي؛ أما عند تداول فوارق الأسعار، فستكونون بمنأى عن المستوى العام للأسعار، لكنكم تظلون معرضين لـ التغيرات الهيكلية (مثل التغير المفاجئ في بيانات المخزونات).
ما هو مقدار الهامش المطلوب لتداول فوارق أسعار النفط؟
تحدد البورصات (CME/ICE) الهامش وفق نظام SPAN الذي يكافئ المراكز المتحوطة. فبينما قد يتطلب عقد النفط الخام المباشر (CL) هامشًا يتجاوز 6,000 دولار، يكتفي الفارق الزمني غالبًا بهامش بين 500 و1,000 دولار. وعلى منصة Switch Markets، يمكنكم تداول عقود الفروقات (CFD) على النفط الخام، مما يعني أن متطلبات الهامش تكون أقل بكثير مقارنة بتداول العقود الآجلة.
هل يستطيع متداولو التجزئة تداول فوارق أسعار النفط الخام؟
بكل تأكيد؛ إذ لا يُشترط أن تكونوا صندوق تحوط للقيام بذلك، حيث يتيح أي وسيط معتمد للعقود الآجلة لعملاء التجزئة تداول فوارق العقود الآجلة. وتُعد Switch Markets من وسطاء التداول القلائل الذين يقدمون للمتداولين أقرب شهرين لعقود النفط الخام في صورة عقود فروقات (CFD)، مما يجعل تداول فوارق أسعار النفط الخام متاحًا وسهلًا لكل متداول تجزئة.
إفصاح المخاطر: لا يُقصد من المعلومات الواردة في هذا المقال تقديم نصيحة مالية أو التوصية باستثمارات أو ضمان أرباح أو حمايتكم من الخسائر. المحتوى مخصص لأغراض إعلامية فقط ولمساعدتكم على فهم مخاطر هذه الأسواق ومدى تعقيدها من خلال تقديم تحليلات موضوعية. يُرجى التفكير بعناية قبل التداول في مدى خبرتكم وأهدافكم المالية وقدرتكم على تحمل المخاطر. ينطوي التداول على احتمالية كبيرة لتكبد خسائر مالية، وهو ليس مناسبًا للجميع.