ทำความเข้าใจสเปรดฟิวเจอร์สน้ำมันดิบ (CFD): ความหมาย ตัวอย่าง และวิธีเทรด
น้ำมันดิบเป็นหนึ่งในตลาดที่มีความอ่อนไหวต่อพาดหัวข่าวมากที่สุดในโลก เพียงความคิดเห็นเดียวจาก OPEC ปัญหาท่อส่งน้ำมันเพียงจุดเดียว หรือความตื่นตระหนกทางภูมิรัฐศาสตร์เพียงครั้งเดียว ราคาก็อาจขยับได้ถึง $5 ภายในไม่กี่นาที หากคุณเทรดฟิวเจอร์สตามทิศทางราคาโดยตรง (Flat price) คุณจะต้องเผชิญกับความผันผวนเหล่านี้ทั้งหมด
เทรดเดอร์มืออาชีพไม่ได้เล่นเกมแบบนั้น
แทนที่จะคาดเดาว่าราคาน้ำมันจะมุ่งหน้าไปทางไหน พวกเขาเทรดความแตกต่างของราคาน้ำมันตามช่วงเวลา ภูมิศาสตร์ และการกลั่น พวกเขาเทรดโครงสร้างของตลาด นั่นคือการเทรดสเปรด
สเปรดฟิวเจอร์สน้ำมันดิบช่วยให้คุณตัดสัญญาณรบกวน ลดความเสี่ยงด้านทิศทางราคา และโฟกัสกับปัจจัยที่ขับเคลื่อนตลาดอย่างแท้จริง ทั้งปริมาณสินค้าคงคลัง ข้อจำกัดด้านพื้นที่จัดเก็บ ปัจจัยทางฤดูกาล และภาวะตึงตัวของอุปทานจริง
ในคู่มือนี้ คุณจะได้เรียนรู้การทำงานของสเปรดฟิวเจอร์สน้ำมันดิบ เหตุผลที่ Contango และ Backwardation มีความสำคัญมากกว่าทิศทางราคา วิธีที่มืออาชีพใช้วางโครงสร้างการเทรดเหล่านี้ และวิธีที่คุณก็สามารถทำได้เช่นกัน
สเปรดฟิวเจอร์สน้ำมันดิบคืออะไร?
หากคุณเทรดน้ำมันดิบโดยการคาดเดาเพียงว่าราคาจะขึ้นหรือลง คุณกำลังเปิดรับความเสี่ยงจากราคาโดยรวม (Flat price) เพียงแค่พาดหัวข่าวเดียวจาก OPEC หรือความตึงเครียดทางภูมิรัฐศาสตร์ที่ปะทุขึ้นมา ก็เพียงพอที่จะทำให้บัญชีของคุณเสียหายอย่างหนักได้
เทรดเดอร์มืออาชีพและเฮดจ์ฟันด์ดำเนินงานแตกต่างออกไป
พวกเขาไม่ได้เทรดแค่ระดับราคา แต่เทรดความสัมพันธ์ระหว่างราคาต่าง ๆ นี่คือหัวใจสำคัญของสเปรดฟิวเจอร์สน้ำมันดิบ
การเทรดสเปรดคือธุรกรรมเดียวที่มีการส่งคำสั่งเปิดสถานะตรงข้ามกันสองสถานะพร้อมกัน:
- สถานะ Long (ซื้อสัญญาหนึ่งฉบับ)
- สถานะ Short (ขายอีกสัญญาหนึ่งฉบับ)
เป้าหมายคือการคาดการณ์ว่าส่วนต่างราคา (Differential) ระหว่างสองสัญญานั้นจะกว้างขึ้นหรือแคบลง
ตัวอย่างเช่น หากคุณซื้อน้ำมันดิบสัญญาส่งมอบเดือนมีนาคม และขายน้ำมันดิบสัญญาส่งมอบเดือนเมษายน ตอนนี้พอร์ตของคุณจะมีความเป็นกลางต่อตลาด (Market neutral) หากตลาดน้ำมันโดยรวมร่วงลง $10 สถานะ Long ของคุณจะขาดทุน $10 แต่สถานะ Short ของคุณจะทำกำไรได้ $10 การเคลื่อนไหวของราคาโดยรวมจึงแทบไม่มีผลต่อคุณ สิ่งที่คุณให้ความสนใจมีเพียงกลไกอุปสงค์และอุปทานเฉพาะที่ทำให้สัญญาเดือนมีนาคมเคลื่อนไหวต่างจากสัญญาเดือนเมษายน
ความเป็นกลางนี้มอบข้อได้เปรียบอย่างมาก นั่นคือการชดเชยมาร์จิ้น (Margin Offsets) เนื่องจากตลาดหลักทรัพย์ตระหนักดีว่าสถานะ Short ของคุณช่วยป้องกันความเสี่ยงให้กับสถานะ Long จึงเรียกเก็บเงินทุนในการถือสถานะน้อยลงอย่างมาก โดยมักจะน้อยกว่าการเปิดสถานะฟิวเจอร์สแบบเดี่ยว ๆ ถึง 80% ถึง 90%
คุณจึงสามารถใช้ประโยชน์จากเงินทุนได้อย่างมีประสิทธิภาพโดยไม่ต้องตกอยู่ภายใต้อิทธิพลของทิศทางตลาดโดยรวม
Contango ปะทะ Backwardation ในตลาดน้ำมันดิบ
คุณจะไม่สามารถเทรดสเปรดได้อย่างมีประสิทธิภาพหากไม่เข้าใจรูปแบบของเส้นโค้งราคาฟิวเจอร์ส (Futures curve)
"เส้นโค้ง" หรือ Curve คือกราฟที่แสดงราคาฟิวเจอร์สตามลำดับเวลา และรูปร่างของมันจะบอกทุกสิ่งที่คุณจำเป็นต้องรู้เกี่ยวกับความเป็นจริงในตลาดน้ำมันทางกายภาพ
เส้นโค้งนี้มีสภาวะหลักอยู่เพียงสองรูปแบบ ได้แก่ Contango และ Backwardation
Contango คืออะไร?
Contango คือโครงสร้างของตลาดในสภาวะ "ปกติ" โดยเส้นโค้งราคาฟิวเจอร์สจะลาดเอียงขึ้นจากซ้ายไปขวา ซึ่งหมายความง่าย ๆ ว่าน้ำมันที่มีการส่งมอบในวันนี้มีราคาถูกกว่าน้ำมันที่จะส่งมอบในอีกหกเดือนข้างหน้า
ทำไมจึงเป็นเช่นนั้น? คำตอบอยู่ที่ ต้นทุนในการถือครอง (Cost of Carry) เพราะน้ำมันเป็นสินค้าโภคภัณฑ์ที่จับต้องได้ จึงต้องใช้พื้นที่จัดเก็บ มีค่าประกันภัย และมีค่าธรรมเนียมในการจัดเก็บ
ในสภาวะตลาดที่ดีและมีอุปทานเพียงพอ ราคาฟิวเจอร์สจะต้องซื้อขายที่ระดับพรีเมียมเมื่อเทียบกับราคาสปอต เพื่อชดเชยให้กับผู้ถือครองสำหรับค่าจัดเก็บน้ำมันดังกล่าว หากสเปรดครอบคลุมต้นทุนค่าจัดเก็บและดอกเบี้ยทั้งหมด ตลาดจะอยู่ในสภาวะ "Full Carry"
สำหรับเทรดเดอร์สายสเปรด Contango ส่งสัญญาณถึงตลาดที่มีอุปทานล้นเกิน เมื่อถังเก็บน้ำมันเริ่มเต็ม สัญญาเดือนใกล้หรือ "Front month" จะถูกเทขายอย่างหนักเมื่อเทียบกับสัญญาเดือนไกลหรือ "Back months" ส่งผลให้สเปรดกว้างขึ้น
Backwardation คืออะไร?
Backwardation เป็นสภาวะตรงกันข้าม โดยเป็นโครงสร้างตลาดแบบ "กลับทิศ" ซึ่งราคาของสัญญาเดือนใกล้จะสูงกว่าสัญญาเดือนไกล เส้นโค้งราคาจึงลาดเอียงลง
ในขณะที่ Contango ขับเคลื่อนด้วยต้นทุนการจัดเก็บ แต่ Backwardation ขับเคลื่อนด้วยผลตอบแทนจากความสะดวกในการถือครอง (Convenience Yield) ซึ่งเกิดขึ้นเมื่อมีความตื่นตระหนกเพื่อแย่งชิงอุปทานที่พร้อมใช้งานทันที เช่น ท่อส่งน้ำมันแตก เกิดสงคราม หรือปริมาณสินค้าคงคลังลดลงสู่ระดับวิกฤต
ในช่วงเวลาดังกล่าว โรงกลั่นจะไม่สนใจต้นทุนการจัดเก็บ แต่ยินดีจ่ายเงินเพิ่มขึ้นอย่างมากเพื่อให้ได้น้ำมันดิบมาอยู่ในมือทันที ประโยชน์ของการมีน้ำมันพร้อมใช้ในทันทีจึงมีน้ำหนักมากกว่าต้นทุนในการถือครอง
สภาวะ Backwardation บ่งชี้ถึงแนวโน้มขาขึ้น (Bullish) อย่างชัดเจน ซึ่งส่งสัญญาณว่าตลาดกำลังตึงตัวและอุปสงค์แซงหน้าอุปทานไปแล้ว
นี่คือจุดทำกำไรที่ยอดเยี่ยมสำหรับฝั่งซื้อ หากคุณถือสถานะ Long ในสัญญาเดือนใกล้และ Short ในสัญญาเดือนไกลในตลาดที่เป็น Backwardation คุณจะได้ประโยชน์จากอัตราผลตอบแทนจากการโรลโอเวอร์ที่เป็นบวก (Positive Roll Yield)
เมื่อสัญญาเดือนใกล้ของคุณใกล้ถึงวันหมดอายุ สัญญานั้นจะมีการซื้อขายที่ราคาสูงกว่า คุณจึงขายสัญญาราคาแพงนั้นแล้วซื้อสัญญาเดือนไกลที่ราคาถูกกว่า เป็นการล็อกกำไรไว้ได้ง่าย ๆ เพียงแค่โรลโอเวอร์สถานะการเทรดไปข้างหน้า
ปัจจัยหนุนนี้คือเหตุผลที่เทรดเดอร์ตามแนวโน้มระดับมืออาชีพชื่นชอบตลาดที่เป็น Backwardation
ประเภทของสเปรดน้ำมันดิบ
สำหรับการเทรดสเปรดน้ำมันดิบ ไม่มีแนวทางเดียวที่ใช้ได้กับทุกสถานการณ์ เทรดเดอร์จะเลือกประเภทของสเปรดตามความไม่มีประสิทธิภาพของตลาดที่ต้องการสร้างโอกาสทำกำไร
แม้ว่าจะมีรูปแบบการจับคู่ที่ซับซ้อนอยู่มากมาย แต่วอลุ่มส่วนใหญ่จะหมุนเวียนอยู่ในสามรูปแบบหลัก ได้แก่ Calendar Spread สเปรดระหว่างตลาด (Inter-Market Spread) และ Product Spread
1. Calendar Spread (Intra-Market Spread)
นี่คือรูปแบบพื้นฐานที่เป็นหัวใจหลักของตลาดฟิวเจอร์ส โดย Calendar Spread เกี่ยวข้องกับการซื้อและขายสินค้าโภคภัณฑ์ชนิดเดียวกัน (เช่น น้ำมันดิบ WTI) แต่มีเดือนที่ส่งมอบต่างกัน
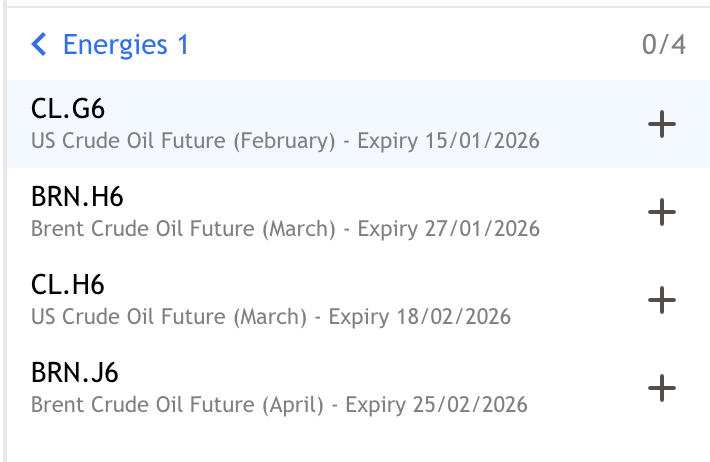
ภาพรายการเฝ้าดู "Energies 1" บน SwitchMarkets ด้านบนแสดงสัญญาแต่ละเดือนที่เปิดให้เทรด ในการสร้าง Calendar Spread เทรดเดอร์จะเลือกวันหมดอายุของสัญญาเฉพาะสองช่วงเพื่อนำมาจับคู่กัน ซึ่งสามารถทำได้บนแพลตฟอร์มของ Switch Markets ทำให้เราเป็นหนึ่งในโบรกเกอร์ไม่กี่แห่งในอุตสาหกรรมที่เปิดให้เทรดเดอร์เทรดสเปรดฟิวเจอร์สน้ำมันดิบผ่าน CFD (Contract for Difference)
ตัวอย่างเช่น คุณจะเห็น CL.G6 (สัญญาส่งมอบเดือนกุมภาพันธ์ 2026) และ CL.H6 (สัญญาส่งมอบเดือนมีนาคม 2026) เทรดเดอร์สายสเปรดอาจขาย CL.G6 และซื้อ CL.H6 เพื่อสร้างสถานะสเปรดแบบ "Long มีนาคม / Short กุมภาพันธ์"
เมื่อคุณเทรดรูปแบบนี้ จะเท่ากับว่าคุณกำลังเทรดโครงสร้างตามระยะเวลา (Term Structure) ของเส้นโค้งราคา ซึ่งเป็นการมองว่ามูลค่าในตลาดจะเปลี่ยนแปลงไปอย่างไรเมื่อเวลาผ่านไป
ตัวอย่างเช่น เทรดเดอร์ทุกคนทราบดีว่าความต้องการใช้น้ำมันเบนซินจะพุ่งสูงสุดในช่วงฤดูการเดินทางในฤดูร้อน เทรดเดอร์จึงอาจซื้อน้ำมันดิบสัญญาส่งมอบเดือนมิถุนายน (เพื่อเก็งกำไรจากอุปสงค์ในฤดูร้อน) และขายสัญญาส่งมอบเดือนธันวาคม (ช่วงที่อุปสงค์มักจะชะลอตัวลง)
ในทางกลับกัน หากศูนย์กลางการจัดเก็บน้ำมันอย่างเมืองคัชชิง รัฐโอคลาโฮมา มีน้ำมันล้นคลัง ราคาของสัญญา "Front month" มักจะร่วงลงอย่างรวดเร็วเมื่อเทียบกับสัญญาเดือนไกล เนื่องจากไม่มีพื้นที่จัดเก็บน้ำมันในปัจจุบัน เทรดเดอร์จะเปิดสถานะ Short สัญญาเดือนใกล้และ Long สัญญาเดือนไกลเพื่อทำกำไรจากวิกฤตพื้นที่จัดเก็บนี้
ในภาษาของเทรดเดอร์ เราจะแบ่งประเภทตามเป้าหมายดังนี้:
- Bull Spread: เปิดสถานะ Long สัญญาเดือนใกล้ / Short สัญญาเดือนไกล คุณจะใช้กลยุทธ์นี้เมื่อคาดว่าอุปทานจะตึงตัวขึ้น และต้องการให้ตลาดเคลื่อนตัวเข้าสู่สภาวะ Backwardation
- Bear Spread: เปิดสถานะ Short สัญญาเดือนใกล้ / Long สัญญาเดือนไกล คุณจะใช้กลยุทธ์นี้เมื่อตลาดมีอุปทานล้นเกิน และต้องการให้ตลาดเคลื่อนตัวเข้าสู่สภาวะ Contango
2. Inter-Market Spread (สเปรดระหว่างตลาด)
ในขณะที่ Calendar Spread มุ่งเน้นไปที่ปัจจัยด้านเวลา Inter-Market Spread จะมุ่งเน้นไปที่ปัจจัยด้านภูมิศาสตร์ การเทรดที่โด่งดังที่สุดในหมวดหมู่นี้คือสเปรดระหว่าง WTI กับ Brent
- WTI (West Texas Intermediate): น้ำมันดิบที่ผลิตภายในสหรัฐฯ และไม่มีทางออกสู่ทะเลโดยตรง ราคาจึงได้รับอิทธิพลอย่างมากจากการผลิตน้ำมันจากชั้นหินดินดาน (Shale oil) ของสหรัฐฯ และความจุของท่อส่งน้ำมันในแถบมิดเวสต์
- น้ำมันดิบ Brent: น้ำมันดิบจากทะเลเหนือ ซึ่งเป็นน้ำมันที่ขนส่งทางทะเลได้ ("Waterborne") หมายความว่าสามารถขนส่งไปยังที่ใดก็ได้ผ่านเรือบรรทุกน้ำมัน และเป็นตัวแทนสะท้อนความเสี่ยงทางภูมิรัฐศาสตร์ระดับโลก
โดยปกติแล้ว Brent จะซื้อขายที่ราคาสูงกว่า WTI (เรียกว่า "Brent Premium") เนื่องจากมีต้นทุนการขนส่ง อย่างไรก็ตาม สเปรดนี้มีความผันผวน หากเกิดสงครามในตะวันออกกลาง ราคา Brent จะพุ่งขึ้นเร็วกว่า WTI เนื่องจากมีความเชื่อมโยงกับเส้นทางการเดินเรือทั่วโลกมากกว่า หรือหากรัฐบาลสหรัฐฯ สั่งห้ามส่งออกน้ำมัน (เช่นที่เคยทำก่อนปี 2015) ราคา WTI ก็จะร่วงลงอย่างหนักเมื่อเทียบกับ Brent เนื่องจากน้ำมันของสหรัฐฯ ถูกกักไว้ภายในประเทศ
เทรดเดอร์จึงเฝ้าจับตาดูสเปรดนี้อย่างใกล้ชิด หากสเปรดกว้างขึ้นถึง $6.00 ทั้งที่ค่าเฉลี่ยในอดีตอยู่ที่ $3.00 กลุ่ม Arbitrageur ก็จะเข้ามาเทรดเพื่อเก็งกำไรว่าสเปรดจะกลับคืนสู่ค่าเฉลี่ยเดิม
คุณสามารถดูข้อมูลเพิ่มเติมเกี่ยวกับสเปรด Brent/WTI ได้ที่ ตลาด ICE หรือ ตลาด CME
3. Crack Spread (Product Spread)
นี่คือรูปแบบที่มีความซับซ้อนที่สุดในทั้งสามประเภท แต่เป็นหัวใจหลักของเศรษฐกิจที่จับต้องได้ Crack Spread แสดงถึงค่าการกลั่นตามทฤษฎี ซึ่งก็คือกำไรที่โรงกลั่นได้รับจากการ "แครก" หรือแปรรูปน้ำมันดิบให้เป็นผลิตภัณฑ์พร้อมใช้อย่างน้ำมันเบนซินและน้ำมันทำความร้อน
มาตรฐานในอุตสาหกรรมคือ Crack Spread อัตราส่วน 3:2:1:
- ต้นทาง (Input): ซื้อน้ำมันดิบ 3 บาร์เรล
- ปลายทาง (Output): ขายน้ำมันเบนซิน 2 บาร์เรล และน้ำมันทำความร้อน (Distillates) 1 บาร์เรล
ใครบ้างที่เทรดรูปแบบนี้?
- โรงกลั่น: ส่วนใหญ่ใช้สเปรดนี้เพื่อล็อกอัตรากำไร หากราคาน้ำมันดิบพุ่งสูงขึ้นแต่ราคาน้ำมันเบนซินทรงตัว กำไรของโรงกลั่นจะลดลงอย่างมาก โรงกลั่นจึงเทรดสเปรดนี้เพื่อป้องกันความเสี่ยงดังกล่าว
- นักเก็งกำไร: เทรดสเปรดนี้เพื่อใช้เป็นตัวชี้วัดสุขภาพทางเศรษฐกิจ หากมองว่าเศรษฐกิจกำลังเติบโตและการเดินทางพุ่งสูงขึ้น ก็จะซื้อ Crack Spread (เดิมพันว่าราคาน้ำมันเบนซินจะปรับตัวขึ้นได้ดีกว่าราคาน้ำมันดิบ)
ตัวอย่างจริงของการเทรดสเปรดฟิวเจอร์สน้ำมันดิบ
ลองมาเจาะลึกรูปแบบการเทรดที่กำลังอยู่ในความสนใจของเทรดเดอร์สเปรดระดับมืออาชีพสำหรับปี 2026 ตัวอย่างนี้แสดงให้เห็นว่าเทรดเดอร์ใช้ความขัดแย้งระหว่างนโยบายของ OPEC+ กับอุปสงค์ตามฤดูกาลเพื่อค้นหาโอกาสได้อย่างไร
เมื่อเข้าสู่ปี 2026 ตลาดน้ำมันดิบ WTI อยู่ในภาวะสมดุลที่เปราะบาง ราคาได้ปรับตัวลดลงในช่วงปลายปี 2025 อันเป็นผลมาจากการผลิตที่เป็นสถิติใหม่ของสหรัฐฯ แต่การเปลี่ยนแปลงเชิงโครงสร้างครั้งใหญ่ก็เกิดขึ้นในเดือนมกราคม เมื่อกลุ่ม OPEC+ เลื่อนแผนการเพิ่มกำลังการผลิตออกไป
แทนที่จะปล่อยน้ำมันเข้าสู่ตลาดจำนวนมากในไตรมาสที่ 1 ทางกลุ่มได้เลื่อนการยกเลิกมาตรการลดกำลังการผลิตออกไปเป็นช่วงปลายปี ในขณะเดียวกัน การคาดการณ์ระบุว่าแม้ตลาดจะมีอุปทานเพียงพอในปัจจุบัน แต่อาจเกิดภาวะขาดแคลนขึ้นได้ภายในเดือนมิถุนายนเมื่อเข้าสู่ช่วงฤดูการเดินทางในฤดูร้อน
เทรดเดอร์สายสเปรดมองเห็นโอกาสที่ชัดเจนจากสถานการณ์นี้:
- ระยะใกล้ (มิถุนายน 2026): อุปทานจะตึงตัวขึ้นเนื่องจาก OPEC+ ชะลอการส่งมอบน้ำมันในช่วงที่อุปสงค์ในฤดูร้อนพุ่งแตะระดับสูงสุด
- ระยะไกล (ธันวาคม 2026): อุปทานมีแนวโน้มกลับสู่ภาวะปกติ (หรือผ่อนคลายลง) เนื่องจากการผลิตนอกกลุ่ม OPEC ยังคงเติบโตอย่างต่อเนื่อง และในที่สุด OPEC ก็จะทยอยยกเลิกการลดกำลังการผลิต
เทรดเดอร์จึงต้องการเปิดสถานะ Long สัญญาช่วงฤดูร้อน และ Short สัญญาช่วงฤดูหนาว ซึ่งถือเป็น Calendar Bull Spread แบบคลาสสิก
การดำเนินการส่งคำสั่ง
- ขาที่ 1 (Long): ซื้อ WTI สัญญาส่งมอบมิถุนายน 2026 (CLM26)
- ขาที่ 2 (Short): ขาย WTI สัญญาส่งมอบธันวาคม 2026 (CLZ26)
- จังหวะเข้าเทรด: ต้นเดือนกุมภาพันธ์ 2026 (ดักหน้าช่วงที่โรงกลั่นเริ่มเร่งกำลังการผลิตในฤดูใบไม้ผลิ)
- ราคาสเปรด: สมมติว่าสเปรดมีการซื้อขายใกล้ระดับ Parity ($0.00) หรืออยู่ในสภาวะ Contango เล็กน้อย (-$0.50)
มาดูเหตุผลว่าทำไมกลยุทธ์นี้จึงได้ผล เทรดเดอร์กำลังวางเดิมพันในสภาวะ Backwardation โดยเชื่อว่าโรงกลั่นจะแย่งกันซื้อน้ำมันสำหรับเดือนมิถุนายนเพื่อรองรับความต้องการใช้น้ำมันเบนซินในฤดูร้อน ซึ่งจะผลักดันให้ราคาของสัญญาเดือนใกล้ปรับตัวสูงขึ้น ขณะเดียวกันสัญญาเดือนธันวาคมจะปรับตัวขึ้นช้ากว่า เนื่องจากตลาดคาดว่าปัญหาอุปทานตึงตัวจะคลี่คลายลงภายในสิ้นปี
หากสมมติฐาน "Summer Squeeze" เกิดขึ้นจริง และปริมาณสินค้าคงคลังที่เมืองคัชชิงเริ่มตึงตัวในช่วงฤดูการเดินทาง:
- สัญญาเดือนมิถุนายน 2026 (Front) ปรับตัวขึ้นอย่างแข็งแกร่ง (เช่น +$5.00 ต่อบาร์เรล)
- สัญญาเดือนธันวาคม 2026 (Back) ปรับตัวขึ้นช้า ๆ หรือทรงตัว (เช่น +$1.00 ต่อบาร์เรล)
- ผลลัพธ์: สเปรดจะกว้างขึ้นจาก $0.00 เป็น +$4.00
การคำนวณกำไร
- สเปรด ณ จุดเข้าเทรด: $0.00
- สเปรด ณ จุดปิดสถานะ: +$4.00 (Backwardation)
- การเปลี่ยนแปลงสุทธิ: +$4.00 ต่อบาร์เรล
- กำไรรวม: $4.00 x 1,000 บาร์เรล = $4,000 ต่อสัญญา
อย่างที่คุณเห็น การเทรดสเปรดจะช่วยให้คุณหลีกเลี่ยงความเสี่ยงจากการที่ตลาดโดยรวมร่วงลงอย่างหนักได้ แม้ว่าตลาดน้ำมันทั้งหมดจะร่วงลงไป $10 จากภาวะเศรษฐกิจถดถอย สเปรดก็ยังมีแนวโน้มที่จะรักษามูลค่าไว้ได้หรือปรับตัวเพิ่มขึ้น ตราบใดที่ภาวะอุปทานตึงตัวในเดือนมิถุนายนยังคงอยู่เมื่อเทียบกับเดือนธันวาคม
ปัจจัยสำคัญที่มีอิทธิพลต่อสเปรดฟิวเจอร์สน้ำมันดิบ
ส่วนต่างราคาระหว่างสัญญาที่ส่งมอบคนละเดือนขับเคลื่อนด้วยความเป็นจริงเชิงโครงสร้างของห่วงโซ่อุปทานน้ำมัน
หากคุณต้องการเทรดสเปรด คุณจำเป็นต้องติดตาม 4 ปัจจัยสำคัญเหล่านี้
1. ระดับสินค้าคงคลัง
ปัจจัยขับเคลื่อนที่ใหญ่ที่สุดของสเปรด WTI คือสถานการณ์พื้นที่จัดเก็บที่เมืองคัชชิง รัฐโอคลาโฮมา ซึ่งเป็นจุดส่งมอบน้ำมันจริงสำหรับสัญญา NYMEX WTI
- จุดอิ่มตัว (The Saturation Point): เมื่อถังจัดเก็บน้ำมันที่เมืองคัชชิงใกล้เต็มความจุ (มักจะสูงกว่าระดับ 70% ของความจุ) ตลาดจะเริ่มตื่นตระหนก เพราะไม่มีที่ให้เก็บน้ำมันเพิ่มแล้ว ฝั่งผู้ขายจึงพยายามเทขายสัญญา "Front Month" ออกมาเพื่อหลีกเลี่ยงการรับมอบน้ำมันจริง ทำให้ราคาของสัญญาเดือนใกล้ร่วงลงอย่างรวดเร็ว ในขณะที่สัญญาเดือนไกล (ซึ่งคาดว่าอาจมีพื้นที่จัดเก็บว่างในภายหลัง) ยังคงทรงตัว ผลลัพธ์คือตลาดจะถูกผลักดันเข้าสู่สภาวะ Contango ที่ชันมาก (Steep Contango)
- จุดตึงตัว (The Scarcity Point): ในทางกลับกัน หากปริมาณสินค้าคงคลังลดลงอย่างรวดเร็ว (ต่ำกว่าค่าเฉลี่ย 5 ปี) ฝั่งผู้ซื้อจะแย่งกันเสนอราคาสูงขึ้นในสัญญาเดือนใกล้เพื่อแย่งชิงน้ำมันมาไว้ในมือทันที ส่งผลให้ตลาดพลิกเข้าสู่สภาวะ Backwardation
2. ปัจจัยทางฤดูกาล (Seasonality)
ความต้องการใช้น้ำมันไม่ได้คงที่สม่ำเสมอ แต่มีลักษณะเป็นวัฏจักร โรงกลั่นน้ำมันเป็นนิคมอุตสาหกรรมขนาดใหญ่ที่ไม่สามารถเดินเครื่องได้อย่างต่อเนื่องตลอดเวลา จึงต้องมีการหยุดซ่อมบำรุงตามระยะ ซึ่งมักจะทำในช่วงรอยต่อระหว่างฤดูกาล ("Shoulder seasons") ที่อุปสงค์อยู่ในระดับต่ำสุด
- การซ่อมบำรุงในฤดูใบไม้ผลิ (กุมภาพันธ์/มีนาคม): โรงกลั่นจะหยุดเดินเครื่องเพื่อปรับเปลี่ยนจากการผลิตน้ำมันทำความร้อนสำหรับฤดูหนาวไปเป็นการผลิตน้ำมันเบนซินสำหรับฤดูร้อน
- การซ่อมบำรุงในฤดูใบไม้ร่วง (กันยายน/ตุลาคม): โรงกลั่นจะหยุดเดินเครื่องเพื่อเปลี่ยนกลับไปเป็นสูตรสำหรับฤดูหนาว
ในช่วงเวลาดังกล่าว ความต้องการใช้น้ำมันดิบจะลดลงเนื่องจากเครื่องจักรในการแปรรูปหยุดทำงาน การลดลงชั่วคราวของอุปสงค์นี้มักส่งผลให้สัญญา Front Month อ่อนตัวลง ทำให้สเปรดกว้างขึ้น (เคลื่อนตัวเข้าสู่ Contango)
ในทางตรงกันข้าม ก่อนที่จะถึงฤดูการเดินทางในฤดูร้อน (พฤษภาคม–สิงหาคม) โรงกลั่นจะเดินเครื่องเต็มกำลังการผลิต ทำให้สเปรดแคบลง
เรียนรู้เพิ่มเติมเกี่ยวกับปัจจัยทางฤดูกาลในการเทรดสินค้าโภคภัณฑ์
3. อัตราดอกเบี้ย
นี่คือปัจจัยที่เทรดเดอร์รายย่อยส่วนใหญ่มักมองข้าม การถือครองน้ำมันจริงมีต้นทุนทางการเงิน ซึ่งไม่ได้หมายถึงเพียงแค่ค่าธรรมเนียมการจัดเก็บเท่านั้น แต่ยังรวมถึงต้นทุนของเงินทุน (Cost of Capital) ด้วยเช่นกัน
เมื่อคุณจัดเก็บน้ำมันไว้นานหกเดือน เงินสดของคุณจะถูกนำไปผูกไว้กับสินค้า ทั้งที่เงินจำนวนดังกล่าวสามารถนำไปสร้างผลตอบแทนจากดอกเบี้ยในตั๋วเงินคลังที่ปราศจากความเสี่ยงได้ เมื่อธนาคารกลางสหรัฐฯ ปรับขึ้นอัตราดอกเบี้ย ต้นทุนในการถือครอง (Cost of Carry) ก็จะสูงขึ้นตามไปด้วย
- กลไกการทำงาน: หากอัตราดอกเบี้ยอยู่ที่ 5% ราคาฟิวเจอร์สจะต้องซื้อขายที่ระดับพรีเมียมสูงกว่าราคาสปอต เพื่อชดเชยให้กับผู้ถือครองสำหรับเงินทุนที่ถูกนำมาผูกไว้
- หลักการ: อัตราดอกเบี้ยที่สูงจะสร้างแรงกดดันให้สเปรดกว้างขึ้น (หนุนให้เกิด Contango) ส่วนอัตราดอกเบี้ยที่ต่ำจะทำให้ต้นทุนในการถือครองสินค้าคงคลัง "ถูกลง" ส่งผลให้สเปรดแคบลงได้
4. ภูมิรัฐศาสตร์
เหตุการณ์ทางภูมิรัฐศาสตร์ เช่น สงคราม การคว่ำบาตร หรือการห้ามส่งสินค้า มักจะส่งผลกระทบต่ออุปทานในทันทีมากกว่ากำลังการผลิตในอนาคต
หากเกิดความขัดแย้งขึ้นในประเทศผู้ผลิตรายใหญ่ ตลาดจะกังวลเรื่องการขาดแคลนในปัจจุบัน เทรดเดอร์จึงแห่เข้าซื้อสัญญา Front Month
อย่างไรก็ตาม ตลาดมักจะคาดการณ์ว่าความขัดแย้งจะได้รับการคลี่คลาย (หรือมีการปรับเส้นทางการขนส่ง) ภายใน 6 ถึง 12 เดือน ดังนั้น ราคาของสัญญา Back Month จึงปรับตัวขึ้นช้ากว่ามาก
ผลลัพธ์: ส่วนต่างนี้ทำให้สเปรดขยายตัวกว้างขึ้นอย่างรวดเร็วและกลายเป็น Backwardation ระดับสูง
วิธีเทรดสเปรดฟิวเจอร์สน้ำมันดิบ (ทีละขั้นตอน)
ขั้นตอนการเข้าเทรดสเปรดมีความแตกต่างจากการเทรดสัญญาฟิวเจอร์สตามทิศทางราคาโดยตรง หากคุณพยายามส่งคำสั่งด้วยตนเองแบบแยกกันโดยซื้อสัญญาหนึ่งแล้วไปขายอีกสัญญาหนึ่ง คุณจะเผชิญกับ "Legging Risk" ซึ่งเป็นความเสี่ยงที่ตลาดเคลื่อนไหวสวนทางกับคุณในช่วงเวลาเสี้ยววินาทีระหว่างการคลิกส่งคำสั่งทั้งสองครั้ง
นี่คือขั้นตอนการทำงานแบบมืออาชีพในการส่งคำสั่งเทรดสเปรดน้ำมันดิบอย่างปลอดภัยและมีประสิทธิภาพ
ขั้นตอนที่ 1: วิเคราะห์โครงสร้างตลาด
อย่าเริ่มต้นด้วยคำถามว่า "ราคาน้ำมันจะขึ้นหรือไม่?" แต่ให้เริ่มด้วยคำถามว่า "ตลาดอยู่ในภาวะตึงตัวหรือผ่อนคลาย?"
- ตรวจสอบเส้นโค้งราคา: เปิดดูกราฟ Forward Curve ของ WTI หรือ Brent ว่าเส้นโค้งลาดขึ้น (Contango) หรือลาดลง (Backwardation)
- ตรวจสอบปัจจัยกระตุ้น: ทำไมเส้นโค้งจึงมีรูปแบบเช่นนั้น?
- สถานการณ์ A: ปริมาณสินค้าคงคลังอยู่ที่ระดับต่ำสุดในรอบ 5 ปี และพายุเฮอริเคนกำลังเคลื่อนตัวเข้าสู่อ่าวเม็กซิโก ตลาดกำลังตึงตัว คุณจึงควรเปิดสถานะ Long the Spread (Bull Spread)
- สถานการณ์ B: สัญญาณภาวะเศรษฐกิจถดถอยเริ่มปรากฏ และปริมาณสินค้าคงคลังกำลังเพิ่มขึ้น ตลาดอยู่ในภาวะผ่อนคลาย คุณจึงควรเปิดสถานะ Short the Spread (Bear Spread)
ขั้นตอนที่ 2: การส่งคำสั่งซื้อขาย
นี่คือขั้นตอนทางเทคนิคที่สำคัญที่สุด และอย่าส่งคำสั่งแบบ "Leg in" แยกขาทีละสัญญาเด็ดขาด
ตลาดหลักทรัพย์ชั้นนำ (CME, ICE) มีเครื่องมือประเภท Exchange-Recognized Spread โดยเฉพาะ ซึ่งเป็นตราสารแยกต่างหากที่แสดงค่าส่วนต่างราคาโดยตรง
วิธีที่ถูกต้องในการส่งคำสั่งคือ เปิดหน้าต่างส่งคำสั่งซื้อขายแล้วเลือกตราสารประเภท "Calendar Spread" (เช่น CL MAR26/APR26)
จากนั้นระบุราคา เช่น -$0.50 เมื่อคุณคลิก "ซื้อ" ระบบจับคู่คำสั่งของตลาดจะดำเนินการจับคู่คำสั่งทั้งสองขาพร้อมกันที่ส่วนต่างราคานั้นทันที คุณจึงไม่ต้องเผชิญกับความเสี่ยงจากราคาโดยรวมแม้แต่เสี้ยววินาทีเดียว
บนแพลตฟอร์มการเทรดของ Switch Markets คุณสามารถค้นหาน้ำมันดิบ WTI หรือ Brent ได้ในแท็บ Energy ซึ่งคุณจะพบกับสัญญาสองเดือนที่ใกล้ที่สุด
ขั้นตอนที่ 3: การจัดการมาร์จิ้น
ข้อดีที่ยอดเยี่ยมที่สุดอย่างหนึ่งของการเทรดสเปรดคือประสิทธิภาพในการใช้เงินทุน เนื่องจากสถานะ Long และ Short ของคุณช่วยชดเชยความเสี่ยงซึ่งกันและกัน ตลาดจึงมองว่าความเสี่ยงของคุณต่ำกว่าการเปิดสถานะแบบเดี่ยว ๆ อย่างมาก
ตลาดใช้ระบบบริหารความเสี่ยงที่เรียกว่า SPAN (Standard Portfolio Analysis of Risk) ในการคำนวณมาร์จิ้นของคุณ
- มาร์จิ้นสำหรับสถานะเดี่ยว (Outright Margin): การเทรดน้ำมันดิบ 1 สัญญาอาจต้องใช้มาร์จิ้น $6,000
- มาร์จิ้นสำหรับสเปรด (Spread Margin): การเทรดสเปรด (1 Long / 1 Short) อาจต้องใช้มาร์จิ้นเพียง $500 ถึง $1,000 เท่านั้น
ขั้นตอนที่ 4: การติดตามสถานะการเทรด
เมื่อเข้าสู่สถานะการเทรดแล้ว สิ่งที่คุณต้องติดตามคือส่วนต่างของราคา
- หากคุณซื้อ Bull Spread ที่ระดับ -$0.50 (Backwardation) คุณย่อมต้องการให้ตัวเลขนั้นขยับขึ้นเป็น +$0.50, +$1.00 หรือสูงกว่านั้น
กลยุทธ์การปิดสถานะ: เมื่อสัญญาใกล้ถึงวันหมดอายุ คุณมีสองทางเลือก:
- ปิดสถานะ (Close): ขายตราสารสเปรดออกไป ซึ่งจะปิดสถานะทั้งสองขาพร้อมกันทันที
- โรลโอเวอร์ (Roll): หากคุณยังต้องการถือมุมมองเดิมต่อไปแต่สัญญากำลังจะหมดอายุ คุณจะต้องทำการ "โรล" สถานะ ซึ่งหมายถึงการขายสเปรดชุดปัจจุบันแล้วเข้าซื้อสเปรดของเดือนถัดไป
บทสรุป
โดยสรุปแล้ว การเทรดสเปรดจะให้ผลตอบแทนที่ดีแก่เทรดเดอร์ที่เข้าใจเรื่องสินค้าคงคลัง ปัจจัยทางฤดูกาล ข้อจำกัดในการจัดเก็บ และรูปแบบของเส้นโค้งราคาฟิวเจอร์ส ในขณะเดียวกันก็สร้างความเสียหายให้กับผู้ที่เทรดตามความคิดเห็นโดยปราศจากความเข้าใจในบริบทของตลาด
เมื่อคุณเทรดสเปรดอย่างถูกต้อง คุณไม่จำเป็นต้องคาดการณ์ว่าราคาน้ำมันจะอยู่ที่ระดับใดในอีกหกเดือนข้างหน้า คุณเพียงแค่ต้องเข้าใจว่าแรงกดดันของตลาดในวันนี้อยู่ที่จุดใด และแรงกดดันนั้นจะเคลื่อนตัวไปตามกาลเวลาอย่างไร
เมื่อเชี่ยวชาญสิ่งนี้ ตลาดน้ำมันดิบจะไม่ใช่เรื่องที่คาดเดาไม่ได้อีกต่อไป แต่จะกลายเป็นเรื่องของระบบและกลไก และนั่นคือจุดเริ่มต้นของการเป็นเทรดเดอร์ที่สร้างผลงานได้อย่างสม่ำเสมอ
คำถามที่พบบ่อย
ด้านล่างนี้ เราได้รวบรวมคำตอบสำหรับคำถามเชิงปฏิบัติต่าง ๆ ที่พบบ่อยที่สุด เมื่อเทรดเดอร์เปลี่ยนจากการเทรดฟิวเจอร์สตามทิศทางราคาโดยตรงมาสู่โลกของการเทรดสเปรด
สเปรดน้ำมันดิบแบบใดที่เหมาะสำหรับผู้เริ่มต้นมากที่สุด?
เริ่มต้นด้วย WTI Calendar Spread (Front Month ปะทะ Second Month) เช่น Long มีนาคม / Short เมษายน เพราะอะไร? นั่นเป็นเพราะเป็นสเปรดที่มีสภาพคล่องสูงที่สุดในโลก คุณจะไม่ต้องกังวลเรื่องการติดสถานะเพราะขาดสภาพคล่อง ทั้งนี้ คุณสามารถเริ่มเทรด Calendar Spread ได้ที่ Switch Markets
ควรหลีกเลี่ยงสเปรดระหว่างตลาดที่มีความซับซ้อน (เช่น WTI ปะทะ Dubai) หรือ Product Spread (Crack Spread) จนกว่าคุณจะเข้าใจโครงสร้างตามระยะเวลาของเส้นโค้งราคาอย่างเชี่ยวชาญ
สเปรดฟิวเจอร์สน้ำมันดิบมีความเสี่ยงน้อยกว่าฟิวเจอร์สแบบเดี่ยวหรือไม่?
สเปรดฟิวเจอร์สมีความเสี่ยงด้านทิศทางราคาน้อยกว่า แต่ไม่ได้หมายความว่าปราศจากความเสี่ยง หากคุณเทรดน้ำมันดิบแบบเดี่ยว คุณจะต้องเผชิญกับทุกพาดหัวข่าวด้านภูมิรัฐศาสตร์ แต่หากคุณเทรดสเปรด คุณจะไม่ได้รับผลกระทบจากระดับราคาโดยทั่วไป ทว่าคุณจะเปิดรับความเสี่ยงจากการเปลี่ยนแปลงเชิงโครงสร้าง (เช่น การเปลี่ยนแปลงอย่างฉับพลันของข้อมูลสินค้าคงคลัง)
การเทรดสเปรดน้ำมันต้องใช้มาร์จิ้นเท่าใด?
มาร์จิ้นถูกกำหนดโดยตลาดหลักทรัพย์ (CME/ICE) ผ่านระบบ SPAN ซึ่งให้สิทธิประโยชน์แก่อันดับความเสี่ยงของสถานะที่มีการป้องกันความเสี่ยงไว้ ในขณะที่สัญญาฟิวเจอร์สน้ำมันดิบแบบเดี่ยว (CL) อาจต้องใช้มาร์จิ้นมากกว่า $6,000 แต่ Calendar Spread มักจะใช้เพียง $500 ถึง $1,000 เท่านั้น และบน Switch Markets คุณสามารถเทรด CFD น้ำมันดิบได้ ซึ่งทำให้ข้อกำหนดด้านมาร์จิ้นต่ำกว่าการเทรดฟิวเจอร์สอย่างมาก
เทรดเดอร์รายย่อยสามารถเทรดสเปรดน้ำมันดิบได้หรือไม่?
ได้แน่นอน คุณไม่จำเป็นต้องเป็นเฮดจ์ฟันด์ โบรกเกอร์ฟิวเจอร์สทั่วไปต่างเปิดให้ลูกค้ารายย่อยสามารถเทรดสเปรดฟิวเจอร์สได้ และ Switch Markets เป็นหนึ่งในโบรกเกอร์ไม่กี่แห่งที่ให้บริการสัญญาสองเดือนแรกของน้ำมันดิบในรูปแบบของ CFD ซึ่งช่วยให้เทรดเดอร์รายย่อยทุกคนสามารถเริ่มต้นเทรดสเปรดน้ำมันดิบได้อย่างสะดวกและง่ายดาย
การเปิดเผยความเสี่ยง: ข้อมูลในบทความนี้ไม่ได้มีเจตนาให้คำแนะนำทางการเงิน แนะนำการลงทุน รับประกันผลกำไร หรือป้องกันการขาดทุน เนื้อหาของเราจัดทำขึ้นเพื่อวัตถุประสงค์ในการให้ข้อมูลเท่านั้น และเพื่อช่วยให้คุณเข้าใจความเสี่ยงและความซับซ้อนของตลาดเหล่านี้ผ่านการวิเคราะห์ที่เป็นกลาง ก่อนเริ่มการซื้อขาย โปรดพิจารณาประสบการณ์ เป้าหมายทางการเงิน และระดับความเสี่ยงที่คุณยอมรับได้อย่างรอบคอบ การซื้อขายมีความเสี่ยงสูงที่จะสูญเสียเงินทุนและอาจไม่เหมาะสำหรับทุกคน