Monte Carlo Simulation ในการเทรด: คืออะไรและวิธีนำไปใช้
- การจำลองแบบมอนติคาร์โลในการเทรดคืออะไร?
- ทำไมเทรดเดอร์ถึงใช้วิธีมอนติคาร์โลแทนที่จะดูแค่ Backtest
- การจำลองแบบมอนติคาร์โลทำงานอย่างไรสำหรับกลยุทธ์การเทรด
- ประเภทของวิธีมอนติคาร์โลที่ใช้ในการเทรด
- การอ่านเส้นกราฟอิควิตี้ของมอนติคาร์โลและมาตรวัดความเสี่ยงสำคัญ
- การจำลองกี่ครั้งจึงจะเพียงพอ? (และการตั้งค่าเชิงปฏิบัติอื่น ๆ)
- วิธีใช้เครื่องมือจำลองมอนติคาร์โลของ Switch Markets (ทีละขั้นตอน)
- กรณีศึกษา: มอนติคาร์โลกับกลยุทธ์ฟอเร็กซ์แบบเรียบง่าย (สถานการณ์จำลองที่สมจริง)
- การใช้การจำลองมอนติคาร์โลในการเทรดเชิงอัลกอริทึมและการเทรดด้วย AI
- สิ่งที่สำคัญที่สุดในการตีความผลลัพธ์ของมอนติคาร์โล
- ปัญหาที่พบบ่อยเมื่อนำการจำลองมอนติคาร์โลมาใช้กับการเทรด
- วิธีเริ่มต้น: เครื่องมือ ข้อมูล และเวิร์กโฟลว์แบบง่าย
- คำถามที่พบบ่อย (FAQ)
การรัน backtest เพียงครั้งเดียวจะให้ภาพความเป็นจริงเพียงรูปแบบเดียว แต่การจำลองแบบมอนติคาร์โล (Monte Carlo simulation) ในการเทรดจะให้ภาพผลลัพธ์เป็นพัน ๆ รูปแบบ การสลับลำดับประวัติการเทรดของคุณแบบสุ่มช่วยให้คุณมองเห็นภาพรวมของสิ่งที่มีโอกาสเกิดขึ้นกับบัญชีของคุณได้อย่างครบถ้วน ไม่ใช่แค่สิ่งที่เคยเกิดขึ้นเพียงครั้งเดียว คู่มือนี้จะพาคุณไปเจาะลึกทั้งในเชิงทฤษฎี เวิร์กโฟลว์ กรณีศึกษาฟอเร็กซ์ที่สมจริง และการตัดสินใจเชิงปฏิบัติที่ควรนำผลลัพธ์จากมอนติคาร์โลมาปรับใช้
ประเด็นสำคัญ
การจำลองแบบมอนติคาร์โลในการเทรดคืออะไร?
การจำลองแบบมอนติคาร์โลใช้การสุ่มตัวอย่างซ้ำ ๆ ซึ่งโดยทั่วไปจะรันตั้งแต่ 1,000 ถึง 10,000 ครั้ง เพื่อสร้างแบบจำลองการกระจายความน่าจะเป็นของผลลัพธ์ที่อาจเกิดขึ้นสำหรับกลยุทธ์การเทรด ดังนั้น แทนที่จะดู backtest เพียงครั้งเดียว การจำลองแต่ละครั้งจะสุ่มลำดับของไม้ที่ชนะและไม้ที่แพ้ เพื่อสร้างเส้นกราฟอิควิตี้ขึ้นมาใหม่ในทุกรอบ ผลลัพธ์ที่ได้จึงเป็นแผนที่แสดงผลลัพธ์ที่เป็นไปได้ทั้งหมด มากกว่าจะเป็นเพียงเส้นทางเดียวที่ "น่าจะเกิดขึ้นมากที่สุด"
ในการเทรด การวิเคราะห์แบบมอนติคาร์โลนำมาใช้เพื่อ:
- วัดความเสี่ยงของ drawdown ภายใต้ลำดับการเทรดที่แตกต่างกัน
- ประเมินความน่าจะเป็นของการสูญเสียเงินทุนจนหมด (โอกาสที่บัญชีจะสูญเสียเงินอย่างมีนัยสำคัญก่อนที่ความได้เปรียบของระบบจะเริ่มทำงาน)
- ทำความเข้าใจการกระจายของผลตอบแทนสุดท้ายในเปอร์เซ็นไทล์ต่าง ๆ (เปอร์เซ็นไทล์ที่ 5, 50 และ 95)
- ทดสอบภาวะวิกฤตของสมมติฐานเกี่ยวกับ win rate อัตราส่วนความเสี่ยง และความถี่ในการเทรด
ในอดีต วิธีมอนติคาร์โลมีจุดเริ่มต้นย้อนกลับไปในช่วงทศวรรษ 1940 เมื่อ John Von Neumann และ Stanislaw Ulam ได้พัฒนาเทคนิคการสุ่มตัวอย่างสำหรับฟิสิกส์นิวเคลียร์ ชื่อนี้ทำให้นึกถึงความสุ่มของคาสิโน ซึ่งมีความเหมาะสมอย่างยิ่งเพราะวิธีเหล่านี้สร้างแบบจำลองว่าตัวแปรสุ่มส่งผลต่อผลลัพธ์ต่าง ๆ ในระบบที่ซับซ้อนอย่างไร การจำลองแบบมอนติคาร์โลมีความยืดหยุ่นและนำไปใช้งานที่ซับซ้อนได้อย่างหลากหลาย ตั้งแต่วิทยาศาสตร์ข้อมูลและการวิเคราะห์ความอ่อนไหว ไปจนถึงการกำหนดราคาออปชันที่มีโครงสร้างขึ้นอยู่กับทิศทางราคาในอดีต
สิ่งที่ควรทราบคือ Switch Markets มีหนึ่งในเครื่องมือจำลองมอนติคาร์โลที่แม่นยำและใช้งานง่ายที่สุดสำหรับเทรดเดอร์ แทนที่จะต้องสร้างสเปรดชีตที่ซับซ้อนหรือเขียนโค้ดขึ้นมาเอง คุณสามารถรันการจำลองได้หลายพันครั้งด้วยการคลิกเพียงไม่กี่ครั้ง โดยใช้สมมติฐานการเทรดจริง เช่น win rate อัตราส่วนผลตอบแทนต่อความเสี่ยง ยอดคงเหลือในบัญชี และความเสี่ยงต่อการเทรด ตลอดทั้งคู่มือนี้ คุณจะได้เรียนรู้ว่าการจำลองแบบมอนติคาร์โลทำงานอย่างไร ทำไมจึงเป็นเครื่องมือบริหารความเสี่ยงที่ทรงพลัง และจะนำไปประยุกต์ใช้กับกลยุทธ์การเทรดของคุณเองได้อย่างไรโดยใช้ เครื่องคำนวณมอนติคาร์โลของ Switch Markets
ทำไมเทรดเดอร์ถึงใช้วิธีมอนติคาร์โลแทนที่จะดูแค่ Backtest
การรัน backtest เพียงครั้งเดียวจะให้เส้นกราฟอิควิตี้เพียงเส้นเดียวจากลำดับข้อมูลในอดีตชุดเดียว แต่มอนติคาร์โลจะสลับหรือสุ่มตัวอย่างประวัติ P&L นั้นใหม่เพื่อเผยให้เห็นความเสี่ยงที่ซ่อนอยู่ซึ่ง backtest เพียงอย่างเดียวไม่สามารถบอกได้ นี่คือเหตุผลที่เทรดเดอร์มืออาชีพเลือกใช้งาน:
- การเปิดเผยความเสี่ยงจากลำดับการเทรด: drawdown สูงสุดจาก backtest อาจทำให้เข้าใจผิดได้ การวิเคราะห์มอนติคาร์โลสามารถแสดงให้เห็น drawdown สูงสุดที่มีโอกาสเกิดขึ้นได้ถึง 3.1 เท่าของค่าจาก backtest กลยุทธ์ที่แสดงผล −12% ใน backtest อาจเผยให้เห็น drawdown อยู่ที่ −25% ถึง −30% ในเส้นทางจำลองกรณีที่แย่ที่สุด
- ความได้เปรียบที่แท้จริงเทียบกับโชค: มอนติคาร์โลช่วยแยกแยะกลยุทธ์ที่ชนะจริงออกจาก backtest ที่แค่โชคดี โดยแสดงให้เห็นว่าผลการดำเนินงานของกลยุทธ์มีความอ่อนไหวต่อลำดับการเทรดมากเพียงใด
- มาตรวัดความเสี่ยงที่มากกว่าผลตอบแทนเฉลี่ย: การจำลองแบบมอนติคาร์โลเผยให้เห็นการกระจายตัวของ drawdown สูงสุด ความเสี่ยงของการสูญเสียเงินทุนจนหมด ส่วนเบี่ยงเบนมาตรฐานของผลตอบแทน และความผันแปรของอิควิตี้สุดท้ายหลังจากการเทรด N ครั้ง
- การเตรียมความพร้อมทางจิตวิทยา: เทรดเดอร์สามารถเตรียมตัวรับมือกับช่วงที่ขาดทุนติดต่อกันได้ดีขึ้นด้วยการจำลองแบบมอนติคาร์โล การรู้ว่าการขาดทุนติดต่อกัน 10–12 ครั้งเป็นเรื่องที่มีความเป็นไปได้ตามสถิติ ช่วยให้เทรดเดอร์มืออาชีพยึดมั่นกับระบบที่มีประสิทธิภาพต่อไปได้ในช่วงเวลาที่ยากลำบาก
- การผสานเข้ากับการตรวจสอบขั้นสูง: ฝ่ายเทรดเชิงอัลกอริทึมมักรันการจำลองมอนติคาร์โลควบคู่ไปกับการทดสอบแบบ walk-forward การทดสอบข้อมูลนอกกลุ่มตัวอย่าง และกระบวนการตรวจสอบของแมชชีนเลิร์นนิง
เหตุผลข้างต้นช่วยให้คุณเข้าใจว่าเหตุใดการจำลองแบบมอนติคาร์โลจึงกลายเป็นหนึ่งในเครื่องมือบริหารความเสี่ยงที่สำคัญที่สุดในการเทรดยุคปัจจุบัน แทนที่จะพึ่งพา backtest เพียงอย่างเดียว เครื่องมือนี้ช่วยให้เทรดเดอร์เข้าใจขอบเขตของผลลัพธ์ที่เป็นไปได้ทั้งหมด และตัดสินใจโดยอิงจากความน่าจะเป็นแทนการคาดหวังลม ๆ แล้ง ๆ
การจำลองแบบมอนติคาร์โลทำงานอย่างไรสำหรับกลยุทธ์การเทรด
เทรดเดอร์มือใหม่หลายคนคิดว่าการจำลองแบบมอนติคาร์โลเป็นเครื่องมือที่ซับซ้อนสำหรับนักวิเคราะห์เชิงปริมาณหรือเทรดเดอร์มืออาชีพเท่านั้น แต่ในความเป็นจริงแล้ว เครื่องมือนี้เข้าใจได้ง่ายอย่างน่าประหลาดใจเมื่อคุณเข้าใจแนวคิดพื้นฐานและหลักการทำงาน นี่คือเวิร์กโฟลว์ทีละขั้นตอนที่ระบบเทรดส่วนใหญ่ใช้:
นี่คือเวิร์กโฟลว์ทีละขั้นตอนที่ระบบเทรดส่วนใหญ่ใช้:
- ขั้นตอนที่ 1 – รวบรวมข้อมูลในอดีต: รวบรวมผลการเทรดแต่ละรายการจาก backtest บันทึกการเทรด หรือรายงานจากโบรกเกอร์ คุณต้องมีข้อมูลการเทรดในอดีตอย่างน้อย 200–300 รายการเพื่อความน่าเชื่อถือ หากน้อยกว่า ~100 รายการ ผลลัพธ์ที่ได้จะมีความคลาดเคลื่อนสูงมาก
- ขั้นตอนที่ 2 – คำนวณสถิติการเทรด: คำนวณ win rate กำไรเฉลี่ย ผลขาดทุนเฉลี่ย อัตราส่วนผลตอบแทนต่อความเสี่ยง และค่าคาดหวังต่อการเทรด สูตร EV: EV = (win rate × กำไรเฉลี่ย) − (อัตราการแพ้ × ผลขาดทุนเฉลี่ย)
- ขั้นตอนที่ 3 – เลือกวิธีการของคุณ: เลือกระหว่างการสลับลำดับโดยไม่แทนที่ที่เดิม การสุ่มตัวอย่างซ้ำแบบใส่คืน (bootstrap) หรือการจำลองแบบพารามิเตอร์ตามการแจกแจงที่ปรับพอดี แต่ละวิธีจะตอบคำถามที่แตกต่างกันเล็กน้อย
- ขั้นตอนที่ 4 – รันการจำลองแต่ละรอบ: การจำลองจะสุ่มลำดับผลการเทรดที่ชนะและแพ้ อัปเดตยอดคงเหลือในบัญชีทีละไม้ และบันทึกเส้นกราฟอิควิตี้ทั้งหมดไว้ ไม่ใช่แค่ผลกำไรขาดทุนสุดท้าย กำหนดยอดคงเหลือเริ่มต้น เปอร์เซ็นต์ความเสี่ยง และเปอร์เซ็นต์การชนะเพื่อตั้งค่าการรันแต่ละครั้ง
- ขั้นตอนที่ 5 – ทำซ้ำหลายพันครั้ง: รันการจำลองมอนติคาร์โลอย่างน้อย 1,000 รอบ และ 5,000–10,000 รอบสำหรับมาตรวัดความเสี่ยงส่วนหางที่แม่นยำ การจำลองมอนติคาร์โลสามารถรันได้มากกว่า 1,000 รอบเพื่อสร้างการกระจายความน่าจะเป็นที่มีความเสถียร
- ขั้นตอนที่ 6 – สรุปผลด้วยเปอร์เซ็นไทล์: สกัดเปอร์เซ็นไทล์ที่ 5 (กรณีเลวร้ายที่สุดที่สมจริง) เปอร์เซ็นไทล์ที่ 50 (ค่ามัธยฐานที่คาดหวัง) และเปอร์เซ็นไทล์ที่ 95 (กรณีเชิงบวก) สำหรับยอดคงเหลือสุดท้าย drawdown สูงสุด และมาตรวัดผลการดำเนินงานที่สำคัญอื่น ๆ
คุณสามารถจำลองกระบวนการนี้ได้โดยใช้ เครื่องมือจำลองมอนติคาร์โลของ Switch Markets โดยกรอก win rate, R:R, ความเสี่ยงต่อการเทรด และจำนวนการเทรดที่ต้องการจำลอง
ประเภทของวิธีมอนติคาร์โลที่ใช้ในการเทรด
วิธีมอนติคาร์โลแบบต่าง ๆ จะถูกนำมาใช้โดยขึ้นอยู่กับสิ่งที่คุณต้องการวัด ตั้งแต่พฤติกรรม drawdown แบบง่ายไปจนถึงการจำลองที่สมจริงใกล้เคียงตลาดมากขึ้น
การสุ่มตัวอย่างแบบไม่ใส่คืน (Trade Shuffling)
วิธีนี้จะนำการเทรดในอดีตที่มีอยู่ของคุณมาสลับลำดับใหม่ทั้งหมด การกระจายตัวของการชนะ/แพ้จะยังคงเหมือนเดิมทุกประการ แต่ลำดับจะเปลี่ยนไป วิธีนี้มีประโยชน์ในการดูว่าลำดับการเทรดที่ต่างกันส่งผลต่อเส้นกราฟอิควิตี้ของคุณอย่างไร และ drawdown ของคุณอาจมีขนาดใหญ่ขึ้นได้มากเพียงใดแม้จะใช้ผลลัพธ์ของกลยุทธ์เดิมก็ตาม
การสุ่มตัวอย่างซ้ำแบบใส่คืน (Bootstrap)
วิธีนี้จะสุ่มเลือกการเทรดจากประวัติของคุณ แต่การเทรดแต่ละรายการอาจถูกเลือกซ้ำได้มากกว่าหนึ่งครั้ง ด้วยเหตุนี้ จึงสร้างขอบเขตของผลลัพธ์ที่เป็นไปได้ที่กว้างขึ้น รวมถึงสถานการณ์ที่รุนแรงมากขึ้นด้วย วิธีนี้เป็นหนึ่งในวิธีมอนติคาร์โลที่มีการใช้งานแพร่หลายที่สุด เนื่องจากให้มุมมองที่เป็นจริงเกี่ยวกับความไม่แน่นอนและความแปรปรวนของผลการดำเนินงาน
การจำลองมอนติคาร์โลแบบพารามิเตอร์
แทนที่จะใช้การเทรดจริงของคุณ วิธีนี้จะสร้างแบบจำลองทางสถิติของผลตอบแทน (เช่น การแจกแจงแบบปกติ การแจกแจงแบบล็อกนอร์มอล หรือการแจกแจงแบบหางหนา) และสร้างผลลัพธ์จำลองขึ้นมาจากแบบจำลองนั้น วิธีนี้มักใช้เมื่อสร้างแบบจำลองทิศทางราคาโดยตรง เช่น ในการกำหนดราคาออปชัน หรือเมื่อจำลองว่าสินทรัพย์อ้างอิงอาจเคลื่อนไหวอย่างไรเมื่อเวลาผ่านไป
บล็อกบูตสแตรปและวิธีตามสภาวะตลาด
แนวทางนี้จะคงกลุ่มของการเทรดไว้ด้วยกันแทนที่จะสุ่มผสมทุกอย่างเข้าด้วยกัน ซึ่งจะช่วยรักษาแพตเทิร์นต่าง ๆ เช่น การขาดทุนหรือชนะติดต่อกัน แนวโน้ม หรือการเกาะกลุ่มของความผันผวน วิธีนี้มีประโยชน์อย่างยิ่งสำหรับกลยุทธ์ที่การเทรดแต่ละครั้งไม่ได้เป็นอิสระต่อกัน เช่น ระบบตามแนวโน้มซึ่งช่วงเวลาที่ชนะหรือแพ้ติดต่อกันมักจะเกิดขึ้นเป็นกลุ่มก้อน
การอ่านเส้นกราฟอิควิตี้ของมอนติคาร์โลและมาตรวัดความเสี่ยงสำคัญ
การพล็อตเส้นกราฟอิควิตี้ 50–100 เส้นจากการจำลองหลายพันครั้งจะสร้างภาพคล้ายกรวยที่แสดงเส้นทางที่เป็นไปได้ของบัญชี การจำลองมอนติคาร์โลจะสร้างเส้นกราฟอิควิตี้แบบสุ่มขึ้นมาหลายพันเส้น และการตีความเส้นกราฟเหล่านี้อย่างถูกต้องคือสิ่งที่แยกการวิเคราะห์เชิงปริมาณออกจากการคาดเดา สำหรับบางคน ภาพที่แสดงนี้อาจดูชวนสับสนไม่น้อย นี่คือสิ่งที่คุณต้องรู้เพื่อเรียนรู้วิธีอ่านผลลัพธ์ของมอนติคาร์โล:
ผลลัพธ์สำคัญที่ต้องให้ความสนใจ:
ยอดคงเหลือสุดท้ายค่ามัธยฐาน
ยอดคงเหลือสุดท้ายค่ามัธยฐาน คือผลลัพธ์ที่อยู่ตรงกลางของการจำลองทั้งหมดอย่างพอดิบพอดี ครึ่งหนึ่งของการจำลองจะจบลงด้วยยอดคงเหลือในบัญชีที่สูงกว่า ในขณะที่อีกครึ่งหนึ่งจะจบลงด้วยยอดที่ต่ำกว่า ไม่เหมือนกับค่าเฉลี่ยที่อาจบิดเบือนได้จากผลลัพธ์ที่สุดขั้วเพียงไม่กี่ครั้ง ค่ามัธยฐานช่วยให้คุณมีความคาดหวังที่สมจริงยิ่งขึ้นว่าบัญชีเทรดของคุณอาจมีหน้าตาเป็นอย่างไรหลังจากเสร็จสิ้นการเทรดจำลอง
ยอดคงเหลือสุดท้ายเปอร์เซ็นไทล์ที่ 5 และ 95
ยอดคงเหลือเปอร์เซ็นไทล์ที่ 5 และ 95 ช่วยให้คุณเข้าใจขอบเขตของผลลัพธ์ที่มีโอกาสเกิดขึ้น เปอร์เซ็นไทล์ที่ 5 แสดงถึงสถานการณ์ในแง่ร้ายแต่ยังคงมีความสมจริง โดยมีเพียงประมาณ 5% ของการจำลองเท่านั้นที่ทำผลงานได้แย่กว่านั้น ส่วนเปอร์เซ็นไทล์ที่ 95 แสดงถึงผลลัพธ์ในแง่ดี โดยมีเพียง 5% ของการจำลองที่ทำผลงานได้ดีกว่า การดูค่าเหล่านี้ร่วมกันจะช่วยให้คุณเข้าใจความไม่แน่นอนที่อยู่รอบตัวกลยุทธ์การเทรดของคุณได้ดียิ่งขึ้น มากกว่าการพึ่งพาผลตอบแทนที่คาดการณ์ไว้เพียงค่าเดียว
Drawdown สูงสุดค่ามัธยฐาน
drawdown สูงสุดค่ามัธยฐาน แสดงการลดลงครั้งใหญ่ที่สุดตามปกติที่บัญชีของคุณต้องเผชิญในระหว่างการจำลองก่อนที่จะฟื้นตัวกลับมา นี่คือหนึ่งในมาตรวัดความเสี่ยงที่สำคัญที่สุดเพราะจะบอกคุณว่าคุณอาจต้องอดทนรับการสูญเสียเงินทุนไปมากเพียงใดในช่วงเวลาที่ยากลำบาก ในหลายกรณี การจำลองมอนติคาร์โลจะเผยให้เห็น drawdown ที่ใหญ่กว่าที่เห็นใน backtest แบบดั้งเดิมมาก ซึ่งช่วยให้เทรดเดอร์เตรียมพร้อมสำหรับสภาวะตลาดที่มีความสมจริงยิ่งขึ้น
ช่วงที่ขาดทุนติดต่อกันแย่ที่สุด
ทุกกลยุทธ์การเทรดที่ทำกำไรได้ย่อมต้องพบเจอกับช่วงเวลาที่ขาดทุนติดต่อกัน การจำลองมอนติคาร์โลจะประเมินลำดับการเทรดที่ขาดทุนติดต่อกันยาวนานที่สุดที่มีโอกาสเกิดขึ้นได้จริง ข้อมูลนี้มีค่าอย่างยิ่งเพราะช่วยให้เทรดเดอร์เตรียมพร้อมทั้งในแง่จิตวิทยาและการเงินสำหรับช่วงเวลาที่ผลงานย่ำแย่ซึ่งหลีกเลี่ยงไม่ได้ การเข้าใจว่าช่วงขาดทุนติดต่อกันเป็นเวลานานนั้นเป็นไปได้ในทางสถิติ จะทำให้ง่ายขึ้นต่อการยึดมั่นในแผนการเทรดของคุณ แทนที่จะละทิ้งกลยุทธ์ที่ยังคงมีความได้เปรียบเชิงบวกในระยะยาว
ความเสี่ยงของการสูญเสียเงินทุนจนหมด (Risk of Ruin)
ความเสี่ยงของการสูญเสียเงินทุนจนหมด (risk of ruin) วัดความน่าจะเป็นที่บัญชีเทรดของคุณจะลดลงต่ำกว่าระดับวิกฤต เช่น การสูญเสียมูลค่าไป 50% หรือแตะระดับเกณฑ์อื่นที่กำหนดไว้ล่วงหน้า แทนที่จะดูเพียงแค่จุดที่บัญชีของคุณจบลง มาตรวัดนี้จะพิจารณาว่ายอดคงเหลือของคุณลดลงสู่ระดับอันตราย ณ จุดใดจุดหนึ่งในระหว่างการจำลองหรือไม่ ค่า risk of ruin ที่สูงมักบ่งชี้ว่าขนาดของสถานะนั้นใหญ่เกินไป หรือกลยุทธ์การเทรดมีความเสี่ยงมากกว่าที่เทรดเดอร์จะรับมือได้อย่างสบายใจ
มูลค่าความเสี่ยง (VaR)
มูลค่าความเสี่ยง (VaR) ประมาณการว่าพอร์ตของคุณอาจขาดทุนได้มากเพียงใดในช่วงเวลาที่กำหนดภายใต้สภาวะตลาดปกติและด้วยระดับความเชื่อมั่นที่ระบุไว้ ตัวอย่างเช่น VaR 95% ในหนึ่งวันจะประมาณการผลขาดทุนสูงสุดที่คุณคาดว่าจะพบใน 95% ของวันที่มีการเทรด พร้อมทั้งยอมรับว่าการขาดทุนที่มากกว่านั้นยังคงเป็นไปได้ การจำลองมอนติคาร์โลถูกนำมาใช้อย่างแพร่หลายในการคำนวณ VaR เพราะสามารถจำลองสถานการณ์ตลาดที่แตกต่างกันได้หลายพันรูปแบบ ช่วยให้เทรดเดอร์และผู้จัดการพอร์ตมีมุมมองที่ครอบคลุมยิ่งขึ้นเกี่ยวกับความเสี่ยงด้านลบที่อาจเกิดขึ้น
เทรดเดอร์มืออาชีพใช้ "แถบ" เส้นกราฟอิควิตี้ของมอนติคาร์โลเพื่อติดตามเส้นกราฟอิควิตี้จริงแบบเรียลไทม์ หากบัญชีจริงของคุณวิ่งต่ำกว่าแถบเปอร์เซ็นไทล์ที่ 5 ตั้งแต่เนิ่น ๆ อาจมีบางอย่างผิดปกติ ไม่ว่าจะเป็นปัญหาการดำเนินการคำสั่ง การเปลี่ยนแปลงสภาวะตลาด หรือต้นทุนที่บานปลายซึ่งกำลังกัดกร่อนความได้เปรียบของคุณ
การจำลองกี่ครั้งจึงจะเพียงพอ? (และการตั้งค่าเชิงปฏิบัติอื่น ๆ)
ดังนั้น คำถามที่แท้จริงคือคุณต้องจำลองกี่ครั้งเพื่อหาผลลัพธ์ที่สมบูรณ์แบบ? เรื่องนี้ขึ้นอยู่กับระดับความแม่นยำที่คุณต้องการเป็นหลัก เกณฑ์มาตรฐานอุตสาหกรรมในปัจจุบัน (2024–2026) ชี้ว่าการจำลองประมาณ 1,000 ครั้งโดยทั่วไปก็เพียงพอที่จะสร้างการประมาณการที่เสถียรสำหรับผลลัพธ์ค่ามัธยฐานและเปอร์เซ็นไทล์ที่ 5 ทำให้เชื่อถือได้สำหรับการประเมินความเสี่ยงขั้นพื้นฐานส่วนใหญ่ เมื่อต้องการความแม่นยำมากขึ้น โดยเฉพาะอย่างยิ่งสำหรับมาตรวัดความเสี่ยงส่วนหาง เช่น drawdown เปอร์เซ็นไทล์ที่ 99 หรือความน่าจะเป็นของการสูญเสียเงินทุนจนหมดในระดับรุนแรง ขอแนะนำให้รันการจำลองระหว่าง 5,000 ถึง 10,000 ครั้ง
จำนวนการเทรดในอดีตของกลยุทธ์ก็มีความสำคัญเช่นกัน หากระบบของคุณมีประวัติการเทรดในอดีตน้อยกว่าประมาณ 150 ครั้ง ผลลัพธ์ของมอนติคาร์โลมักจะมีความคลาดเคลื่อนสูงกว่าและควรตีความด้วยความระมัดระวัง เนื่องจากขนาดกลุ่มตัวอย่างอาจไม่ได้สะท้อนผลการดำเนินงานในระยะยาวอย่างครบถ้วน นอกจากนี้ ขอบเขตเวลาของการจำลองควรสอดคล้องกับสไตล์การเทรดของคุณ ตัวอย่างเช่น การเทรดประมาณ 250 ครั้งอาจเหมาะสมสำหรับกลยุทธ์เดย์เทรดที่แอ็กทีฟรวมถึงการเทรดแบบ Scalping ในขณะที่การเทรดประมาณ 100 ครั้งอาจเหมาะสมกว่าสำหรับแนวทางการเทรดแบบสวิง
สิ่งสำคัญคือต้องจำไว้ว่าความแม่นยำของการจำลองขึ้นอยู่กับคุณภาพของข้อมูลนำเข้าเป็นอย่างมาก สมมติฐานหลัก เช่น win rate และอัตราส่วนผลตอบแทนต่อความเสี่ยง ควรได้มาจากผลงานในอดีตที่เชื่อถือได้ และไม่ควรตีความความแตกต่างเล็ก ๆ น้อย ๆ ในผลลัพธ์ เช่น ค่าคาดหวังหรือ drawdown มากจนเกินไปหากยังอยู่ในขอบเขตความคลาดเคลื่อนทางสถิติตามปกติ
เครื่องมือจำลองมอนติคาร์โลออนไลน์ของ Switch Markets ช่วยให้คุณสำรวจได้อย่างง่ายดายว่าการเพิ่มจำนวนการจำลอง ตั้งแต่ 500 ถึง 1,000 ครั้งขึ้นไป ช่วยสร้างเสถียรภาพให้กับมาตรวัดสำคัญอย่าง risk of ruin และยอดคงเหลือในบัญชีค่ามัธยฐานได้อย่างไร
วิธีใช้เครื่องมือจำลองมอนติคาร์โลของ Switch Markets (ทีละขั้นตอน)
คุณไม่จำเป็นต้องใช้ Python หรือสเปรดชีตเพื่อรันการจำลองครั้งแรก เครื่องมือจำลองมอนติคาร์โลของ Switch Markets ทำทุกอย่างที่คุณต้องการได้จากในเบราว์เซอร์ ทั้งหมดที่คุณต้องทำมีเพียงกรอกสถิติการเทรด กำหนดความเสี่ยง และอ่านการกระจายของผลลัพธ์ได้ในไม่กี่วินาที
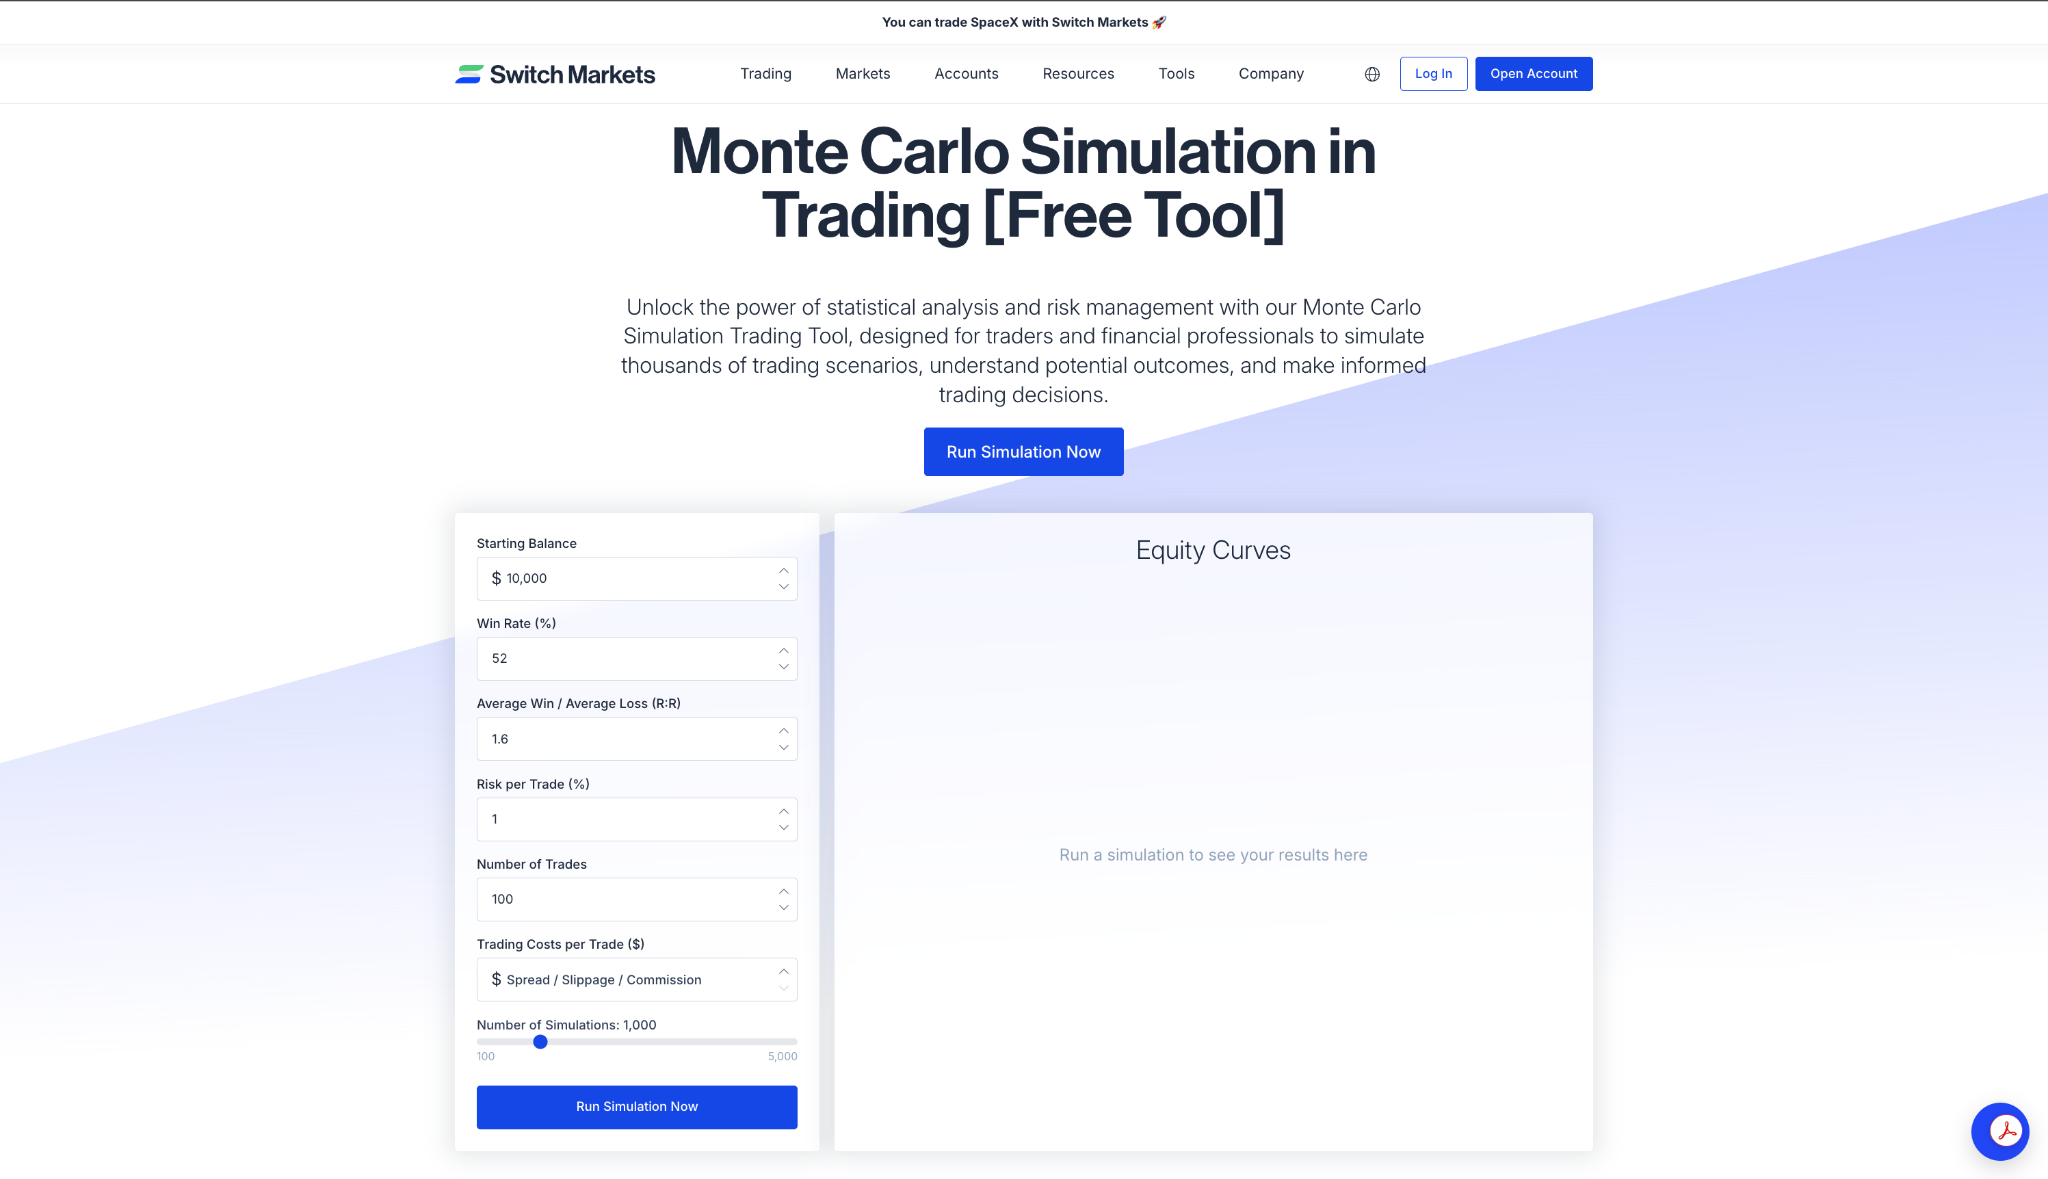
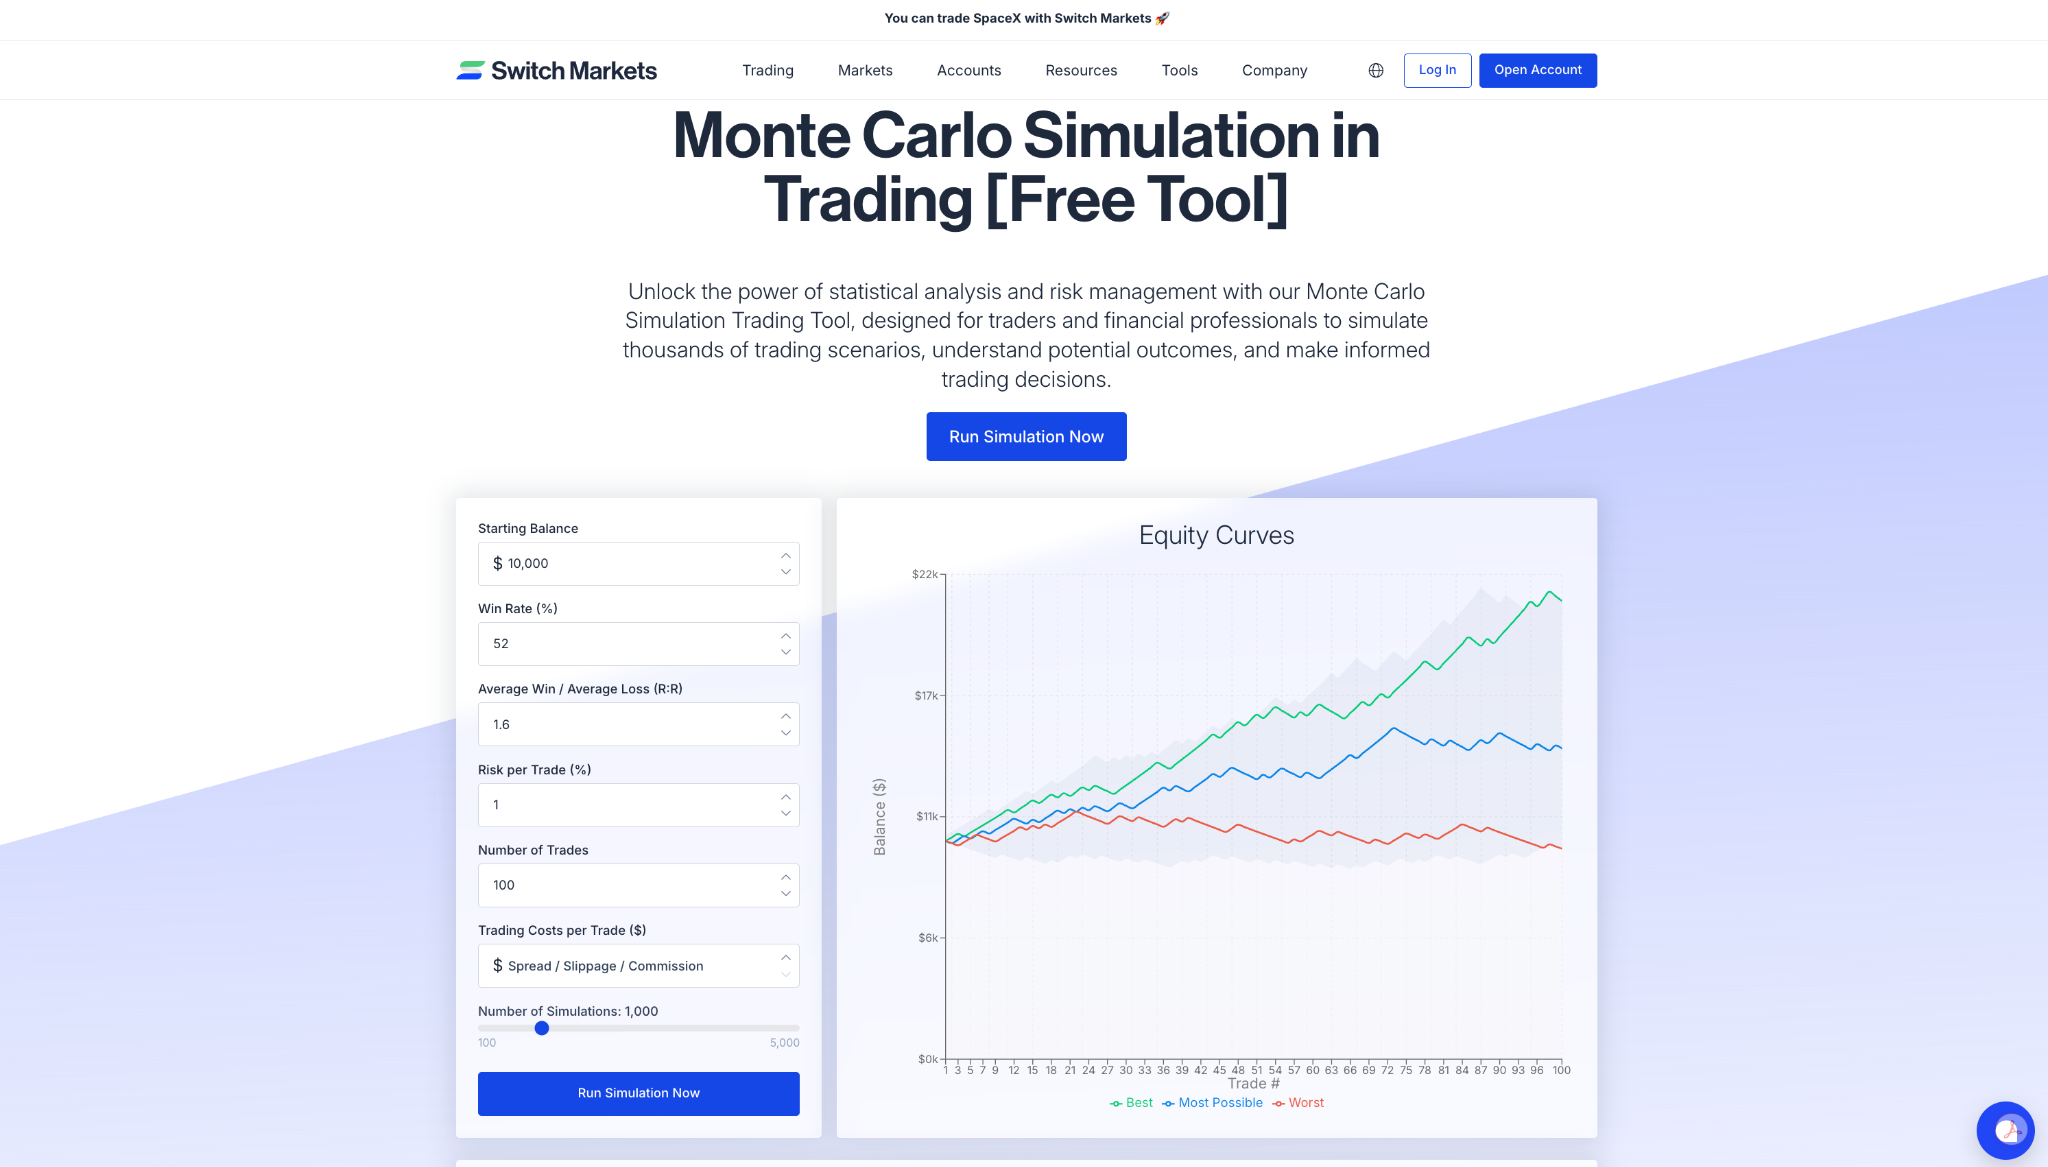
เพื่อให้เห็นภาพชัดเจนตามความเป็นจริง เราจะสร้างแบบจำลองโดยใช้ความได้เปรียบที่สมจริงเช่นเดียวกับกรณีศึกษาด้านล่าง (win rate 52% และอัตราส่วนผลตอบแทนต่อความเสี่ยง 1.6:1) นี่คือเวิร์กโฟลว์ฉบับสมบูรณ์ ตั้งแต่ฟอร์มว่างเปล่าไปจนถึงการแปลผลลัพธ์:
ขั้นตอนที่ 1: กรอกข้อมูลบัญชีและกลยุทธ์ของคุณ
แผงด้านซ้ายมือประกอบด้วยช่องข้อมูล 7 ช่อง เพียงกรอกโปรไฟล์กลยุทธ์ที่สมจริงลงในช่องเหล่านั้น สิ่งสำคัญคือแต่ละช่องจะเชื่อมโยงกับสถิติที่คุณควรดึงมาจากบันทึกการเทรดหรือ backtest ของคุณเอง:
- Starting Balance: อิควิตี้ของบัญชีที่คุณต้องการสร้างแบบจำลอง
- Win Rate (%): สัดส่วนของการเทรดที่ปิดทำกำไร ควรดึงข้อมูลนี้จากการเทรดจริงอย่างน้อย 200–300 ครั้ง ไม่ใช่การคาดเดาตามความหวัง
- Average Win / Average Loss (R:R): อัตราส่วนผลตอบแทนต่อความเสี่ยงของคุณ ซึ่งเป็นขนาดของกำไรเฉลี่ยเทียบกับผลขาดทุนเฉลี่ย
- Risk per Trade (%): เปอร์เซ็นต์ของอิควิตี้ที่คุณเสี่ยงในแต่ละสถานะ ระบบที่ทนทานส่วนใหญ่จะอยู่ที่ระหว่าง 0.5% ถึง 1.5%
- Number of Trades: ขอบเขตเวลาสำหรับการรันแต่ละรอบ ประมาณ 100 ครั้งเหมาะสำหรับสวิงเทรด ใช้ 250 ครั้งสำหรับเดย์เทรดที่แอ็กทีฟ ไม่มีถูกหรือผิดในจุดนี้ เพียงเริ่มต้นด้วยจำนวนที่สมเหตุสมผลสำหรับคุณ
- Trading Costs per Trade ($): ผลกระทบจากสเปรดและค่าคอมมิชชั่นต่อการเทรด การรวมส่วนนี้ไว้จะช่วยให้ผลลัพธ์ตรงตามความเป็นจริง
- Number of Simulations: แถบเลื่อนสำหรับการรันเส้นทางสุ่มตั้งแต่ 100 ถึง 5,000 รูปแบบ ตั้งไว้ที่ 1,000 สำหรับค่ามัธยฐานที่เสถียร หรือปรับไปที่ 5,000 เพื่อตัวเลขความเสี่ยงส่วนหางที่ชัดเจนยิ่งขึ้น
ขั้นตอนที่ 2: รันการจำลอง
คลิก Run Simulation Now เครื่องมือจะสลับลำดับการชนะ/แพ้ของคุณในทุกรอบการรัน สร้างเส้นกราฟอิควิตี้ใหม่ในแต่ละครั้ง และรวบรวมทั้ง 1,000 เส้นทางเข้ามาไว้ในแดชบอร์ด
ขั้นตอนที่ 3: อ่านมาตรวัดความเสี่ยงหลัก
ตัวเลข 4 ค่าจะปรากฏอยู่ด้านบนของผลลัพธ์:
- Probability of Profit: สัดส่วนของการรันที่จบลงด้วยยอดคงเหลือที่สูงกว่ายอดเริ่มต้น สำหรับความได้เปรียบ +0.35R ในการเทรด 100 ครั้งนี้ ค่าจะอยู่ที่ 99.7%
- Probability of Ruin (50%): โอกาสที่อิควิตี้จะลดลง 50% ต่ำกว่าจุดเริ่มต้นของคุณในขั้นตอนใดก็ตาม ที่ความเสี่ยง 1% พร้อมความได้เปรียบเชิงบวก ค่านี้จะอยู่ที่ 0.0%
- Expectancy per Trade (R): ความได้เปรียบเฉลี่ยต่อการเทรดของคุณในหน่วย R สำหรับตัวอย่างนี้จะออกมาที่ 0.35
- Max Consecutive Losses: ช่วงที่ขาดทุนติดต่อกันยาวนานที่สุดจากการรันทั้งหมด 1,000 รอบ นี่คือช่วงการขาดทุนที่คุณต้องพร้อมรับมือ ทั้งในแง่การเงินและจิตวิทยา
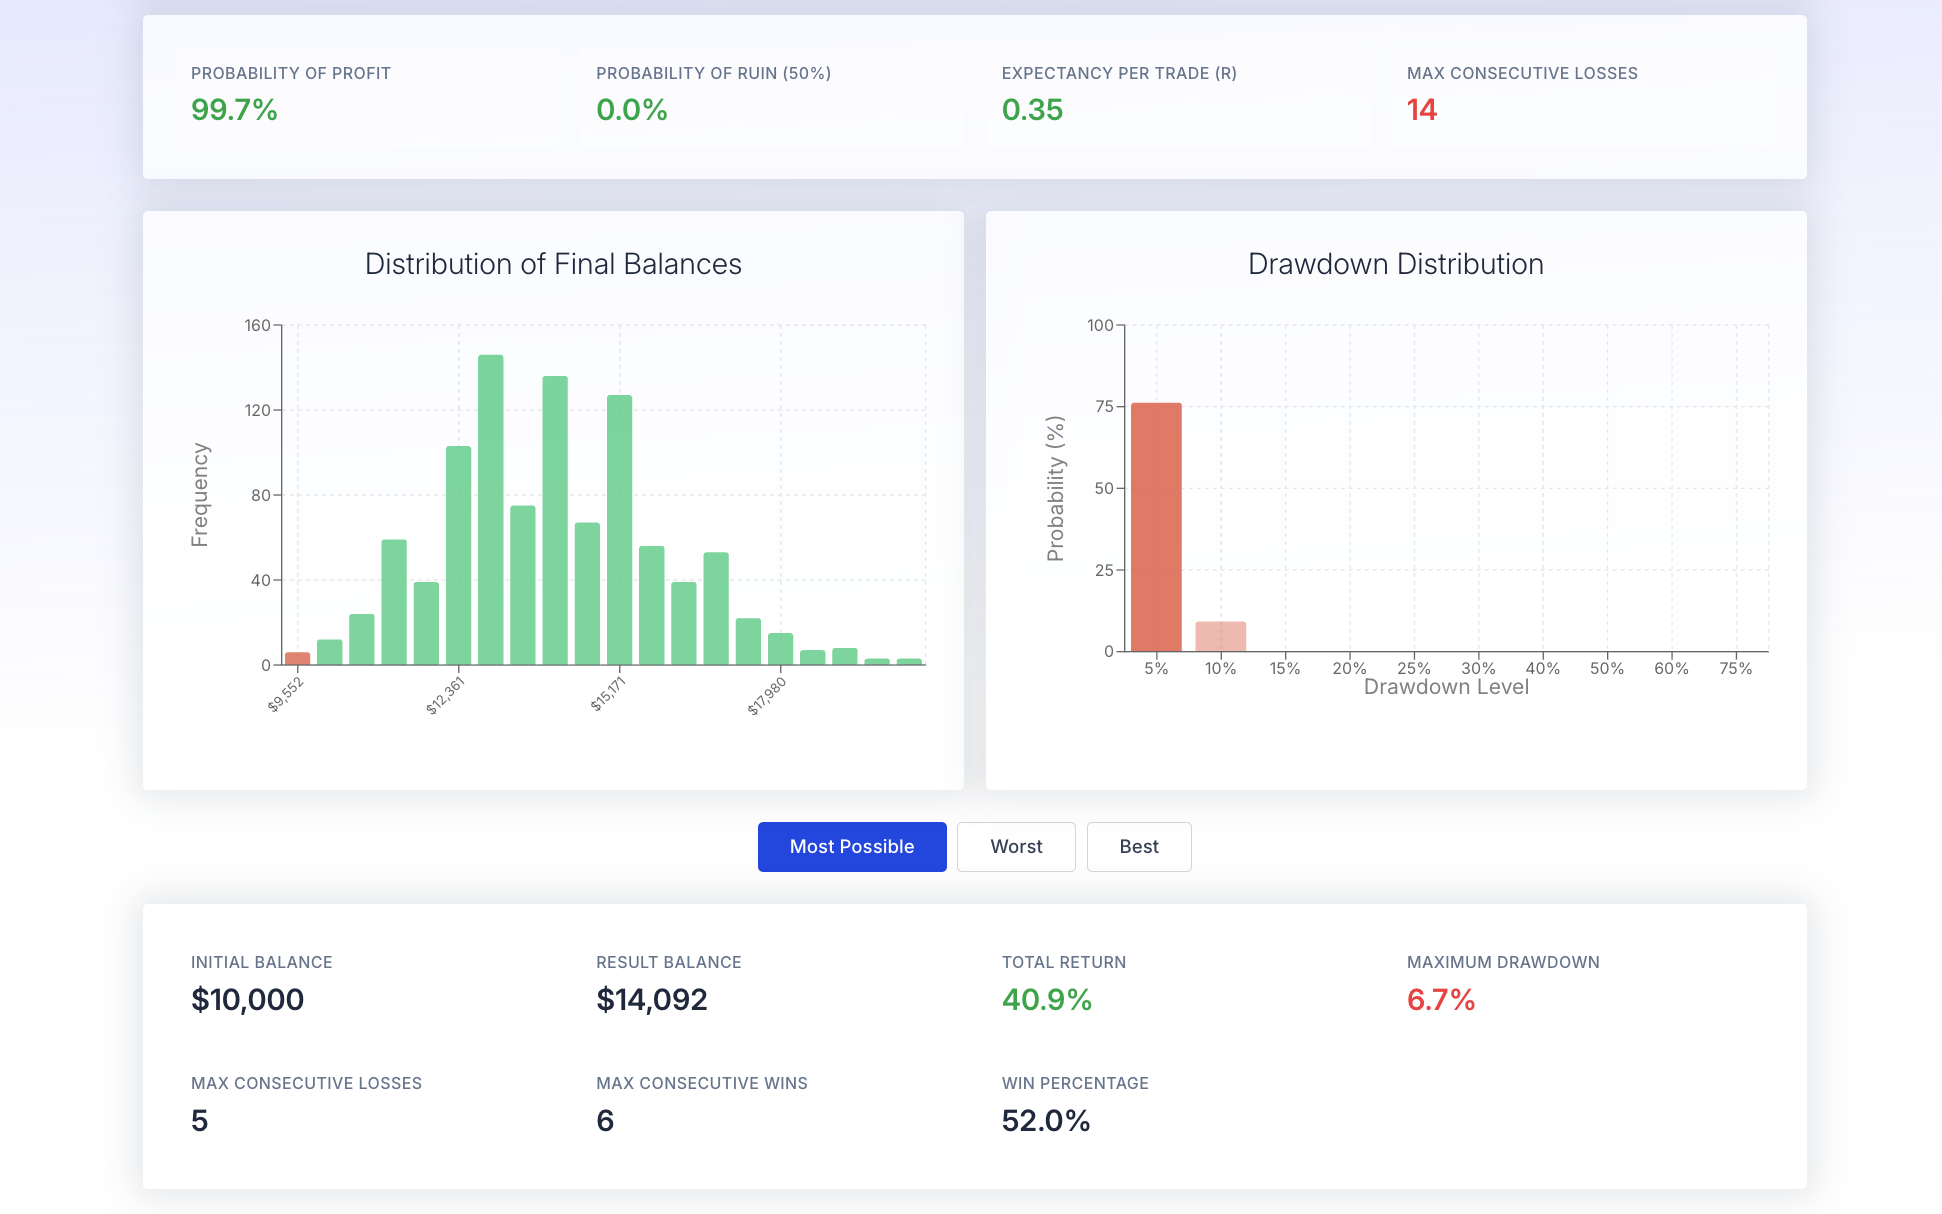
ด้านล่างนั้น ฮิสโตแกรมการกระจายตัวของยอดคงเหลือสุดท้ายจะแสดงความถี่ที่ยอดคงเหลือสุดท้ายแต่ละระดับเกิดขึ้น และการกระจายตัวของ drawdown จะแสดงความถี่ที่ drawdown แต่ละระดับความลึกปรากฏขึ้น
ในตัวอย่างนี้ ฮิสโตแกรมของยอดคงเหลือจะเกาะกลุ่มอยู่ระหว่างประมาณ $12,000 ถึง $15,000 และส่วนใหญ่ของ drawdown จะอยู่ในช่วง 5%
ขั้นตอนที่ 4: ปรับความเสี่ยงแล้วรันซ้ำ
เมื่อคุณทดสอบเสร็จเรียบร้อยแล้ว ให้ลองปรับเปลี่ยนค่าต่าง ๆ ในเครื่องมือ โดยเปลี่ยนทีละตัวแปร เช่น คุณสามารถลดความเสี่ยงต่อการเทรดจาก 1% เหลือ 0.5% หรือเพิ่มจำนวนการเทรดแล้วรันใหม่อีกครั้ง
การได้เฝ้าดูว่า Probability of Ruin, drawdown สูงสุด และยอดคงเหลือค่ามัธยฐานตอบสนองอย่างไรคือหัวใจสำคัญทั้งหมด เพราะจะเปลี่ยนความเสี่ยงที่เป็นนามธรรมให้กลายเป็นตัวเลขที่คุณสามารถนำไปใช้กำหนดขนาดของสถานะได้อย่างแม่นยำ
กรณีศึกษา: มอนติคาร์โลกับกลยุทธ์ฟอเร็กซ์แบบเรียบง่าย (สถานการณ์จำลองที่สมจริง)
ลองพิจารณาอัลกอริทึมระหว่างวันบน EUR/USD สมมติที่มีพารามิเตอร์ต่อไปนี้จากการเทรดในอดีต 300 ครั้ง (backtest ช่วงเดือนมกราคม–ธันวาคม 2025):
- Win rate: 52%
- Average win: 1.6R
- Average loss: 1R
- Starting balance: $10,000
- Risk per trade: 1% ของอิควิตี้
ค่าคาดหวังต่อการเทรด: EV = 0.52 × 1.6R − 0.48 × 1R ≈ +0.352R ซึ่งถือเป็นระบบที่ทำกำไรได้ในทางคณิตศาสตร์ภายใต้สมมติฐานของ backtest
หลังจากการรันการจำลองมอนติคาร์โล 2,000 ครั้งแบบสุ่มตัวอย่างซ้ำ (250 การเทรดต่อรอบ) นี่คือผลลัพธ์เชิงคุณภาพ:
ผลลัพธ์เหล่านี้หมายถึงอะไร?
ตัวอย่างนี้แสดงให้เห็นว่ากลยุทธ์การเทรดเดียวกันสามารถสร้างผลลัพธ์ที่แตกต่างกันอย่างมากได้อย่างไร เพียงเพราะลำดับของการเทรดที่ชนะและแพ้เปลี่ยนแปลงไป แม้ว่าการจำลองทุกรอบจะใช้กลยุทธ์พื้นฐานเดียวกัน แต่ไม่มีเส้นกราฟอิควิตี้คู่ใดที่เหมือนกันเลย
ยอดคงเหลือสุดท้ายค่ามัธยฐานที่ประมาณ $16,000–$17,000 บ่งชี้ถึงผลลัพธ์ที่มีโอกาสเกิดขึ้นมากที่สุดหลังจากเทรดครบ 250 ครั้ง อย่างไรก็ตาม ยอดคงเหลือสุดท้ายเปอร์เซ็นไทล์ที่ 5 ที่ประมาณ $12,000 แสดงให้เห็นว่ายังคงมีโอกาสที่ผลตอบแทนจะต่ำกว่านั้นอย่างมาก ในขณะที่เปอร์เซ็นไทล์ที่ 95 ที่มากกว่า $23,000 เน้นย้ำถึงศักยภาพของผลการดำเนินงานที่แข็งแกร่งกว่ามาก
ตัวเลข drawdown ก็มีความสำคัญไม่แพ้กัน drawdown สูงสุดค่ามัธยฐานที่ประมาณ 15% บ่งบอกถึงการลดลงตามปกติที่เทรดเดอร์อาจคาดการณ์ไว้ในระหว่างการจำลอง อย่างไรก็ตาม ใน 5% ของสถานการณ์ที่เลวร้ายที่สุด drawdown จะแตะถึง 25%–28% ซึ่งแสดงให้เห็นว่าแม้แต่กลยุทธ์ที่ทำกำไรได้ก็สามารถเผชิญกับการขาดทุนชั่วคราวอย่างมีนัยสำคัญได้เช่นกัน
แทนที่จะทำนายว่าอะไรจะเกิดขึ้นอย่างแน่ชัด การจำลองมอนติคาร์โลช่วยให้เทรดเดอร์เข้าใจขอบเขตของผลลัพธ์ที่สมจริง ซึ่งช่วยให้กำหนดขนาดของสถานะได้อย่างเหมาะสม เตรียมพร้อมสำหรับช่วงที่ขาดทุนติดต่อกัน และตัดสินใจได้ว่าความเสี่ยงที่อาจเกิดขึ้นของกลยุทธ์นั้นเป็นสิ่งที่ยอมรับได้หรือไม่ก่อนที่จะเทรดด้วยเงินทุนจริง
สรุปแล้ว การจำลองมอนติคาร์โลช่วยประเมินความเสี่ยงของ drawdown และความน่าจะเป็นของกำไรจากการรันเหล่านี้ แม้แต่กลยุทธ์ที่ทำกำไรได้ก็อาจจบลงใกล้กับจุดคุ้มทุนหรือเผชิญกับ drawdown ลึกในระหว่างทางในเส้นทางจำลองบางรูปแบบ แม้ว่าจะมีค่าคาดหวังเชิงบวกที่แข็งแกร่งก็ตาม
การจำลองมอนติคาร์โลแสดงให้เห็นว่า เทรดเดอร์อาจลดความเสี่ยงต่อการเทรดจาก 2% เหลือ 1% เพื่อรักษา drawdown สูงสุดในเปอร์เซ็นไทล์ที่ 95 ให้อยู่ต่ำกว่า −25% โดยยอมรับผลตอบแทนค่ามัธยฐานที่ลดลงเล็กน้อยเพื่อแลกกับโอกาสอยู่รอดในตลาดที่ดีขึ้นอย่างมาก การจำลองเผยให้เห็นว่าความสำเร็จของกลยุทธ์ได้รับผลกระทบจากสภาวะที่แปรผันอย่างไร และช่วยให้เทรดเดอร์ประเมินความอ่อนไหวของความสามารถในการทำกำไรต่อลำดับการเทรดได้
การใช้การจำลองมอนติคาร์โลในการเทรดเชิงอัลกอริทึมและการเทรดด้วย AI
การจำลองมอนติคาร์โลเป็นเครื่องมือสำคัญในการเทรดเชิงอัลกอริทึมและการเทรดด้วย AI เพราะช่วยให้เทรดเดอร์ก้าวข้ามผลลัพธ์ backtest จุดเดียว และประเมินขอบเขตของผลลัพธ์ในอนาคตที่เป็นไปได้ทั้งหมดแทน ในตลาดจริง แม้แต่กลยุทธ์ที่ทำกำไรได้ก็อาจเผชิญกับช่วงที่ขาดทุนติดต่อกันยาวนาน drawdown ลึก และลำดับการเทรดที่คาดเดาไม่ได้ การจำลองมอนติคาร์โลจะทดสอบกลยุทธ์หลายพันครั้งด้วยลำดับการเทรดหรือเส้นทางตลาดแบบสุ่ม เผยให้เห็นพฤติกรรมของระบบภายใต้สภาวะต่าง ๆ สิ่งนี้ทำให้ง่ายขึ้นมากในการระบุว่ากลยุทธ์นั้นมีความทนทานอย่างแท้จริง หรือเพียงแค่ได้รับประโยชน์จากสภาวะในอดีตที่เอื้ออำนวย
สำหรับระบบ AI และอัลกอริทึมโดยเฉพาะ การจำลองมอนติคาร์โลมีบทบาทสำคัญในการทดสอบภาวะวิกฤตของผลการดำเนินงานของโมเดล โมเดลแมชชีนเลิร์นนิงสามารถเกิดปัญหา overfit กับข้อมูลในอดีตได้ง่าย ทำให้ได้ผล backtest ที่ดูดีแต่กลับล้มเหลวในตลาดจริง การจำลองผลลัพธ์การเทรดหลายพันรูปแบบช่วยให้มอนติคาร์โลเปิดเผยจุดอ่อนที่ซ่อนอยู่ เช่น ความเสี่ยงของ drawdown ที่สูงเกินไป สมมติฐาน win rate ที่เปราะบาง หรือความอ่อนไหวต่อลำดับการเทรด สิ่งนี้ช่วยให้เทรดเดอร์สามารถปรับแต่งระบบไม่เพียงแค่เพื่อผลตอบแทนเท่านั้น แต่ยังเพื่อความเสถียร ความอยู่รอด และผลการดำเนินงานที่สม่ำเสมอในสถานการณ์ตลาดที่หลากหลาย
ที่ Switch Markets ลูกค้าทุกคนที่ฝากเงินจะได้รับสิทธิ์เข้าใช้งาน Algo Builder ซึ่งเป็นเครื่องมือสร้างระบบเทรดเชิงอัลกอริทึมที่ออกแบบมาเพื่อช่วยพัฒนาและทดสอบกลยุทธ์เชิงระบบได้อย่างมีประสิทธิภาพยิ่งขึ้น เมื่อนำมารวมกับการจำลองมอนติคาร์โล จะช่วยให้เทรดเดอร์สามารถประเมินผลการดำเนินงานของกลยุทธ์ภายใต้สภาวะความเสี่ยงที่สมจริงก่อนเริ่มเทรดจริง
สิ่งที่สำคัญที่สุดในการตีความผลลัพธ์ของมอนติคาร์โล
การจำลองมอนติคาร์โลไม่ได้ทำนายเหตุการณ์ที่แน่นอนในอนาคต แต่แสดงทางเลือกต่าง ๆ เพื่อประเมินความเสี่ยง นี่คือวิธีแปลงผลลัพธ์ของมอนติคาร์โลให้เป็นกฎการบริหารความเสี่ยงที่เป็นรูปธรรม:
- การกำหนดขนาดของสถานะ: ปรับขนาดของสถานะเพื่อบริหารความเสี่ยงอย่างมีประสิทธิภาพ เลือกความเสี่ยงต่อการเทรดเพื่อให้ drawdown เปอร์เซ็นไทล์ที่ 95 อยู่ในเกณฑ์ที่คุณยอมรับได้ ระบบเทรดส่วนใหญ่ทำงานได้ดีที่สุดที่ความเสี่ยง 0.5–1.5% ต่อการเทรด
- เกณฑ์ความเสี่ยงของการสูญเสียเงินทุนจนหมด: ตั้งเป้าหมายให้ความเสี่ยงของการสูญเสียเงินทุนจนหมดที่มีนัยสำคัญอยู่ต่ำกว่า 1–5% ตลอดขอบเขตเวลาจำลองของคุณ ที่ความเสี่ยง 1% ต่อการเทรด โอกาสสูญเสียเงินทุนจนหมดสำหรับกลยุทธ์ที่มีค่าคาดหวังเป็นบวกมักจะต่ำกว่า 2% แต่ที่ความเสี่ยง 3% โอกาสนี้อาจพุ่งสูงเกิน 20% ซึ่งถือเป็นความเสี่ยงที่มีนัยสำคัญอย่างยิ่ง
- จุดสั่งหยุดการเทรด: หากเส้นกราฟอิควิตี้จริงตกลงต่ำกว่าแถบเปอร์เซ็นไทล์ที่ 5 ของมอนติคาร์โล ให้หยุดพักและทบทวนกลยุทธ์ก่อนที่จะนำเงินทุนจริงไปเสี่ยงเพิ่มเติม
- การกระจายความเสี่ยงของพอร์ต: ผสานรวมกลยุทธ์ที่ไม่มีความสัมพันธ์กันเข้าด้วยกัน โดยเลือกกลยุทธ์ที่เส้นกราฟอิควิตี้จากมอนติคาร์โลมีจุดซ้อนทับกันต่ำในสถานการณ์ที่แย่ที่สุด
- การอัปเดตเป็นระยะ: รันการจำลองซ้ำเมื่อมีการเทรดจริงสะสมเพิ่มขึ้น ผลการดำเนินงานในอนาคตอาจแตกต่างจากผลการดำเนินงานในอดีต ดังนั้นจึงควรใช้มอนติคาร์โลเป็นเครื่องมือติดตามผลอย่างต่อเนื่อง ผลลัพธ์จากการจำลองไม่ได้รับประกันผลลัพธ์ในอนาคต
ปัญหาที่พบบ่อยเมื่อนำการจำลองมอนติคาร์โลมาใช้กับการเทรด
การจำลองมอนติคาร์โลช่วยให้เห็นการกระจายความน่าจะเป็นของผลลัพธ์ที่เป็นไปได้ แต่ก็ไม่ได้สมบูรณ์แบบไร้ที่ติ นี่คือข้อจำกัดสำคัญ:
- ผลงานในอดีต ≠ ผลงานในอนาคต: การเปลี่ยนแปลงเชิงโครงสร้าง (เช่น การยกเลิกการผูกค่าเงิน CHF ในปี 2015 การระบาดของ COVID ในปี 2020 สภาวะเงินเฟ้อในปี 2022–2023) สามารถทำให้ข้อมูลในอดีตใช้การไม่ได้โดยสิ้นเชิง
- สมมติฐานเรื่องความเป็นอิสระต่อกัน: การจำลองหลายระบบตั้งสมมติฐานว่าการเทรดแต่ละครั้งเป็นอิสระต่อกัน แต่กลยุทธ์จริงมักแสดงความสัมพันธ์ต่อเนื่อง การสลับลำดับการเทรดจะทำลายความสัมพันธ์นี้และอาจทำให้ประเมินช่วงการแพ้ติดต่อกันที่รุนแรงต่ำเกินไป
- ข้อมูลเข้าแย่ ผลลัพธ์ก็แย่: หาก backtest พื้นฐานถูกปรับแต่งให้พอดีกับข้อมูลมากเกินไป มอนติคาร์โลจะถ่ายทอดความได้เปรียบที่ไม่สมจริงนั้นต่อไป แม้แต่กลยุทธ์ที่ไม่ดีก็อาจดูทำกำไรได้ใน backtest ที่ overfit
- การละเลยต้นทุนที่สมจริง: สลิปเพจของราคา ค่าคอมมิชชั่น และความหน่วงแฝงที่ไม่ได้นำมารวมในการเทรดในอดีต จะทำให้ผลลัพธ์ของมอนติคาร์โลดูดีเกินจริงเมื่อเทียบกับการเทรดจริง
- ข้อจำกัดของการวิเคราะห์ข้อมูล: การกระจายความน่าจะเป็นจากการจำลองช่วยให้ได้มาตรวัดการบริหารความเสี่ยงที่วัดผลได้ แต่การจำลองมอนติคาร์โลทำได้เพียงประเมิน drawdown ที่อาจเกิดขึ้นเท่านั้น ไม่ได้รับประกันว่าจะเกิดขึ้นตามนั้นจริง
แนวทางแก้ไข: ใช้ข้อมูลนอกกลุ่มตัวอย่าง รวมต้นทุนที่สมจริง ทดสอบความทนทานภายใต้พารามิเตอร์ที่หลากหลาย และผสานมอนติคาร์โลเข้ากับการวิเคราะห์ข้อมูลจากการทดสอบแบบ walk-forward เนื้อหานี้ไม่ใช่คำแนะนำในการลงทุน และควรตรวจสอบด้วยเงินทุนจริงอย่างค่อยเป็นค่อยไปเสมอ
วิธีเริ่มต้น: เครื่องมือ ข้อมูล และเวิร์กโฟลว์แบบง่าย
ในการเริ่มต้น นี่คือสิ่งที่คุณต้องทำ:
- ขั้นตอนที่ 1: รวบรวมบันทึกประวัติการเทรดที่ถูกต้องจากโบรกเกอร์ของคุณ รายงานจาก MetaTrader หรือบันทึกการเทรด แต่ละการเทรดควรระบุวันที่เข้า วันที่ออก และ P&L สุทธิ
- ขั้นตอนที่ 2: คำนวณข้อมูลนำเข้าที่จำเป็น เช่น win rate กำไรเฉลี่ย ผลขาดทุนเฉลี่ย อัตราส่วนผลตอบแทนต่อความเสี่ยง และค่าคาดหวัง ไม่ว่าจะใน Excel, Python หรือคำนวณโดยตรงใน เครื่องคำนวณการจำลองมอนติคาร์โลของ Switch Markets
- ขั้นตอนที่ 3: รันการจำลองพื้นฐานด้วยการทำซ้ำ 1,000 รอบ และ 100–500 การเทรดต่อรอบ โดยใช้ความเสี่ยงต่อการเทรดปัจจุบันของคุณ การจำลองมอนติคาร์โลช่วยประเมิน drawdown สูงสุด และเผยให้เห็นสถานการณ์กำไรและขาดทุนที่มีโอกาสเกิดขึ้นจากการรันทั้งหมด
- ขั้นตอนที่ 4: ทดลองกับขนาดของสถานะที่แตกต่างกัน (ความเสี่ยง 0.5%, 1%, 2%) และจำนวนการเทรดต่อรอบ เพื่อดูว่าความเสี่ยงของการสูญเสียเงินทุนจนหมดและเปอร์เซ็นไทล์ของ drawdown ตอบสนองอย่างไร
- ขั้นตอนที่ 5: เมื่อพอใจแล้ว ให้เริ่มใช้งานในสภาพแวดล้อมที่เสถียร เช่น ForexVPS จากนั้นติดตามเส้นกราฟอิควิตี้จริงและเปรียบเทียบกับแถบเส้นกราฟอิควิตี้จำลองเป็นระยะ
- ขั้นตอนที่ 6: อัปเดตข้อมูลทุกไตรมาสหรือหลังจากมีเหตุการณ์สำคัญในตลาด โดยเพิ่มการเทรดล่าสุดเพื่อสะท้อนการเปลี่ยนแปลงในค่าคาดหวัง การเคลื่อนไหวของราคา หรือความผันผวน การจำลองมอนติคาร์โลช่วยสร้างความคาดหวังที่สมจริงสำหรับ drawdown จึงควรนำมาใช้งานอย่างต่อเนื่อง ไม่ใช่แค่ครั้งเดียว
โดยสรุปแล้ว เมื่อนำมาใช้อย่างถูกต้อง การจำลองแบบมอนติคาร์โลถือเป็นเครื่องมืออันทรงพลังที่ช่วยให้เทรดเดอร์ตัดสินใจได้อย่างรอบคอบยิ่งขึ้น โดยการทำความเข้าใจความเสี่ยง เตรียมพร้อมสำหรับสถานการณ์ตลาดที่แตกต่างกัน และกำหนดความคาดหวังที่สมจริง ไม่ควรมองว่าเครื่องมือนี้เป็นวิธีทำนายผลลัพธ์ในอนาคต แต่ควรใช้เป็นกรอบการทำงานเพื่อยกระดับการตรวจสอบกลยุทธ์ การบริหารความเสี่ยง และวินัยในการเทรดระยะยาว หากคุณมีกลยุทธ์ที่ต้องการทดสอบ หรือมีวิธีการเทรดเชิงอัลกอริทึมที่ต้องการนำมาใช้ คุณควรทดสอบ backtest บนเครื่องมือจำลองมอนติคาร์โลอย่างแน่นอน
คำถามที่พบบ่อย (FAQ)
การจำลองแบบมอนติคาร์โลสามารถทำนายหน้าตาของเส้นกราฟอิควิตี้ได้อย่างแม่นยำหรือไม่?
ไม่ การจำลองมอนติคาร์โลไม่ได้คาดการณ์อนาคตที่แน่นอนเพียงหนึ่งเดียว แต่จะสร้างการกระจายความน่าจะเป็นของเส้นกราฟอิควิตี้ที่เป็นไปได้มากมายตามข้อมูลนำเข้าของคุณ เส้นกราฟอิควิตี้จริงในการเทรดของคุณเป็นเพียงเส้นทางหนึ่งที่ในทางสถิติแล้วควรตกอยู่ในช่วงที่จำลองไว้ ความเบี่ยงเบนที่ออกไปนอกแถบอาจส่งสัญญาณถึงการเปลี่ยนแปลงที่แท้จริงของตลาด ปัญหาการดำเนินการคำสั่ง หรือพฤติกรรมของโบรกเกอร์ที่ควรตรวจสอบ การจำลองเหล่านี้นำความสุ่มเข้ามาสู่การทดสอบ backtest เพื่อทำความเข้าใจผลลัพธ์ที่หลากหลาย ไม่ใช่การใช้ลูกแก้ววิเศษทำนายอนาคต
ฉันสามารถใช้วิธีมอนติคาร์โลได้หรือไม่หากมีจำนวนการเทรดเพียงเล็กน้อย?
การใช้มอนติคาร์โลกับข้อมูลที่น้อยกว่าประมาณ 100–150 การเทรดนั้นสามารถทำได้ แต่จะสร้างความไม่แน่นอนที่สูงกว่ามากและมีช่วงความเชื่อมั่นที่กว้างขึ้น ให้ถือว่าผลลัพธ์ที่ได้เป็นการสำรวจเบื้องต้น เสริมด้วยสถานการณ์จำลองที่สังเคราะห์ขึ้น และมุ่งเน้นไปที่การใช้ความเสี่ยงต่อการเทรดในระดับระมัดระวัง ควรอัปเดตการจำลองอย่างต่อเนื่องเมื่อมีประวัติการเทรดสะสมมากขึ้น ความน่าเชื่อถือจะเพิ่มขึ้นอย่างมีนัยสำคัญเมื่อเกิน 200–300 การเทรดขึ้นไป
ฉันควรเลือกระหว่างการจำลองมอนติคาร์โลตามการเทรดกับการจำลองตามทิศทางราคาอย่างไร?
มอนติคาร์โลตามการเทรดจะใช้ P&L จริงต่อการเทรดของคุณ และมักจะดีกว่าสำหรับการประเมินระบบเทรดในระดับระบบ ส่วนการจำลองตามทิศทางราคาจะสร้างการเคลื่อนไหวของราคาจำลองจากความผันผวนและแนวโน้มในอดีต ซึ่งพบได้บ่อยกว่าสำหรับออปชัน พอร์ตที่ซับซ้อน หรือผลตอบแทนที่ขึ้นอยู่กับทิศทางราคา เทรดเดอร์ฟอเร็กซ์และ CFD รายย่อยส่วนใหญ่ควรเริ่มต้นด้วยมอนติคาร์โลตามการเทรดโดยใช้ประวัติการเทรดของตนเอง
ฉันควรรันมอนติคาร์โลกับกลยุทธ์ของฉันบ่อยแค่ไหน?
ให้รันการจำลองซ้ำเมื่อใดก็ตามที่มีการเปลี่ยนแปลงอย่างมีนัยสำคัญ เช่น สภาวะตลาดใหม่ การอัปเดตพารามิเตอร์ครั้งใหญ่ หรือหลังจากการเทรดใหม่สะสมครบทุก ๆ สองสามร้อยครั้ง สำหรับกลยุทธ์สวิงเทรดหรือการเทรดตามสถานะที่ช้ากว่า การทบทวนทุกไตรมาสก็เพียงพอแล้ว ให้มองว่ามอนติคาร์โลเป็นเครื่องมือวิเคราะห์ข้อมูลและวิเคราะห์ความเสี่ยงอย่างต่อเนื่อง ไม่ใช่แค่การตรวจสอบครั้งเดียวก่อนเปิดตัว การจำลองจะเผยให้เห็นว่าความสำเร็จของกลยุทธ์ได้รับผลกระทบจากสภาวะที่แปรผันตามกาลเวลาอย่างไร
มอนติคาร์โลยังมีประโยชน์อยู่หรือไม่หากฉันใช้แมชชีนเลิร์นนิงและ Backtest ขั้นสูงอยู่แล้ว?
มีประโยชน์อย่างแน่นอน มอนติคาร์โลทำงานเสริมกับกระบวนการแมชชีนเลิร์นนิงมากกว่าที่จะมาแทนที่ แม้แต่โมเดลที่ซับซ้อนก็ยังได้ประโยชน์จากการทดสอบภาวะวิกฤตของมอนติคาร์โล เพื่อทำความเข้าใจการขึ้นอยู่กับทิศทางราคา การวิเคราะห์ drawdown และความน่าจะเป็นของการสูญเสียเงินทุนจนหมดภายใต้ลำดับการเทรดที่หลากหลาย การผสานโมเดล ML ที่แข็งแกร่ง แผนผังความเสี่ยงของมอนติคาร์โล และโครงสร้างพื้นฐานการเทรดจริงที่เชื่อถือได้อย่าง ForexVPS จะช่วยให้มีโอกาสสูงสุดในการปรับผลการเทรดในโลกแห่งความเป็นจริงให้สอดคล้องกับการคาดการณ์เชิงปริมาณ โปรดจำไว้ว่าไม่มีโมเดลใดที่ขจัดความสุ่มได้โดยสิ้นเชิง และเนื้อหานี้ไม่ใช่คำแนะนำในการลงทุน
การเปิดเผยความเสี่ยง: ข้อมูลในบทความนี้ไม่ได้มีเจตนาให้คำแนะนำทางการเงิน แนะนำการลงทุน รับประกันผลกำไร หรือป้องกันการขาดทุน เนื้อหาของเราจัดทำขึ้นเพื่อวัตถุประสงค์ในการให้ข้อมูลเท่านั้น และเพื่อช่วยให้คุณเข้าใจความเสี่ยงและความซับซ้อนของตลาดเหล่านี้ผ่านการวิเคราะห์ที่เป็นกลาง ก่อนเริ่มการซื้อขาย โปรดพิจารณาประสบการณ์ เป้าหมายทางการเงิน และระดับความเสี่ยงที่คุณยอมรับได้อย่างรอบคอบ การซื้อขายมีความเสี่ยงสูงที่จะสูญเสียเงินทุนและอาจไม่เหมาะสำหรับทุกคน